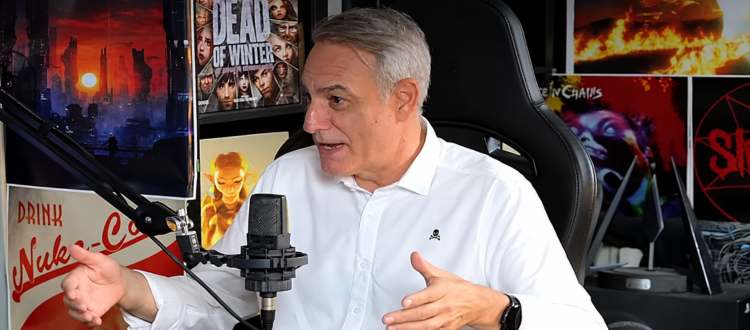
En abril participé en The Wild Project junto a Jordi Wild en una conversación larga sobre algunos de los grandes cambios económicos que estamos viviendo. Hablamos de vivienda, inflación, deuda, inteligencia artificial y de cómo todo ello está afectando al bolsillo de las familias.
Una de las partes de aquella entrevista ha vuelto ahora a la actualidad después de que El Español recogiera mis declaraciones sobre el problema de la vivienda en España. Mi planteamiento parte de una diferencia importante respecto a 2008. Hoy no tenemos un exceso de construcción, sino una oferta de vivienda que no consigue seguir el ritmo al que se crean nuevos hogares.
¿Por qué falta vivienda en España?
«Esto no es una burbuja como la de 2008, el problema de la vivienda es que materialmente no hay oferta».
Entre 2021 y 2025, el diferencial acumulado entre la creación de nuevos hogares y las viviendas terminadas alcanzó aproximadamente las 750.000 viviendas, según los datos del Banco de España.
Solo en 2025 se crearon alrededor de 240.000 nuevos hogares, mientras que el parque residencial aumentó en unas 92.000 viviendas. Cuando esa diferencia se mantiene durante varios años, la presión sobre los precios termina siendo difícil de evitar.
¿Por qué no estamos ante una situación como la de 2008?
La crisis de 2008 llegó después de años de fuerte expansión del crédito, construcción masiva y un elevado endeudamiento de familias y empresas. El escenario actual parte de condiciones muy distintas.
La construcción de vivienda nueva no está siguiendo el ritmo de crecimiento de los hogares y el endeudamiento de las familias, en relación con el PIB, se mantiene muy por debajo de los niveles alcanzados antes de la crisis financiera.
Hoy el problema está mucho más ligado a la falta de oferta. Construir vivienda requiere suelo disponible, financiación, promoción inmobiliaria y procesos administrativos que pueden prolongarse durante años.
¿Qué papel pueden jugar la inflación y el contexto internacional?
La vivienda fue solo uno de los asuntos que tratamos durante la conversación en The Wild Project. También hablamos del entorno económico internacional, la energía, los conflictos geopolíticos y la evolución de la inflación.
Mi escenario contempla una inflación más persistente que la que vimos durante buena parte de las últimas décadas, con tasas que podrían mantenerse estructuralmente en el entorno del 2,5 % al 3,5 %.
Para el ahorrador, la consecuencia es clara. Si el dinero obtiene una rentabilidad inferior a la inflación, pierde poder adquisitivo con el paso del tiempo.
¿Cómo puede cambiar la inteligencia artificial el mercado laboral?
Otro de los temas que abordamos fue el impacto que puede tener la inteligencia artificial sobre el empleo durante los próximos años.
La automatización afectará especialmente a tareas repetitivas y a determinados puestos de entrada al mercado laboral. Esto puede modificar tanto la estructura de costes de las empresas como los perfiles profesionales que tengan mayor demanda.
La vivienda, la inflación o la inteligencia artificial parecen cuestiones muy diferentes, pero todas forman parte de los cambios económicos que analizamos durante la entrevista y que ya están teniendo consecuencias sobre empresas y familias.
Puedes leer la información publicada posteriormente por El Español sobre mis declaraciones acerca de la vivienda en España.