La inflación cambia bastante lo que entendemos por ahorrar. Dejar el dinero parado puede parecer una decisión prudente, pero si los precios suben durante años y nuestros ahorros no generan ninguna rentabilidad, cada vez podemos comprar menos con ellos.
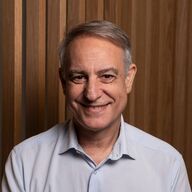
Sobre ahorro, inversión y los cambios que estamos viendo en la economía hablé en Bolsillo, el podcast de La Vanguardia. Durante la entrevista repasamos también la inflación, el interés compuesto, la psicología del inversor, la inteligencia artificial, las criptomonedas y el escenario geopolítico.
¿Por qué ahorrar puede no ser suficiente?
Cuando la inflación supera la rentabilidad que obtenemos por nuestro dinero, los ahorros pierden poder adquisitivo con el paso del tiempo.
Durante la entrevista utilizo la evolución del valor del dinero durante las últimas décadas para mostrar hasta qué punto puede acumularse esa pérdida. Una cantidad que hace años representaba un patrimonio muy elevado hoy permite comprar bastante menos.
Por eso creo que aprender a rentabilizar el ahorro es una cuestión que afecta también al pequeño ahorrador, no únicamente a quienes disponen de grandes patrimonios o trabajan profesionalmente en los mercados.
¿Rentabilizar los ahorros significa vivir del trading?
No. Son dos cosas muy diferentes. Rentabilizar el ahorro está al alcance de muchas personas. Vivir exclusivamente de él es bastante más difícil.
Para vivir de las inversiones necesitas un patrimonio suficiente, rentabilidades sostenibles y una gestión del riesgo adecuada. La idea de que cualquiera puede empezar a operar y conseguirlo rápidamente tiene poco que ver con la realidad de los mercados.
¿Qué papel tienen el interés compuesto y la inversión recurrente?
Para alguien que invierte a largo plazo, el tiempo tiene muchísimo peso. Con la inversión periódica y el interés compuesto, las rentabilidades obtenidas se incorporan al capital y pueden generar a su vez nuevos rendimientos.
El efecto no depende de encontrar una operación extraordinaria. Una aportación mantenida durante muchos años puede acabar teniendo mucho más impacto sobre el patrimonio de lo que parece al principio.
¿Por qué muchas cosas pueden ser más caras en los próximos años?
Durante la entrevista hablamos también de un cambio importante en el funcionamiento de la economía mundial.
Durante décadas, una parte importante de la producción se desplazó hacia los lugares donde resultaba más barato fabricar. Ahora la seguridad de las cadenas de suministro y la proximidad de la producción están ganando peso.
Producir más cerca o aceptar mayores costes a cambio de reducir determinados riesgos puede traducirse en precios estructuralmente más altos para algunos bienes.
¿Qué tienen que ver la geopolítica, la deuda y la inflación?
A este cambio se suma un escenario geopolítico más complejo y unos niveles elevados de deuda pública después de las medidas adoptadas durante la pandemia.
Todo ello condiciona las decisiones de gobiernos y bancos centrales y puede favorecer una inflación más persistente que la que vimos durante buena parte de las últimas décadas.
Para quien ahorra, esto obliga a fijarse no solo en cuánto dinero tiene, sino también en qué rentabilidad obtiene y qué queda de ella una vez descontada la inflación.
¿Qué importancia tiene la psicología al invertir?
En la conversación también tratamos la psicología, la gestión del riesgo, la inteligencia artificial, las criptomonedas, el capital privado y los momentos en los que puede tener sentido estar o no invertido en bolsa.
Mi forma de entender la inversión parte de conocer el riesgo que estás asumiendo y construir una estrategia que puedas mantener durante el tiempo. Perseguir constantemente la máxima rentabilidad suele llevar a tomar decisiones bastante distintas.
En la entrevista completa de Bolsillo de La Vanguardia desarrollo estas ideas con más detalle y explico cómo entiendo la relación entre ahorro, inversión y protección del poder adquisitivo.