

Te regalo mi visión personalsobre el mercado, análisis,opinión y noticias
Suscríbete y recibe cada jueves mi boletín gratis.
SuscribirmeCapítulos
00:00 Introducción
01:06 Cómo se forma un cambio de tendencia: patrones históricos del SP500
03:50 El Eurostoxx 50: mismos patrones en los grandes techos históricos
06:15 Patrocinador
09:01 Niveles clave a vigilar ahora mismo en el MSCI global
11:32 Nivel crítico del SP500
12:25 Eurostoxx 600: nivel clave en 561 y bolsas emergentes en 54,5
13:50 Nikkei: soporte en 50.650 y por qué la estructura sigue siendo alcista
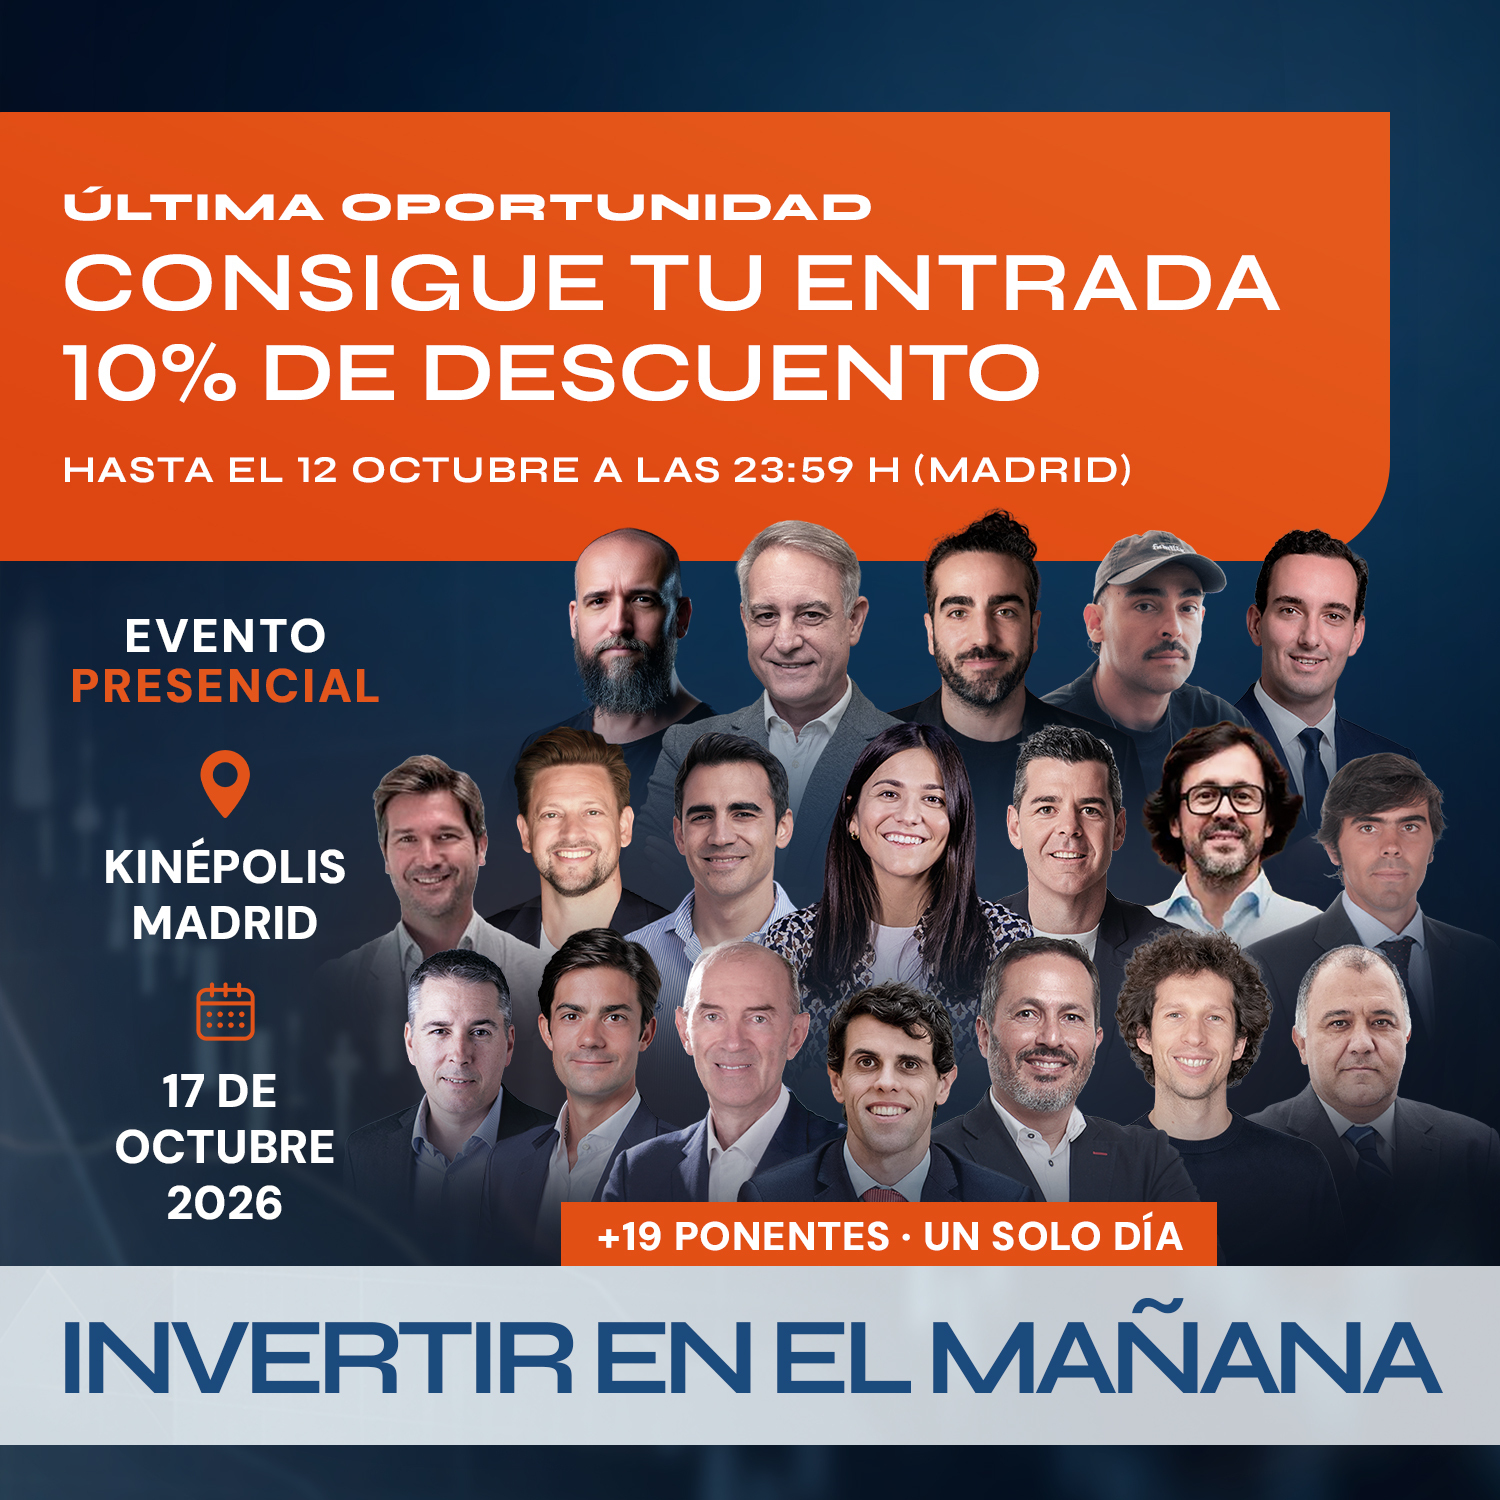
15:02 Anuncio del evento presencial
18:22 Los ciclos históricos de la bolsa desde 1900: la bolsa no sube siempre
21:09 ¿Cuánto podría caer el SP500?
23:27 El Nasdaq 100: entre una caída del 32% y un escenario extremo del 80%
24:59 El Eurostoxx 600: correcciones posibles del 15% al 43%
25:57 El error más común del inversor
29:00 La lección de Japón
31:18 Conclusión
Para identificar cuándo el mercado cambia de rumbo, me remito a mis 40 años de experiencia como gestor. Salvo eventos excepcionales de caída brusca, los cambios de tendencia no ocurren de la noche a la mañana, sino a través de un deterioro paulatino o fase de distribución en la que los activos dejan de marcar máximos crecientes y perforan soportes críticos. Este comportamiento lo hemos vivido históricamente en las crisis de 2000, 2008 o durante la corrección de 2022, donde la ruptura de directrices alcistas y la formación de máximos y mínimos decrecientes terminaron confirmando giros de mercado profundos.
Al trasladar esta metodología al entorno actual, establezco niveles técnicos muy concretos que actúan como la frontera entre una tendencia sana y un posible cambio estructural. Para el índice MSCI ACWI el nivel crítico se sitúa en los 134 puntos; en el S&P 500, la zona a vigilar son los 6.340 puntos; en el Eurostoxx 600 la referencia está en 561; en mercados emergentes en los 54,5; y en el Nikkei 225 en los 50.650 puntos. Perder estas cotas activaría el debate sobre un cambio de tendencia relevante en las bolsas globales.
Analizando la distancia de los precios actuales respecto a sus promedios y límites de bandas de volatilidad, contemplo que una corrección ordinaria dentro del canal alcista actual podría implicar caídas de entre el 30% y el 42% en el S&P 500, o de un 32% en el Nasdaq 100 sin que ello suponga la ruptura de la estructura de largo plazo. En la renta variable europea, los ajustes buscarían soportes iniciales con recortes del 15% al 30%. Estas cifras pueden parecer abultadas, pero encajan perfectamente dentro de los comportamientos cíclicos estándar observados desde 2009.
El gran error que solemos cometer como inversores es caer en el sesgo de extrapolar el presente hacia el futuro de forma indefinida, asumiendo que los mercados solo suben. La historia demuestra que la bolsa atraviesa periodos de estancamiento de 15, 20 o hasta 30 años —como ocurrió en Japón tras el colapso de 1989 o en la bolsa europea entre los años 2000 y 2025—, donde los retornos reales son mínimos. Ignorar estos ciclos prolongados o confiar ciegamente en una hegemonía eterna es el riesgo más peligroso a largo plazo.
Nos encontramos inmersos en un cambio de época marcado por la disrupción de la inteligencia artificial, la robotización, la desglobalización y las crecientes tensiones geopolíticas entre superpotencias. Estos factores plantean dilemas profundos: desde cómo afectará la IA al empleo y la recaudación fiscal, hasta el impacto del endeudamiento masivo o los posibles reveses en las previsiones de crecimiento de las grandes multinacionales tecnológicas. En este entorno, habrá sectores y empresas que saldrán claramente beneficiados, mientras que otros quedarán destruidos.
Frente a estas transformaciones, sostengo que un buen inversor no es aquél que intenta adivinar el futuro o predecir eventos imposibles de anticipar. La clave radica en disponer de un método riguroso que nos permita detectar cuándo las dinámicas del mercado empiezan a cambiar, para actuar en consecuencia adaptando la exposición al riesgo. Comprender las herramientas de análisis y mantener una disciplina objetiva es lo que marca la diferencia entre reaccionar a tiempo o sufrir las consecuencias de los giros de ciclo.