

Te regalo mi visión personalsobre el mercado, análisis,opinión y noticias
Suscríbete y recibe cada jueves mi boletín gratis.
SuscribirmeCapítulos
00:00 ¿Cuánta deuda es demasiada deuda?
01:52 Un mundo donde el dinero vuelve a costar
02:34 Cómo medir el riesgo de endeudamiento
04:43 La ecuación de la deuda pública
06:23 El peligro del efecto bola de nieve
07:42 Qué nos enseña la historia
09:21 Japón y la crisis británica de 2022
10:57 La deuda de Estados Unidos
11:47 Del 175% al 222% del PIB
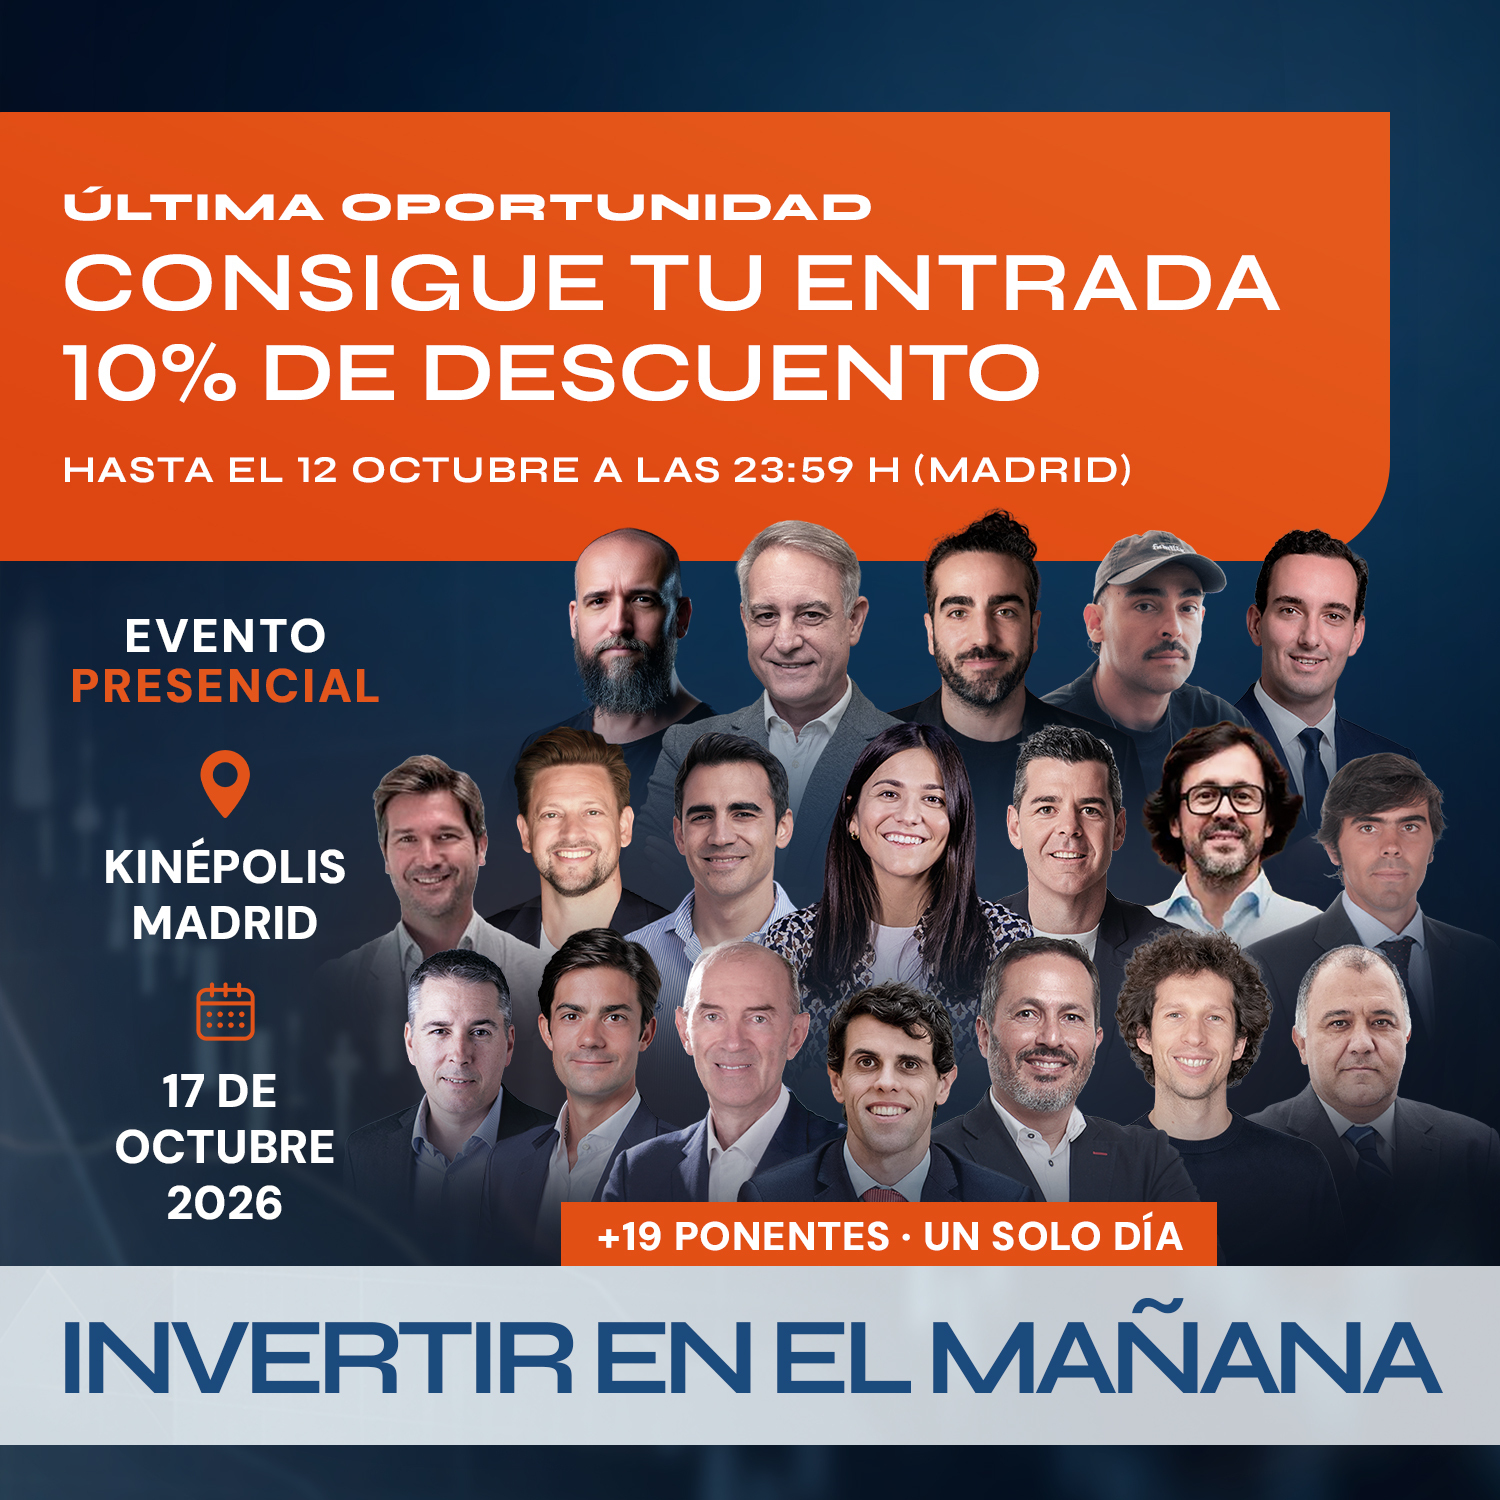
13:08 Evento presencial en Madrid
14:05 ¿Cómo puede EEUU frenar su deuda?
16:07 Inflación y represión financiera
18:18 ¿Puede quebrar Estados Unidos?
19:31 Aviso sobre suplantaciones de identidad
20:11 El problema de la deuda mundial
22:53 Consecuencias para nuestras inversiones
23:40 Bonos y renta fija
24:23 El impacto sobre la bolsa
25:16 Oro y tipos de interés
25:57 Bitcoin como alternativa
26:24 El riesgo de mantener efectivo
27:25 ¿Quién termina pagando la factura?
Para entender la magnitud real del endeudamiento público estadounidense, suelo recurrir a un ejemplo muy cotidiano: si dos personas deben 300.000 euros cada una, es imposible determinar cuál está en peor situación financiera sin conocer cuánto ingresan y a qué tipo de interés financian su deuda. Con los Estados ocurre exactamente lo mismo. Estados Unidos cuenta actualmente con una deuda pública que ronda el 126% de su Producto Interior Bruto (PIB), y las proyecciones oficiales de la Oficina Presupuestaria del Congreso (CBO) estiman que podría alcanzar el 175% en 2056. Sin embargo, el auténtico peligro no reside en la cifra absoluta, sino en la velocidad de su crecimiento frente a nuestra capacidad real de generar ingresos y sostener ese coste financiero.
El gran riesgo aparece cuando introducimos pequeñas variaciones en el coste de financiación sobre una montaña de deuda tan colosal. Si los tipos de interés que debe pagar el Gobierno estadounidense aumentaran solo un punto porcentual por encima de lo estimado, la proyección de la deuda para 2056 no se quedaría en el 175%, sino que se dispararía de forma espectacular hasta el 222% del PIB. Este incremento de 47 puntos demuestra la extrema fragilidad del modelo actual: cuando la masa de deuda es gigantesca, cualquier cambio mínimo en el coste del dinero o una ligera desaceleración del crecimiento económico acelera el problema de forma exponencial por el propio efecto bola de nieve.
El constante incremento del endeudamiento y el fin del entorno de tipos de interés al 0% están provocando una asfixia paulatina en el presupuesto federal de Estados Unidos. Nos adentramos en un escenario donde, de forma inminente a partir de 2030, el pago exclusivo de los intereses de la deuda superará la partida presupuestaria destinada de forma conjunta a la Seguridad Social y a la atención médica pública (Medicare). Este fenómeno implica que cada dólar captado por la Hacienda estadounidense que deba destinarse a retribuir a los acreedores es un dólar menos disponible para construir infraestructuras, financiar innovación, sostener la educación o apoyar el bienestar social.
Esta rigidez presupuestaria tiene una consecuencia directa que debe preocuparnos a todos: la pérdida de margen de maniobra de los gobiernos ante futuras recesiones o shocks económicos. Durante las últimas cuatro décadas, los Estados miembros del bloque desarrollado pudieron permitirse elevar sus ratios de deuda de forma casi continuada gracias al viento de cola que suponía la caída ininterrumpida de los tipos de interés. Ese ciclo expansivo y de liquidez fácil ha tocado a su fin, lo que nos obliga a afrontar un mundo con costes financieros reales y con presupuestos públicos fuertemente condicionados por la carga del gasto acumulado.
A la hora de trasladar estas dinámicas al análisis de inversión, descarto de forma categórica las interpretaciones simplistas o mecánicas como “a mayor deuda, compre oro de forma automática”. La reacción de los distintos activos —sean la bolsa, las materias primas o las criptomonedas como Bitcoin— no depende únicamente del volumen de deuda, sino de las decisiones políticas que se adopten para gestionarla y, sobre todo, del comportamiento real de los tipos de interés y la inflación. Lo que sí resulta innegable es que la liquidez no remunerada o el dinero en efectivo se convierten en las principales víctimas cuando los gobiernos intentan diluir el peso real de sus compromisos financieros manteniendo la inflación por encima de la remuneración del ahorro.
Si las autoridades optan por convivir con un entorno de represión financiera e inflación persistente para reducir la carga de la deuda en términos reales, la liquidez en efectivo sufrirá una pérdida silenciosa pero constante de poder adquisitivo. Ante esta encrucijada, los inversores deben entender que la liquidez pura pierde su función tradicional de refugio de valor a largo plazo, obligando a buscar alternativas de inversión bien estructuradas —como activos reales, renta variable de calidad o activos digitales alternativos— que permitan proteger el capital frente a la devaluación paulatina del dinero fiduciario