The trader nº 179
La interpretación inteligente del mercado
La interpretación inteligente del mercado
Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº179. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
Durante décadas, tener una vivienda en propiedad fue uno de los grandes objetivos de cualquier familia. Trabajabas, ahorrabas, conseguías una hipoteca y, con esfuerzo, podías comprar una casa. Era una parte fundamental de lo que entendíamos por prosperar.
Pero algo se ha roto. Y no solo en España.
Cada vez más personas descubren que, aunque tengan trabajo e ingresos estables, comprar una vivienda resulta prácticamente imposible. Y estamos ante un problema mundial.
El gráfico muestra cuántos años de salario íntegro necesita una persona para comprar una vivienda en distintos países. Es decir, suponiendo que destinase absolutamente todo lo que gana a pagarla, sin gastar nada en alimentación, transporte, impuestos o cualquier otra necesidad.
En Estados Unidos, en 1985 bastaban 3,7 años de salario. En 2025 ya hacen falta 6,4. En Australia hemos pasado de 4 a 9,4 años y en Canadá, de 4,1 a 11,4. En Hong Kong se necesitan más de 20 años.
Y Europa tampoco escapa a esta tendencia.
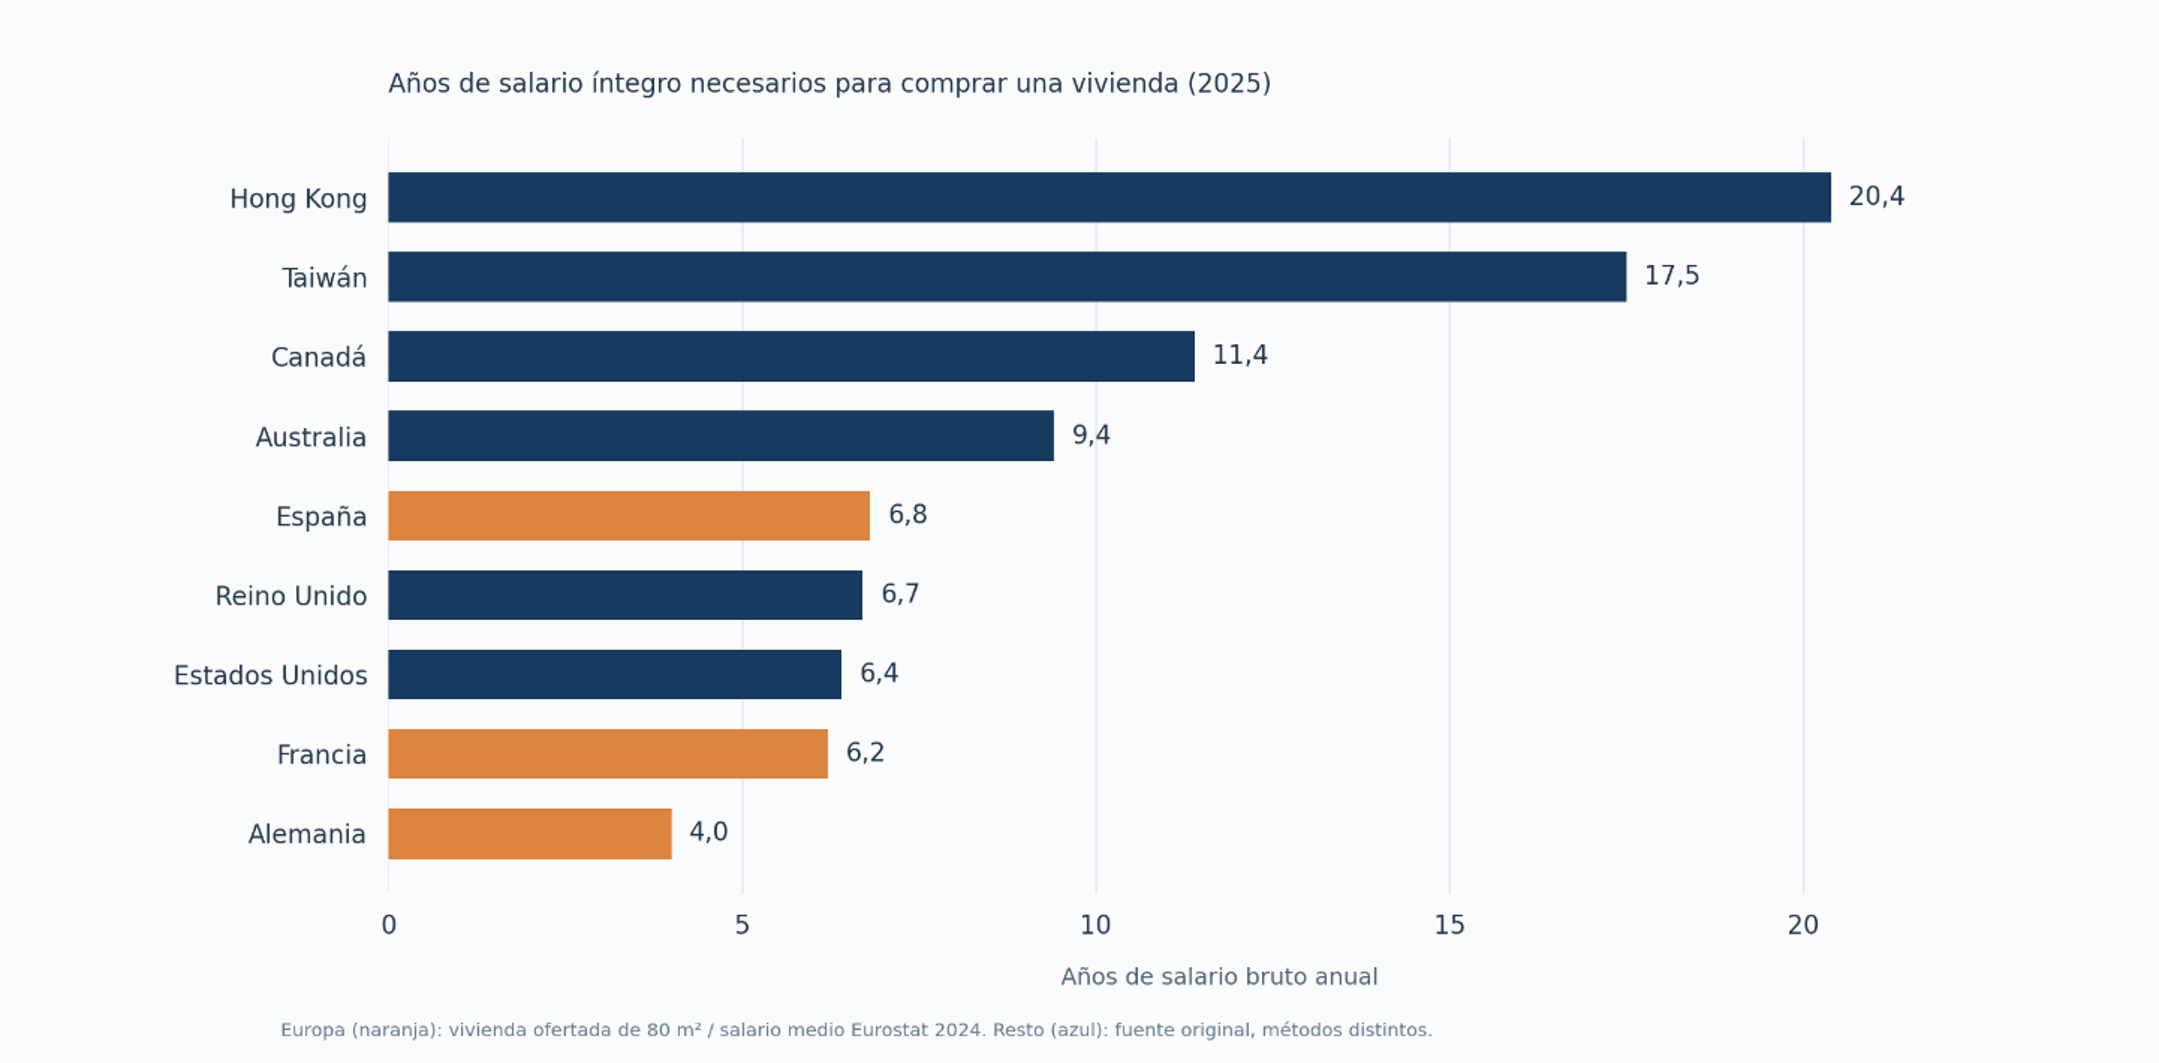
Conviene aclarar cómo hemos elaborado el gráfico. Las barras azul oscuro corresponden al estudio internacional original. Las de España, Francia y Alemania tienen otros colores porque hemos calculado sus cifras con un criterio común: el precio de una vivienda usada de 80 metros cuadrados dividido entre el salario bruto anual medio. Para ello utilizamos salarios de Eurostat de 2024 y precios de oferta de finales de 2025 publicados por Fotocasa, LPI-iad e ImmoScout24. En Alemania promediamos los precios de pisos y casas. Es una comparación orientativa, ya que las fuentes inmobiliarias nacionales tienen metodologías distintas y los seis mercados originales tampoco utilizan exactamente el mismo cálculo.
El resultado es revelador: en España necesitamos 6,8 años de salario íntegro para comprar una vivienda, frente a 6,2 en Francia y solo 4 en Alemania.
Quizá hayas leído que en España hacen falta 8,4 años, según Fotocasa e InfoJobs. La diferencia está en el salario utilizado: ese estudio toma el sueldo medio de las ofertas de empleo de InfoJobs, inferior al salario medio a tiempo completo de Eurostat que hemos empleado para comparar los tres países.
Según esta estimación, España es el país de los tres donde más años de salario hacen falta para comprar una vivienda. Y eso a pesar de que nuestros sueldos son considerablemente inferiores.
En España llevamos años construyendo menos viviendas de las necesarias en las zonas donde se concentra la demanda. Mientras tanto, aumenta el número de hogares, crece la población y las trabas administrativas y urbanísticas dificultan ampliar la oferta. A esto se suma la presión turística y de inversión en determinadas ciudades.
Cuando la oferta no responde a la demanda, los precios suben. Y sus consecuencias ya se están viendo en las manifestaciones por la vivienda que se suceden en Madrid, Barcelona y otras ciudades europeas.
Pero hay algo todavía más preocupante: la fractura patrimonial entre generaciones. Quienes compraron hace veinte o treinta años han podido beneficiarse de una importante revalorización de sus viviendas, mientras que muchos jóvenes descubren que sus salarios no han seguido el mismo ritmo. Estamos creando una sociedad donde acceder a una propiedad depende cada vez menos del esfuerzo individual y más del patrimonio familiar. Y eso retrasa la emancipación, dificulta formar una familia y limita las oportunidades de prosperar.
Conclusión
Durante generaciones hemos asumido que nuestros hijos vivirían mejor que nosotros. Que estudiar, trabajar y esforzarse permitiría construir una vida independiente y acumular un patrimonio. Pero ¿qué ocurre cuando una generación descubre que ni siquiera teniendo empleo puede permitirse una vivienda?
Creo que los gobiernos están subestimando las consecuencias sociales de este problema. Y que difícilmente lo resolveremos únicamente con ayudas, subvenciones o intervenciones sobre los precios si no conseguimos aumentar la oferta de viviendas allí donde realmente se necesitan. Porque cuando trabajar y esforzarse deja de ser suficiente para construir un futuro, la frustración termina trasladándose a la calle y a las urnas.
Y eso que todavía no hemos hablado del impacto que puede tener la inteligencia artificial sobre el empleo, especialmente entre unos jóvenes que ya sienten esa exclusión social. Si a la dificultad de acceder a una vivienda añadimos un mercado laboral donde la tecnología puede reducir las oportunidades de entrada para muchos trabajadores, el problema podría agravarse todavía más.
Me temo que estamos ante una situación de muy difícil gestión, cuyas consecuencias políticas y sociales todavía no somos capaces de dimensionar. No descartaría que estemos acercándonos a una etapa de convulsión social de una magnitud que no hemos visto en décadas. Y la historia nos ha enseñado hasta dónde puede llegar una sociedad cuando una parte importante de su población pierde la esperanza de prosperar y siente que ya no tiene nada que perder. En esas circunstancias, la frustración puede terminar derribando gobiernos, transformando sistemas políticos y desencadenando consecuencias devastadoras.
Porque pocas cosas son tan peligrosas para la estabilidad de una sociedad como que millones de personas dejen de creer que el futuro puede ser mejor que el presente.
Cuando el dinero empieza a faltar: la primera señal de alerta
Imagina que dos personas acuden al banco para pedir un préstamo. Una tiene un empleo estable, buenos ingresos y pocas deudas. La otra apenas llega a fin de mes, acumula varios créditos y tiene dificultades para pagar sus facturas.
¿Crees que el banco les prestará dinero al mismo tipo de interés?
Evidentemente, no. A la segunda persona le exigirá un interés mucho más elevado porque existe un riesgo mayor de que no devuelva el dinero.
Pues exactamente lo mismo ocurre con las empresas cuando necesitan financiación. Las compañías más solventes pueden emitir bonos, que no son más que préstamos que reciben de los inversores a cambio de pagarles unos intereses. Cuando una empresa tiene una situación financiera sólida, su deuda suele recibir una calificación elevada, conocida como “investment grade” o grado de inversión. En cambio, las compañías más endeudadas o con mayores dificultades financieras reciben calificaciones inferiores. Su deuda se conoce como “high yield”, o bonos de alto rendimiento, aunque popularmente se denominan “bonos basura”.
Y dentro de estos últimos también hay diferencias importantes. Una empresa con calificación BB tiene riesgos, pero otra con calificación CCC se encuentra en una situación mucho más delicada.
¿Por qué es importante entender todo esto?
Porque en Estados Unidos está apareciendo una señal que merece mucha atención. Los inversores están exigiendo intereses cada vez más elevados para prestar dinero a las empresas con peor calificación crediticia. De hecho, la diferencia entre lo que se exige a las compañías CCC y a otras empresas de deuda especulativa, calificadas BB o B, se ha ampliado hasta niveles que no veíamos desde la crisis de 2020.
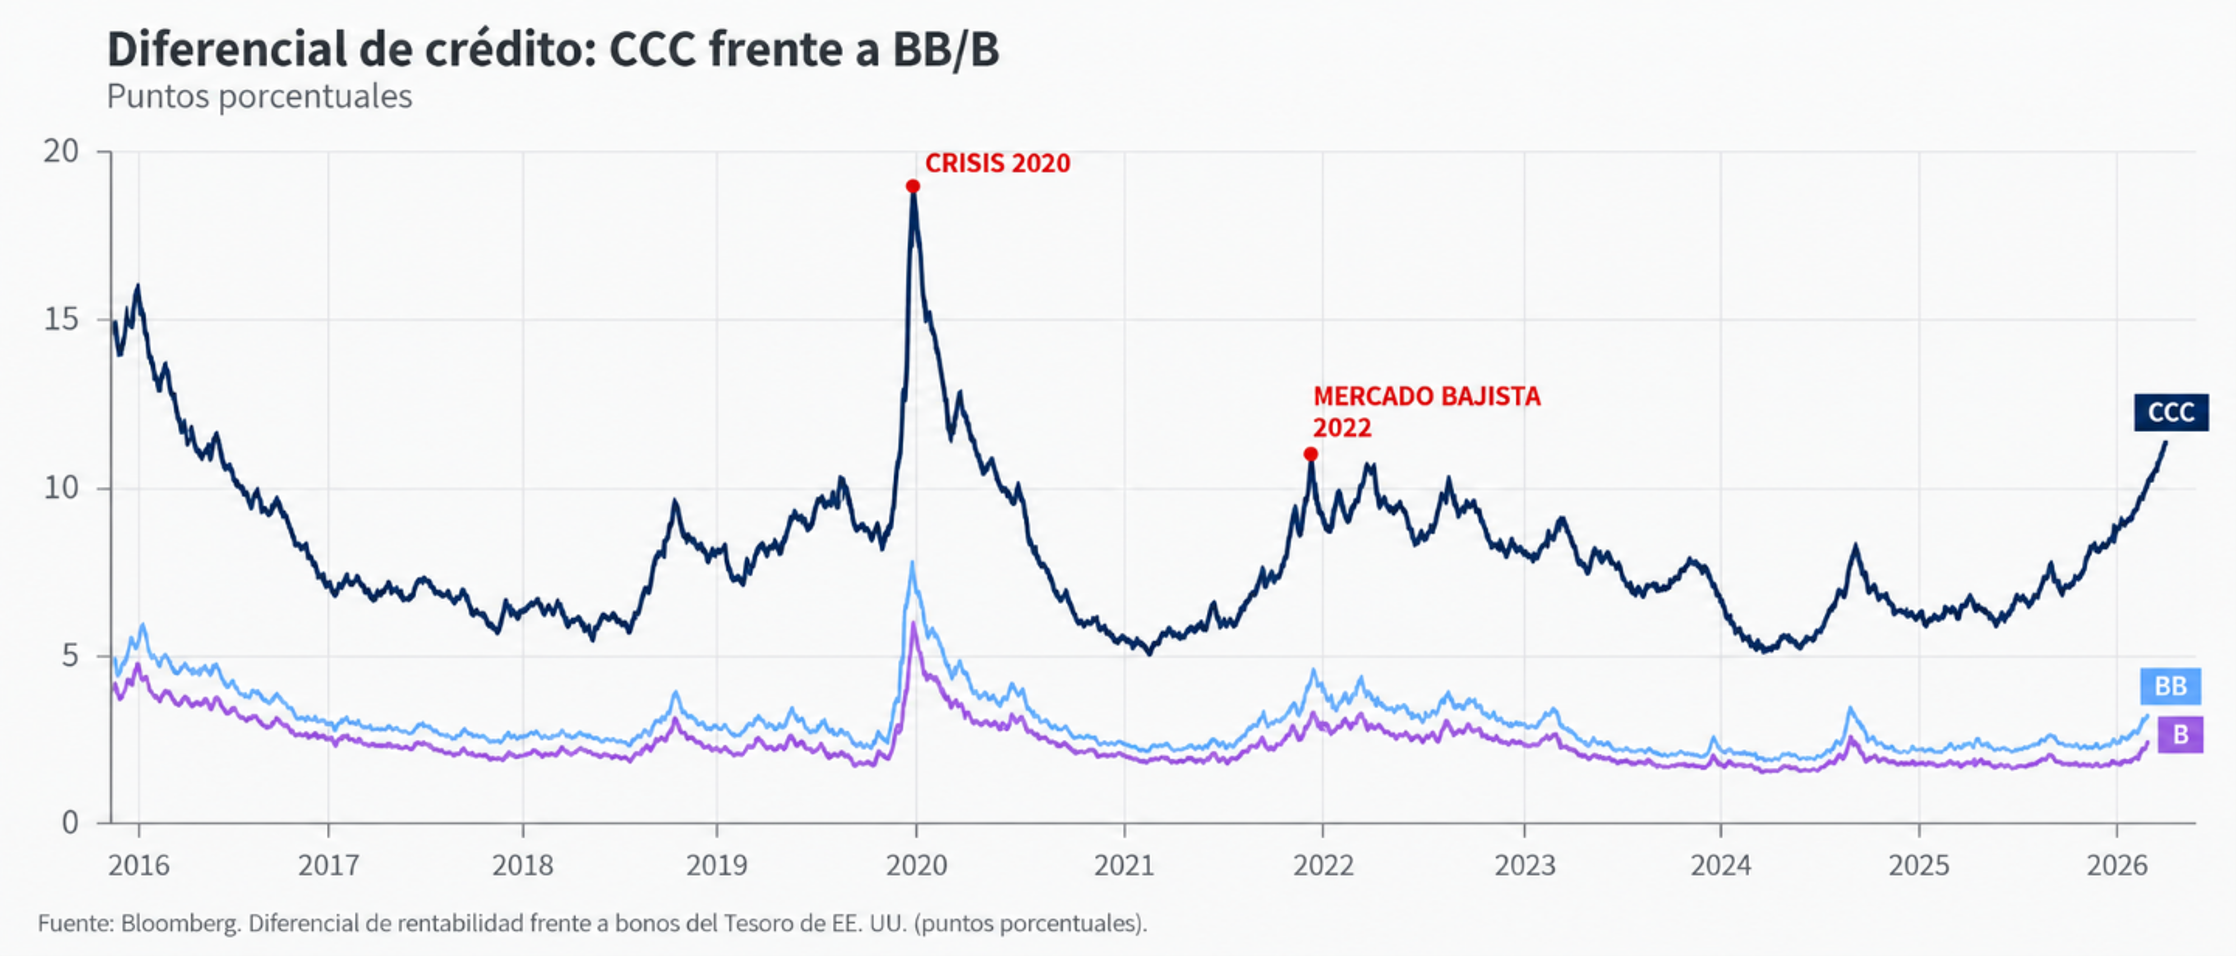
Esto significa que el mercado está empezando a distinguir de forma mucho más agresiva entre empresas que todavía pueden afrontar sus deudas y otras cuya capacidad de pago genera serias dudas. Y hay otra señal preocupante. Cada vez encontramos más préstamos empresariales que se negocian muy por debajo de su valor original. Algunos han llegado a cotizar por menos de 60 dólares por cada 100 prestados, mientras que el volumen de préstamos que cotizan a 80 dólares o menos ha aumentado cerca de un 90% en los últimos doce meses.
Cuando un préstamo de 100 dólares se vende por 60, el comprador está aplicando un descuento enorme porque teme no recuperar todo su dinero. No significa necesariamente que la empresa vaya a quebrar, pero sí que el mercado está anticipando problemas importantes. Y detrás de este deterioro encontramos una combinación peligrosa: tipos de interés elevados, inflación persistente y empresas que acumularon demasiada deuda cuando financiarse resultaba mucho más barato.
A ello se suma un riesgo nuevo: la inteligencia artificial. Algunos inversores temen que la IA transforme negocios tradicionales, especialmente en sectores como el software, las telecomunicaciones y determinados servicios, reduciendo los ingresos de compañías que necesitan generar mucho dinero para atender sus deudas. El problema aparece cuando esas empresas tienen que renovar sus préstamos. Si los inversores ya no quieren prestarles dinero, o solamente aceptan hacerlo a intereses prohibitivos, una situación financiera complicada puede convertirse rápidamente en una crisis de solvencia.
Y aquí está lo verdaderamente importante: por ahora, el deterioro más acusado se concentra en la deuda de peor calidad. No estamos viendo una tensión comparable y generalizada en la deuda de las compañías más solventes. Eso es una buena noticia, pero también explica por qué debemos prestar atención a lo que está ocurriendo.
Conclusión
Las crisis financieras rara vez empiezan afectando a todo el mundo al mismo tiempo. Normalmente, los primeros problemas aparecen allí donde se ha acumulado más deuda y existe menos capacidad para devolverla.
Lo que estamos viendo en Estados Unidos todavía no demuestra que estemos ante una nueva crisis crediticia. Pero sí indica que el dinero está dejando de estar disponible para algunas de las empresas más vulnerables. Y si hay algo que nos enseña la historia es que, cuando los inversores empiezan a desconfiar de la capacidad de pago de los deudores más débiles, conviene vigilar si esa desconfianza termina extendiéndose a empresas que hasta entonces parecían seguras. Porque el verdadero peligro no es que algunas compañías con demasiada deuda tengan problemas. Es que esos problemas acaben contagiando al resto del mercado.
¿Por qué cae el oro si los bancos centrales siguen comprando?
Hay algo aparentemente contradictorio en lo que está ocurriendo con el oro. Después de una subida extraordinaria, su precio ha sufrido una fuerte corrección y vuelve a situarse cerca de los 4.000 dólares por onza. Sin embargo, los bancos centrales llevan años aumentando sus reservas de este metal precioso.
¿No debería suceder exactamente lo contrario?
El gráfico que acompaña este artículo muestra un cambio espectacular. Durante décadas, el oro fue perdiendo protagonismo dentro de las reservas internacionales de los bancos centrales. A principios de los años ochenta representaba más del 60% del total, mientras que a comienzos de este siglo su peso había caído hasta aproximadamente el 10%. Pero esa tendencia comenzó a invertirse y, especialmente en los últimos años, el oro ha recuperado una parte importante del terreno perdido.
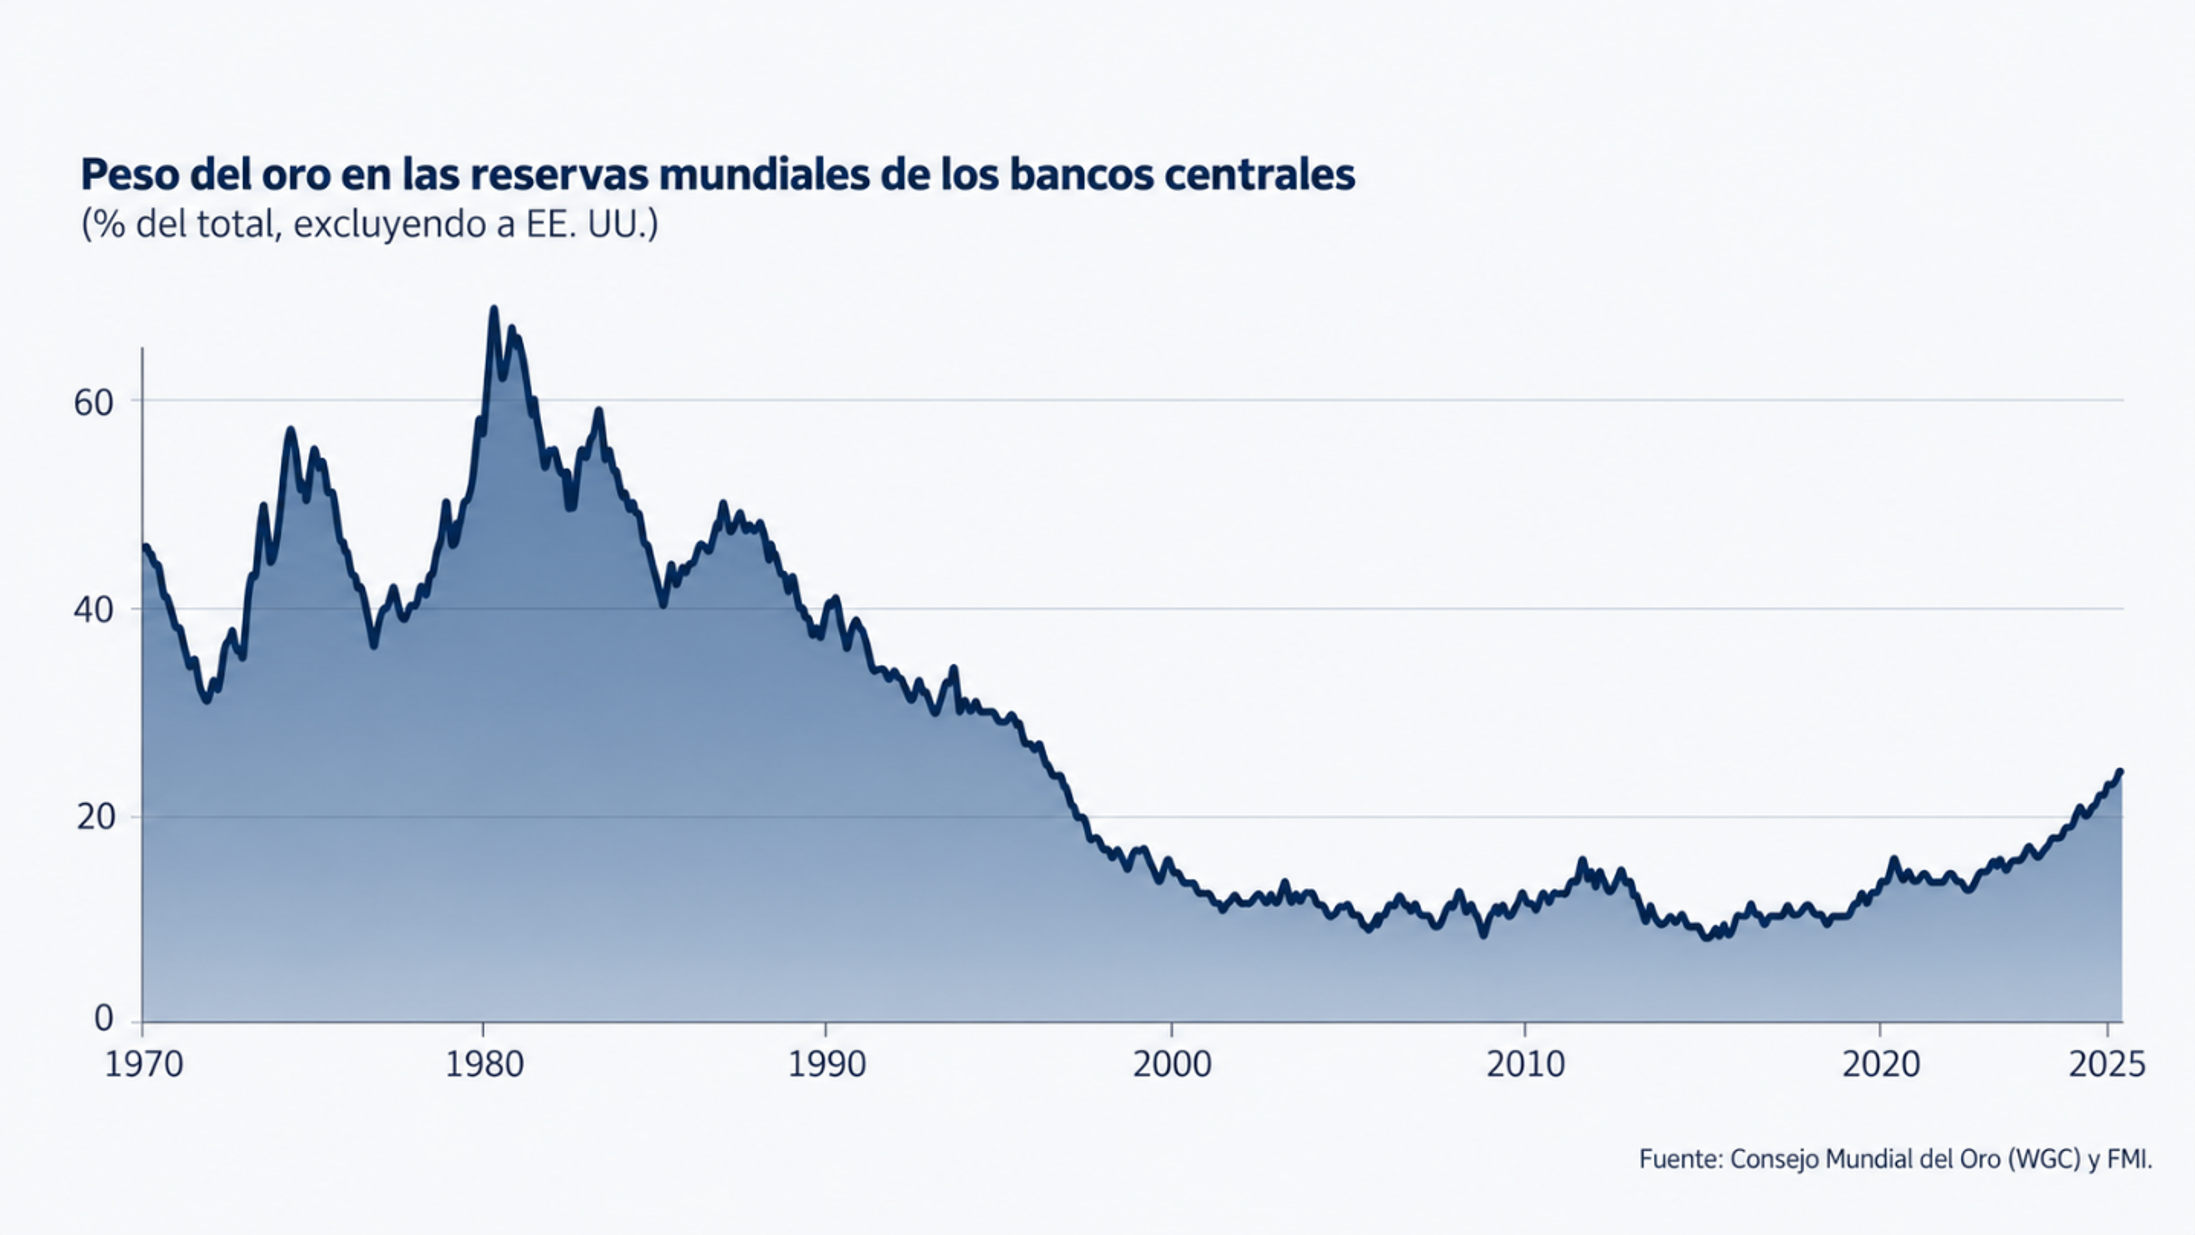
Conviene aclarar algo: el gráfico refleja el valor del oro como porcentaje de las reservas, no exclusivamente las toneladas compradas. Por tanto, parte de esa subida se explica por la propia revalorización del metal. Pero eso no cambia el hecho de que los bancos centrales llevan años siendo compradores netos de oro.
¿Qué está impulsando este cambio?
Durante décadas, los bonos del Tesoro estadounidense han sido uno de los principales destinos de las reservas internacionales. Pero ahora muchos bancos centrales se plantean hasta qué punto tiene sentido mantener tanta exposición a la deuda de un país cuyo endeudamiento no deja de crecer y cuyos déficits fiscales siguen sin corregirse.
A ello se añade un riesgo geopolítico cada vez más evidente: las reservas depositadas en otros países pueden quedar bloqueadas por decisiones políticas, como ocurrió con parte de las reservas rusas tras la invasión de Ucrania. Frente a estos riesgos, el oro tiene una característica diferencial: no representa la deuda de ningún gobierno ni depende de la solvencia de un emisor. Y cuando se mantiene bajo custodia propia, tampoco está expuesto de la misma manera a posibles sanciones financieras.
Eso no significa que todos los bancos centrales estén vendiendo bonos estadounidenses para comprar oro, pero sí ayuda a entender por qué muchos consideran conveniente diversificar sus reservas.
Entonces, ¿por qué está cayendo su precio?
Porque los bancos centrales no son los únicos participantes en este mercado. También intervienen fondos de inversión, grandes operadores financieros e inversores particulares, cuyas decisiones pueden cambiar con enorme rapidez. Y para entender hasta qué punto pueden influir en el precio del oro, basta con observar algunas cifras.
Según el Consejo Mundial del Oro, todo el oro extraído a lo largo de la historia suma unas 222.600 toneladas, valoradas en aproximadamente 29 billones de dólares. Sin embargo, durante 2025 se negociaron diariamente operaciones sobre oro por un importe medio de 361.000 millones de dólares, incluyendo compraventas físicas y operaciones financieras.
Y aquí está la clave: una parte muy importante de esas operaciones se realiza mediante contratos de futuros y otros instrumentos financieros que permiten comprar o vender exposición al oro sin necesidad de intercambiar físicamente el metal. De hecho, solo en los mercados organizados de futuros se negociaron unos 174.000 millones de dólares diarios durante 2025.
Conviene no confundir estas cifras. El volumen negociado no representa dinero nuevo invertido ni el valor de las posiciones abiertas en derivados. Una misma cantidad de oro puede comprarse y venderse repetidamente, generando un volumen de negociación muy elevado. Pero esas cifras sí permiten comprender la enorme actividad financiera que existe alrededor del metal y cómo los cambios en los flujos de compra y venta pueden provocar movimientos importantes en su cotización.
Cuando aumentan las expectativas de tipos de interés más elevados, el oro pierde atractivo relativo frente a los bonos, que sí ofrecen una rentabilidad a través de los cupones que pagan. Y cuando un activo acumula una subida tan extraordinaria como la que ha experimentado el oro, basta con que una parte de los inversores decida recoger beneficios para provocar correcciones importantes.
Si además los grandes fondos reducen sus posiciones o se ven obligados a cerrar operaciones apalancadas, la presión vendedora puede intensificarse rápidamente, aunque la demanda física de largo plazo siga siendo sólida. Por eso, que los bancos centrales sigan acumulando oro no impide que su precio pueda caer, incluso de forma considerable.
Conclusión
Creo que estamos ante dos fuerzas que actúan a velocidades completamente diferentes. Por un lado, los bancos centrales están reconsiderando cómo proteger sus reservas en un mundo cada vez más endeudado, fragmentado y sometido a tensiones geopolíticas. Por otro, los mercados financieros siguen reaccionando a los tipos de interés, las expectativas y los movimientos de capital a corto plazo.
El oro no es un activo infalible. No genera intereses ni dividendos y puede sufrir caídas muy importantes. Pero tiene algo que cada vez parece valorarse más: no es la promesa de pago de ningún gobierno y simultáneamente, su oferta es limitada.
Y eso me lleva a una reflexión que considero especialmente relevante: durante décadas, los bonos del Tesoro estadounidense han sido considerados uno de los activos más seguros del mundo. Que cada vez más bancos centrales quieran complementar esas reservas con oro debería hacernos reflexionar sobre cómo está cambiando la percepción del riesgo.
Además, conviene recordar que el precio que vemos cada día no depende exclusivamente de quienes quieren conservar oro durante décadas, sino también de quienes compran y venden enormes cantidades de exposición financiera en cuestión de horas.
Tal vez la noticia más importante no sea que el oro esté cayendo de precio, sino que, mientras cae, muchos bancos centrales siguen encontrando razones para querer tenerlo.
Meta, SpaceX y Anthropic anunciaron esta semana operaciones que podrían movilizar más de 235.000 millones de dólares. Por si quedaba alguna duda, la carrera de la inteligencia artificial ha entrado de lleno en su fase financiera.
La cuestión ya no es únicamente quién desarrolla el mejor modelo, sino cuánto dinero necesita para hacerlo y si los beneficios futuros justificarán semejante inversión.
Meta crece a costa de la caja y del accionista, la empresa pretende captar hasta 97.500 millones de dólares mediante distintas emisiones de acciones. Necesita financiar centros de datos, chips y capacidad de computación para competir con OpenAI, Anthropic y Google.
La compañía prevé invertir entre 135.000 y 145.000 millones en 2026 y mantiene compromisos futuros de gasto cercanos a 825.000 millones.
El esfuerzo ya se refleja en sus cuentas: en el tercer trimestre registró un flujo de caja libre negativo de 2.120 millones, frente a los 10.630 millones positivos del mismo periodo del año anterior. Y eso que Meta conserva un negocio publicitario muy rentable. La duda es cuánto deberá invertir antes de que sus nuevos servicios de IA generen un retorno suficiente.
Hay, además, un elemento llamativo. Nvidia aportará 3.000 millones a la ampliación, mientras AMD y Broadcom también han mostrado interés. Los fabricantes de chips financiarán así a un cliente que empleará parte de ese dinero en comprarles más equipos.
Esta circularidad no invalida el negocio, pero obliga a diferenciar entre la demanda final de los usuarios y la generada dentro del propio ecosistema tecnológico.
SpaceX ha elegido otra fórmula. Una filial de Apollo comprará chips y servidores para después alquilárselos. Los pagos comprometidos alcanzarán aproximadamente 40.000 millones de dólares.
El sistema reduce el desembolso inicial, pero no elimina el coste: lo distribuye durante varios años y lo transforma en una obligación contractual.
SpaceX casi duplicó sus ingresos durante los nueve primeros meses de 2026, hasta 27.080 millones, gracias al crecimiento de Starlink y de sus actividades de IA. Sin embargo, gastó 48.100 millones durante ese periodo y cerró septiembre con una deuda de 38.800 millones.
A este desequilibrio se añade la rápida obsolescencia tecnológica. Los chips pueden quedar superados antes de que finalicen los contratos, dejando a la empresa pagando por una infraestructura que ha perdido buena parte de su valor.
Anthropic, creadora de Claude, prepara una salida a bolsa con la que podría captar alrededor de 100.000 millones de dólares. Su crecimiento es extraordinario: en 2025 multiplicó por doce sus ingresos, hasta aproximarse a 4.600 millones. Pero ese mismo año registró pérdidas operativas superiores a 8.000 millones.
El principal coste es la computación. Anthropic habría comprometido más de 600.000 millones de dólares durante aproximadamente una década con proveedores como Amazon, Google y Microsoft. Parte de esos contratos no sería cancelable o exigiría pagos aunque no se utilizara toda la capacidad contratada.
Amazon y Google son, al mismo tiempo, proveedores y accionistas. La demanda existe y Anthropic ha ganado una posición relevante entre las empresas. La gran incógnita es si sus ingresos crecerán lo suficiente para cubrir una factura de semejante tamaño.
Estos tres casos refuerzan una de las ideas que planteé en mi evento Invertir en el mañana: si existe una burbuja en la IA, probablemente no esté solo en los múltiplos bursátiles, sino en las expectativas de crecimiento y beneficios.
Las valoraciones actuales presuponen que estas inversiones producirán grandes mejoras de productividad e ingresos recurrentes. Puede ocurrir. Pero cuanto mayor sea el capital comprometido, mayores tendrán que ser los beneficios futuros.
Una gran compañía comprada a una valoración excesiva puede convertirse en una mala inversión. Por eso es fundamental diferenciar el qué del cuándo: acertar con una tendencia no garantiza ganar dinero si entramos a un precio que ya descuenta un escenario perfecto.
El riesgo aumenta por la concentración. Las siete grandes tecnológicas representan aproximadamente el 35% del S&P 500, mientras una parte relevante del crecimiento estadounidense procede ya de la inversión en chips, centros de datos y modelos de IA.
Mientras ese gasto continúe, puede sostener la economía y los mercados. Pero si la monetización decepciona, el ajuste se extenderá a fabricantes de chips, eléctricas, centros de datos, constructoras y entidades financieras.
La IA necesita cantidades enormes de capital justo cuando el dinero ha dejado de ser barato.
Mi visión sobre esta tecnología continúa siendo constructiva a largo plazo. Sin embargo, el valor puede desplazarse desde el núcleo —chips, modelos y centros de datos— hacia aplicaciones capaces de generar productividad real en salud, biotecnología, nuevos materiales o robótica.
La inteligencia artificial puede transformar el mundo y, al mismo tiempo, dejar por el camino a muchas de las empresas que hoy financian su infraestructura.Por eso, antes de invertir, conviene preguntarse cuánto capital necesita cada compañía, cómo lo obtiene, quién asume el riesgo y cuánto optimismo está ya incorporado en su valoración.
No se trata de decidir si creemos o no en la inteligencia artificial. Se trata de distinguir entre una tecnología extraordinaria, una empresa extraordinaria y una inversión extraordinaria.
No siempre son lo mismo.