The trader nº 178
La interpretación inteligente del mercado
La interpretación inteligente del mercado
Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº178. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
Hay algo que me resulta fascinante y, al mismo tiempo, profundamente preocupante: la facilidad con la que el miedo puede convertirse en una herramienta para mantener a las personas atrapadas en situaciones que les perjudican.
En algunas relaciones marcadas por el maltrato psicológico existe un mecanismo de manipulación especialmente perverso. El agresor combina el arrepentimiento con la amenaza de un futuro todavía peor. Primero llega el «sé que lo he hecho mal, voy a cambiar, dame otra oportunidad». Después aparece el «¿qué vas a hacer sin mí?, ¿cómo vas a mantenerte?, ¿de verdad crees que estarás mejor si me dejas?».
El objetivo es conseguir que la víctima tenga tanto miedo a lo desconocido que termine aceptando una realidad que le hace daño. No porque esté bien, sino porque ha llegado a creer que cualquier alternativa podría ser todavía peor.
Evidentemente, la violencia doméstica y la política son realidades muy diferentes y no pretendo equipararlas. Pero hay un mecanismo psicológico que merece la pena analizar: convencer a alguien de que debe seguir aceptando lo que tiene, por malo que sea, porque lo que viene puede resultar mucho peor.
Y eso es precisamente lo que estamos viendo en política, y en concreto en torno a las campañas electorales. Cada vez resulta más habitual escuchar mensajes políticos que no intentan convencer al ciudadano de las virtudes de un proyecto, sino asustarlo con las consecuencias de que gane el adversario.
«Cuidado con los que vienen». «Si ganan ellos, perderás tus derechos». «Todo lo que hemos conseguido estará en peligro». «Con los otros estarás mucho peor».
Da igual el partido, el país o la ideología. El mecanismo es siempre parecido: cuando resulta difícil defender los resultados de la propia gestión, una alternativa es conseguir que el ciudadano tenga todavía más miedo a quienes podrían sustituirte. Y por desgracia, y aunque parezca sorprendente es que suele funcionar.
Nuestro refranero lo resume perfectamente: «Más vale malo conocido que bueno por conocer».
Pero ¿desde cuándo debería ser esa una buena filosofía para decidir nuestro futuro?
Pensemos en lo que significa realmente. Estamos aceptando que algo que sabemos que funciona mal, que nos perjudica y que lleva años sin mejorar, merece seguir existiendo simplemente porque desconocemos si la alternativa será mejor. Es decir, convertimos el miedo a equivocarnos mañana en una justificación para seguir soportando aquello que sabemos que está mal hoy.
Y aquí es donde creo que los ciudadanos deberíamos hacernos una pregunta fundamental: ¿dónde están nuestras líneas rojas? Porque una cosa es ser prudente ante un cambio y otra muy distinta es permitir que el miedo nos paralice indefinidamente.
Si un gobierno incumple sistemáticamente sus compromisos, deteriora las instituciones, administra mal los recursos públicos, no resuelve los problemas fundamentales de la sociedad o utiliza el poder para perpetuarse, debería llegar un momento en el que sus resultados pesaran más que cualquier amenaza sobre lo que podría suceder si deja de gobernar.
Y esto vale exactamente igual para cualquier partido político, tanto si es de derechas, de izquierdas o aún más extremista.
Cada cual debe votar de acuerdo con sus valores, y yo no soy nadie para decir cuales deben ser esos valores. Lo que cuestiono es que el miedo al futuro se utilice como excusa para no exigir responsabilidades por el presente. Porque el miedo a que las cosas puedan empeorar nunca debería servir para justificar indefinidamente que sigan funcionando mal.
Además, hay algo que olvidamos con demasiada frecuencia: en una democracia, cambiar de gobierno no debería ser un salto irreversible al vacío. Si una alternativa fracasa, se la puede sustituir. Si incumple sus promesas, se le pueden exigir responsabilidades. Si sus políticas resultan perjudiciales, se pueden corregir. Precisamente para eso existen las elecciones, los contrapesos institucionales y la alternancia en el poder.
El problema aparece cuando los ciudadanos dejamos de utilizar esas herramientas porque nos han convencido de que cualquier cambio representa una amenaza insoportable. Entonces la democracia corre el riesgo de convertirse en una competición por ver quién consigue provocar más miedo, en lugar de quién presenta mejores soluciones. Y quienes gobiernan descubren que ya no necesitan hacerlo especialmente bien. Les basta con convencer a suficientes personas de que los demás lo harían todavía peor.
Personalmente, creo que uno de los mayores ejercicios de libertad consiste en aprender a distinguir entre la prudencia y el miedo. La prudencia nos ayuda a evaluar alternativas y evitar errores. El miedo, cuando se convierte en nuestra única brújula, puede condenarnos a repetirlos indefinidamente.
No deberíamos entregar un cheque en blanco a nadie por temor a lo que pueda venir. Ni a quienes gobiernan ni a quienes aspiran a sustituirlos.
Deberíamos juzgar a unos por lo que han hecho y a otros por lo que proponen, establecer límites que no estamos dispuestos a tolerar y recordar que el poder no pertenece a los políticos, sino a los ciudadanos. Porque, al final, hay una pregunta que me parece mucho más importante que ¿y si los que vienen son peores?
Y es esta ¿Y si nuestro miedo a que las cosas empeoren es precisamente lo que permite que nunca mejoren?
La inflación presiona a los bancos centrales una vez más
Cuando parecía que los bancos centrales habían conseguido dejar atrás lo peor de la inflación, los últimos datos publicados en Estados Unidos y Europa vuelven a encender las alarmas. Los precios están acelerándose, los costes de producción aumentan con fuerza y tanto la Reserva Federal como el Banco Central Europeo se enfrentan a un dilema cada vez más complicado: endurecer su política monetaria para combatir la inflación mientras los gobiernos siguen acumulando déficits y aumentando su endeudamiento.
En Estados Unidos, la inflación de septiembre ha alcanzado el 3,7% interanual, frente al 3,4% de agosto. La inflación subyacente, que excluye alimentos y energía, también ha repuntado del 2,4% al 2,6%. Pero quizá la señal más preocupante procede del índice de precios de producción (PPI), que mide los precios que cobran los productores por sus bienes y servicios. Su tasa interanual ha alcanzado el 6,3%, la más elevada desde finales de 2022.
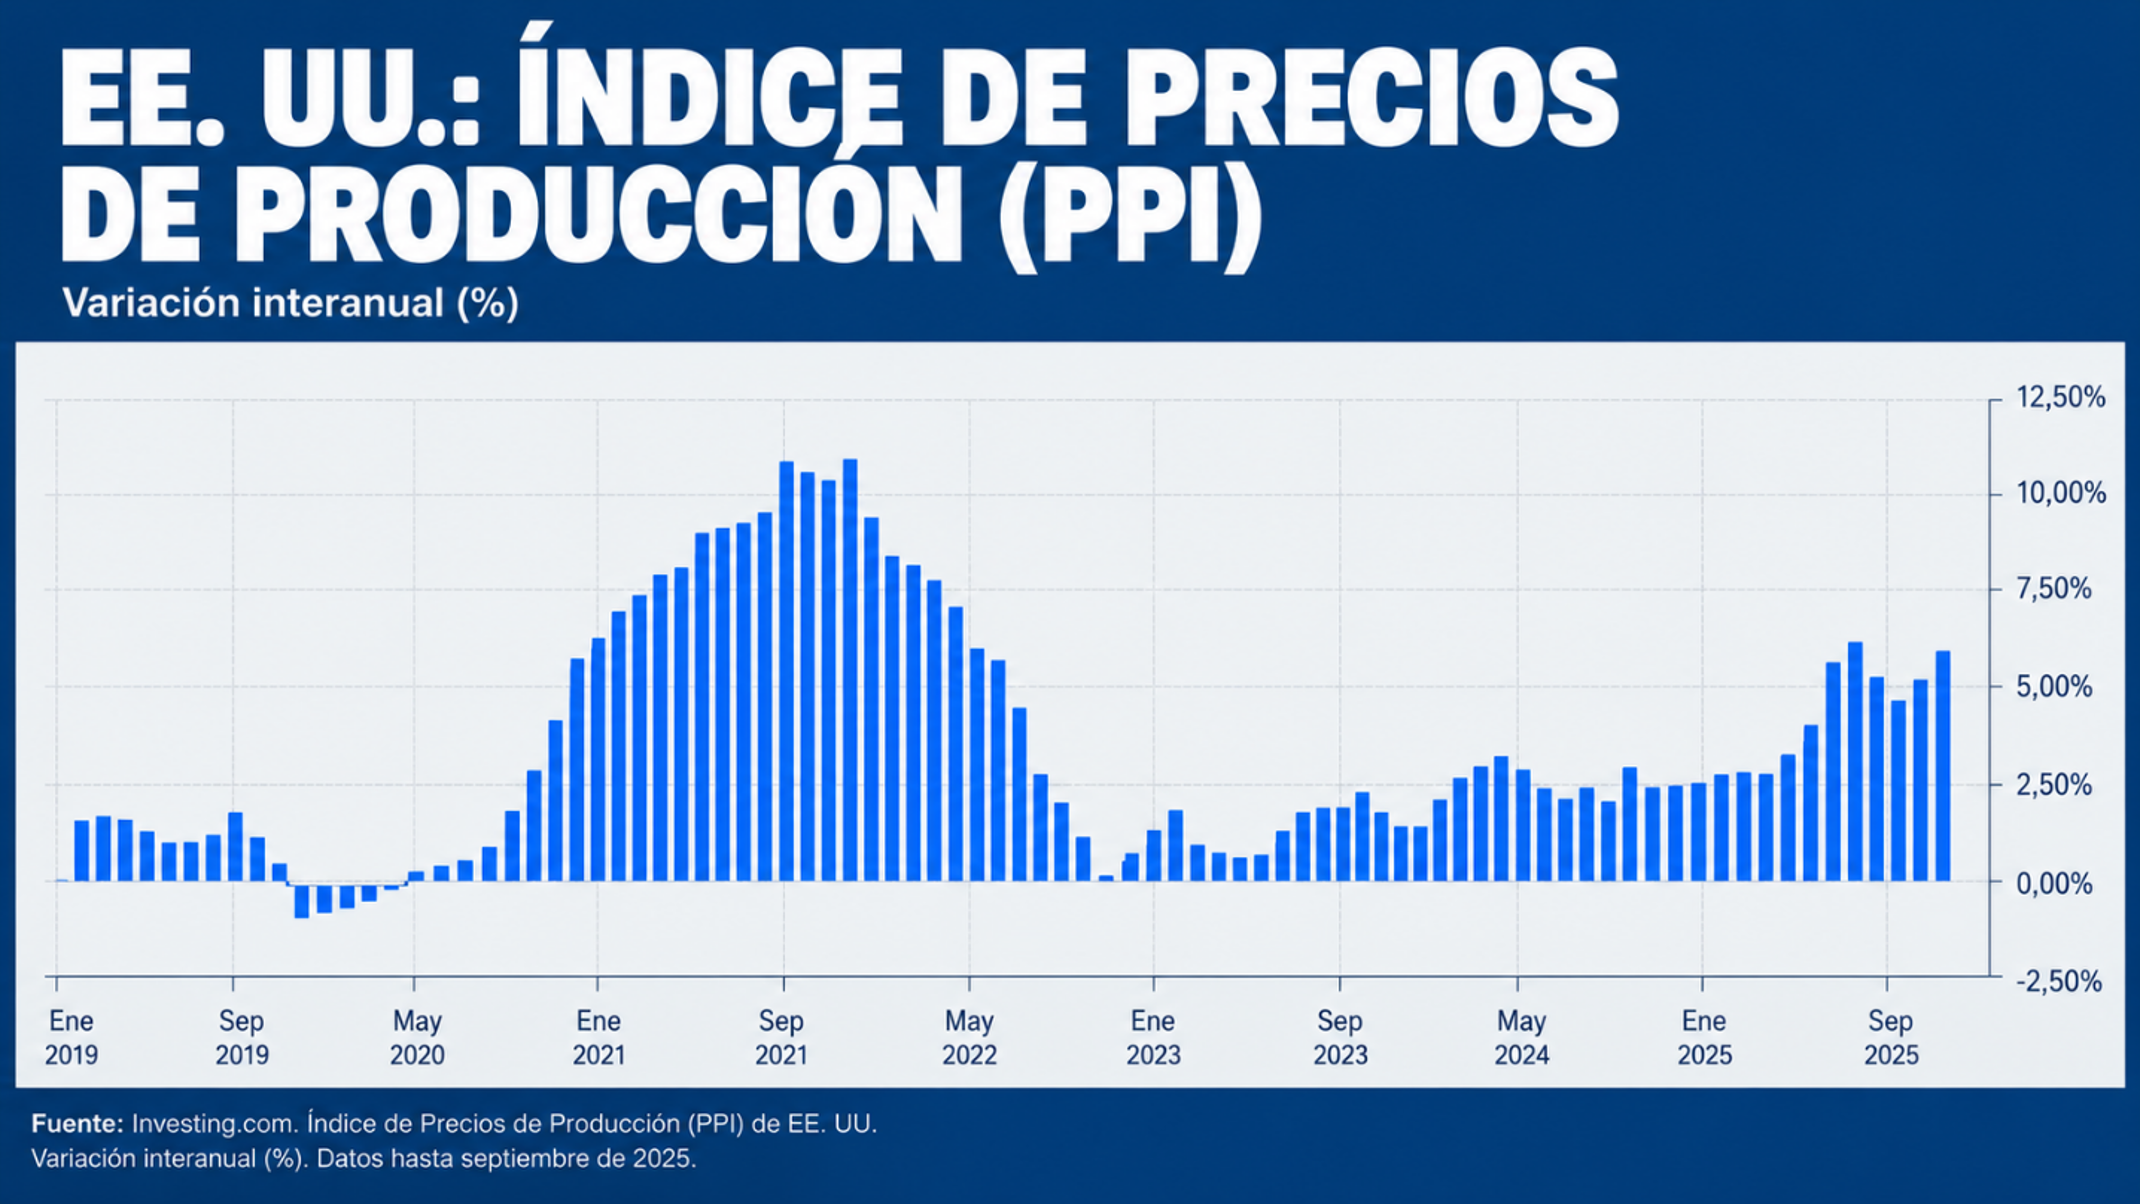
Fuente: Investing.com
¿Por qué es importante? Porque cuando producir resulta más caro, las empresas tienen dos alternativas: asumir el incremento reduciendo sus márgenes de beneficio o trasladar parte de esos costes a sus clientes. Si optan por lo segundo, las subidas que hoy aparecen en los precios de producción pueden terminar llegando a los consumidores durante los próximos meses. No es una relación automática, pero sí una advertencia de que las presiones inflacionistas podrían aumentar aún más.
Europa tampoco escapa a esta tendencia. La inflación de la eurozona alcanzó el 3,8% en septiembre, frente al 3,2% de agosto, mientras que los precios industriales de producción registraron un incremento interanual del 8,2% en agosto. Buena parte de estas presiones procede del encarecimiento de la energía, especialmente preocupante porque afecta transversalmente a toda la economía: transporte, industria, alimentación y servicios.
El problema es que los bancos centrales pueden encarecer el dinero, pero no pueden producir más petróleo, abaratar el gas ni resolver los conflictos geopolíticos que están impulsando los costes energéticos. Subir los tipos puede reducir la demanda y limitar la propagación de la inflación, pero también encarece las hipotecas, dificulta la financiación empresarial y eleva progresivamente la factura de intereses de los Estados.
Y aquí aparece un problema que considero todavía más preocupante: la falta de disciplina fiscal de muchos gobiernos. Mientras los bancos centrales intentan contener la inflación, los Estados siguen acumulando déficits elevados y emitiendo enormes cantidades de deuda para financiar un gasto público creciente. El resultado es una contradicción difícil de sostener: la política monetaria intenta moderar la demanda mientras una política fiscal excesivamente expansiva puede seguir alimentándola.
Los mercados de bonos están enviando una señal de advertencia. Las rentabilidades de la deuda pública han experimentado importantes presiones alcistas, reflejando las expectativas de inflación, los tipos de interés y también la preocupación por las necesidades de financiación de los gobiernos. Los inversores exigen una mayor compensación por prestar su dinero a largo plazo. Y esto puede generar un círculo vicioso: cuanto más sube el coste de financiación de los Estados, mayor es la factura de intereses, más difícil resulta reducir los déficits y mayores pueden ser las necesidades futuras de endeudamiento.
Conviene recordar algo fundamental: los bancos centrales controlan directamente los tipos de interés a corto plazo, pero no pueden imponer indefinidamente las rentabilidades que los inversores exigirán por prestar dinero a diez o treinta años. Si los mercados empiezan a desconfiar de la sostenibilidad fiscal de un país, pueden exigir tipos más altos incluso aunque su banco central decida no subirlos.
Conclusión
Estamos entrando en una etapa en la que los gobiernos necesitan cada vez más financiación, los inversores exigen mayores rentabilidades y los bancos centrales tienen menos margen para acudir al rescate sin reavivar la inflación. Durante décadas nos acostumbramos a pensar que siempre habría un banco central dispuesto a bajar los tipos o comprar deuda cuando apareciesen problemas. Pero esa capacidad de intervención resulta mucho más limitada cuando la inflación sigue siendo elevada.
Y quizá ese sea el verdadero riesgo que tenemos por delante: que el próximo gran endurecimiento de las condiciones financieras no venga exclusivamente de una decisión de la Reserva Federal o del BCE, sino de unos mercados de deuda cada vez menos dispuestos a financiar sin exigir una compensación creciente a gobiernos que llevan demasiado tiempo gastando por encima de sus posibilidades.
¿Y si la “IA” triunfa y sus fabricantes no ganan dinero?
La inteligencia artificial promete transformar nuestra forma de trabajar, producir y consumir. Las grandes tecnológicas están invirtiendo cantidades astronómicas para liderar esta revolución y los mercados descuentan una oportunidad de negocio extraordinaria. Pero hay una pregunta que deberíamos hacernos: ¿puede la IA convertirse en un éxito espectacular y, aun así, algunas de las empresas que están invirtiendo miles de millones en desarrollarla terminar perdiendo dinero?
Un estudio de Epoch AI, recogido por Deutsche Bank, revela un dato impresionante: el coste de alcanzar un determinado nivel de capacidad en IA está cayendo aproximadamente un 47% cada trimestre, equivalente a un desplome cercano al 92% anual. Según la comparación histórica, el abaratamiento está siendo unas seis veces más rápido que el de la computación, 18 veces más que el de las baterías de litio y 54 veces más que el de la electricidad. Nunca habíamos visto una reducción de costes semejante en tan poco tiempo entre las grandes tecnologías transformadoras analizadas.
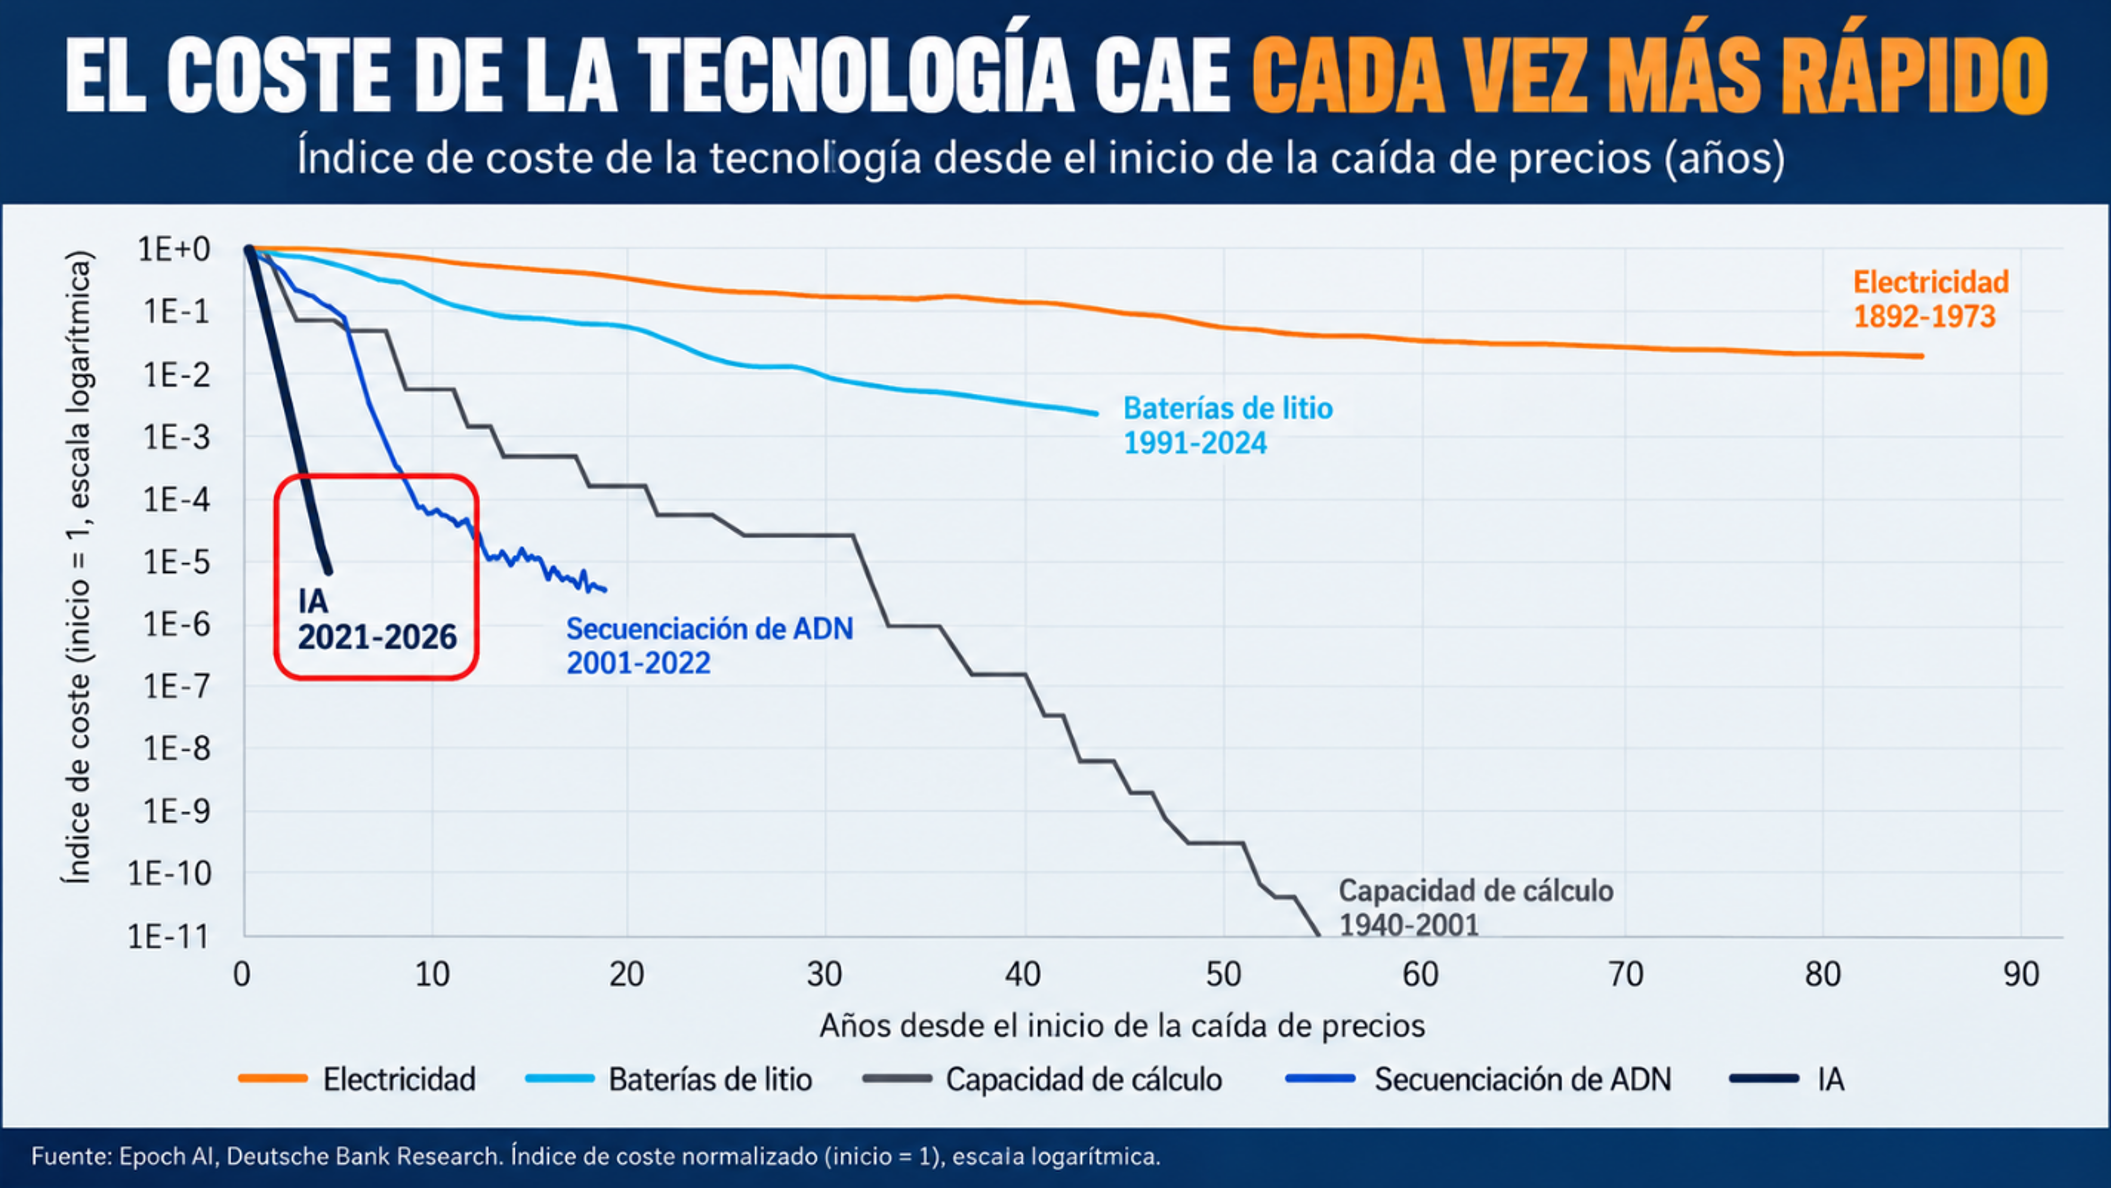
Fuente: Epoch AI
Eso sí, hay un matiz importante: estas cifras se refieren al coste de alcanzar un nivel fijo de rendimiento, no al precio de los modelos más avanzados. La IA de ayer se abarata a una velocidad vertiginosa, mientras que la tecnología de vanguardia sigue siendo relativamente cara. De hecho, el coste de igualar una capacidad recién desarrollada puede caer un 66% en apenas un trimestre. La ventaja competitiva de hoy puede desaparecer en cuestión de meses.
Y aquí aparece una contradicción fascinante. Cuanto más barata resulta la IA, más empresas pueden utilizarla. Es lo que conocemos como la paradoja de Jevons: cuando una tecnología se vuelve más eficiente y barata, su consumo total puede aumentar en lugar de disminuir. Google pasó de procesar 480 billones de tokens mensuales en mayo de 2025 a 3.200 billones un año después. Y no solo crece el consumo, también el dinero que mueve el sector. Según Apollo, el gasto en tokens se ha duplicado aproximadamente desde finales de 2025, pese a que su precio unitario ha caído más de un 90% desde 2023.
Además, los márgenes de los líderes están mejorando. Según SemiAnalysis, Anthropic elevó el margen bruto de su infraestructura de inferencia del 38% a más del 70% en un año, mientras sus ingresos anualizados superaron los 47.000 millones de dólares. Por tanto, no estamos ante una industria cuyos beneficios estén siendo destruidos por el abaratamiento. Al menos, no por ahora. El interrogante es si estas cifras podrán sostenerse cuando la competencia se intensifique y las inversiones sigan creciendo.
Porque la guerra de precios ya está en marcha. Los desarrolladores chinos, con DeepSeek a la cabeza, ofrecen modelos entre un 60% y un 90% más baratos que sus competidores estadounidenses y, según los datos de tráfico de OpenRouter recogidos en el análisis, representan alrededor del 61% de los tokens procesados en esa plataforma. Esto obliga a los laboratorios occidentales a innovar constantemente para justificar precios superiores, mientras desarrollar nuevos modelos resulta cada vez más caro.
Y no todas las empresas están igual de expuestas. Microsoft, Google o Amazon cuentan con millones de clientes y negocios consolidados en los que integrar la IA. Pueden beneficiarse tanto de venderla como de utilizarla para mejorar sus productos. Pero tampoco son inmunes: buena parte de las inversiones multimillonarias y del riesgo de obsolescencia de los chips recae precisamente sobre ellas. La diferencia es que pueden apoyarse en el flujo de caja de sus otros negocios. Los laboratorios especializados, como OpenAI o Anthropic, dependen mucho más de mantenerse en la frontera tecnológica, mientras que las empresas que alquilan capacidad de computación financiada con deuda afrontan un riesgo especialmente elevado si los precios caen antes de recuperar sus inversiones.
Este último grupo recuerda a lo ocurrido durante la burbuja de internet. Las compañías de telecomunicaciones invirtieron fortunas desplegando fibra óptica. Acertaron al anticipar una explosión del tráfico de datos, pero muchas se arruinaron porque los precios del ancho de banda cayeron demasiado deprisa. Internet fue un éxito extraordinario, pero buena parte del dinero terminó en manos de empresas que aprovecharon aquella infraestructura barata, no de quienes la construyeron.
Con la IA podría ocurrir algo parecido, aunque todavía estamos lejos de poder afirmarlo. Los grandes proveedores tecnológicos han comprometido más de 700.000 millones de dólares de inversión para 2026. Y a esa factura se añade otro problema: los chips y servidores comprados hoy pueden quedar económicamente obsoletos mucho antes de lo previsto en sus amortizaciones contables. Si eso ocurre, los beneficios podrían terminar siendo bastante menores de lo que hoy reflejan las cuentas.
Conclusión
Los datos actuales respaldan el crecimiento de la industria, pero todavía no garantizan que todas esas inversiones vayan a ser rentables. La demanda se dispara, algunos márgenes mejoran y las oportunidades son enormes. Sin embargo, la competencia, el desplome de precios y la necesidad de invertir constantemente pueden provocar que una parte importante del valor generado termine en manos de quienes utilizan esta tecnología, en lugar de quienes financian su desarrollo.
No tengo demasiadas dudas de que la IA ya está transformando la economía mundial. Lo que sí me genera muchas dudas es quién conseguirá apropiarse de los beneficios de esa transformación y quién terminará pagando las inversiones que no logren recuperarse. Porque una cosa es acertar con la tecnología que va a cambiar el mundo y otra muy distinta acertar con las empresas que van a ganar dinero gracias a ella.
Crédito foto Jonas Hunger WSJ
El creador de DeepMind cree que la inteligencia artificial cambiará radicalmente el mundo en apenas unos años.
Demis Hassabis, premio Nobel de Química y responsable de Google DeepMind, considera que estamos a las puertas de una transformación científica y tecnológica sin precedentes. Su ambición no es simplemente desarrollar máquinas más inteligentes, sino utilizar esa inteligencia para resolver algunos de los mayores problemas de la humanidad.
Leo en una entrevista publicada este fin de semana por The Wall Street Journal, como Demis Hassabis explica la visión que ha guiado toda su carrera: construir una inteligencia artificial capaz de comprender el mundo y acelerar los descubrimientos científicos.
Hassabis no es un visionario cualquiera. Cofundó DeepMind, la compañía adquirida por Google, y estuvo detrás de desarrollos tan relevantes como AlphaGo, el sistema que consiguió derrotar a los mejores jugadores de go, y AlphaFold, una herramienta que revolucionó la predicción de las estructuras de las proteínas y contribuyó a que recibiera el Nobel de Química en 2024.
Su pronóstico es extraordinariamente ambicioso: la inteligencia artificial general (AGI), capaz de desarrollar una amplia variedad de tareas intelectuales al nivel humano, podría llegar en un plazo de dos o tres años.
Pero lo verdaderamente interesante es lo que vendría después.
Para Hassabis, la inteligencia artificial no debería limitarse a redactar documentos, programar o automatizar tareas. Su mayor potencial estaría en acelerar la investigación científica, desarrollar nuevos medicamentos, comprender mejor las enfermedades y abordar problemas que hasta ahora parecían imposibles de resolver.
Esa ambición está detrás de Isomorphic Labs, la compañía que dirige y que busca aplicar la IA al descubrimiento de fármacos.
La posibilidad de combatir enfermedades como el cáncer mediante avances impulsados por inteligencia artificial ilustra la dimensión de esta revolución. No significa que exista una cura inmediata, sino que las herramientas disponibles para la investigación podrían mejorar de forma extraordinaria.
Hassabis también reconoce los riesgos de desarrollar sistemas cada vez más poderosos. Por eso defiende una regulación responsable y flexible, capaz de acompañar la velocidad del progreso tecnológico sin bloquear sus beneficios.
¿Qué significa todo esto para la economía y la inversión?
Si estas previsiones llegan a cumplirse, el impacto económico de la inteligencia artificial podría ir mucho más allá de las grandes compañías tecnológicas.
La industria farmacéutica, la biotecnología, la investigación científica y numerosos sectores productivos podrían experimentar cambios profundos en sus costes, productividad y capacidad de innovación. Si estuviste en Invertir en el mañana, nada de esto te suena ya a nuevo, ¿verdad?
Sin embargo, conviene distinguir entre el potencial de una tecnología y la rentabilidad de invertir en ella. Que la inteligencia artificial transforme una industria no significa que todas las empresas relacionadas vayan a convertirse en buenas inversiones.
La gran cuestión para los próximos años será identificar qué compañías consiguen transformar los avances tecnológicos en ventajas competitivas, ingresos y beneficios sostenibles.
Porque si Hassabis está en lo cierto, quizá estemos asistiendo no solo al nacimiento de una nueva tecnología, sino al comienzo de una nueva etapa de crecimiento económico.
Buena semana.