The trader nº 175
La interpretación inteligente del mercado

Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº175. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
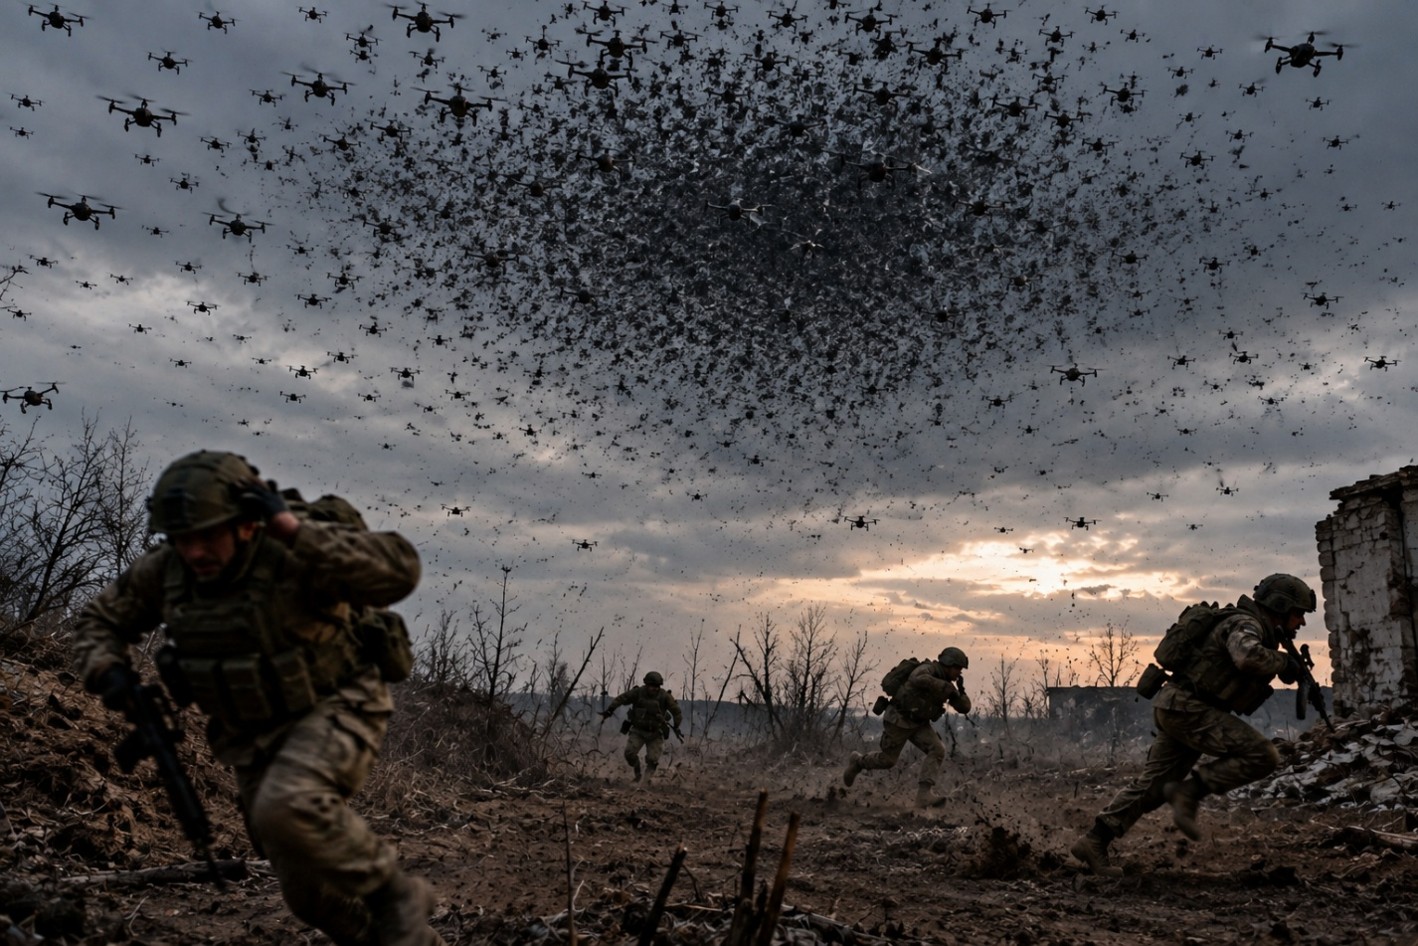
Hace apenas unos años, una escena como esta habría pertenecido a una película de ciencia ficción…
Un pequeño vehículo avanza lentamente por una carretera del Donbás. No lleva conductor ni soldados. Transporta baterías para drones, munición, comida y agua hacia las posiciones ucranianas del frente. A varios kilómetros de distancia, bajo tierra, una mujer llamada Marina lo conduce mirando una pantalla. A su alrededor, otros operadores hacen lo mismo con otros robots mientras otro monitor les advierte de las amenazas que se aproximan. De repente aparecen dos drones enemigos cerca de la ruta y alguien ordena detenerse. Marina para el robot y espera. La estrategia consiste en quedarse completamente inmóvil, como quien se hace el muerto delante de un depredador esperando que no lo descubra.
Bienvenidos a la guerra de 2026.
En las zonas más peligrosas que rodean Kramatorsk, enviar camiones cargados de soldados y suministros se ha vuelto casi suicida. Ahora buena parte de ese trabajo lo realizan pequeños vehículos terrestres no tripulados. Hasta la colocación de la carga se ha convertido en parte de la estrategia: las botellas de agua se ponen delante porque es una de las zonas donde suelen impactar los drones y pueden ayudar a contener el fuego.
Los robots tampoco duran demasiado. Muchos no sobreviven más de seis misiones o una semana, pero perder una máquina es preferible a perder un soldado.
La transformación también se percibe mirando al cielo. Los bomberos que acuden a apagar un edificio bombardeado trabajan con casco y chaleco antibalas mientras alguien vigila con un detector de drones y varios policías permanecen preparados para disparar. Cuando se escucha el grito de «¡FPV, FPV!», todos corren en direcciones diferentes porque el piloto que dirige el dron sólo puede perseguir a uno. Después llegan los disparos, con suerte el dron es alcanzado y explota en el aire y los bomberos regresan al incendio hasta que aparece el siguiente.
La guerra ha convertido actividades tan cotidianas como reparar una tubería, conducir un automóvil o apagar un incendio en algo potencialmente mortal. Pero lo verdaderamente impresionante es hasta qué punto las máquinas están empezando a sustituir al ser humano. Los robots ya no sólo transportan comida o munición. Algunos incorporan ametralladoras y otros se cargan de explosivos para convertirse en bombas móviles. Los drones observan, localizan objetivos, atacan vehículos y persiguen personas.
Según el jefe de la 93.ª Brigada Mecanizada ucraniana, alrededor del 80% de sus misiones logísticas ya las realizan robots y también efectúan ataques utilizando máquinas en lugar de soldados.
Esto está cambiando la propia lógica de la guerra. Durante décadas imaginamos los conflictos modernos alrededor de tanques, artillería, aviones y grandes unidades avanzando sobre el terreno. Pero cuando miles de pequeños ojos electrónicos vigilan permanentemente el campo de batalla, concentrar hombres y vehículos se vuelve extremadamente peligroso. Un operador puede conducir un vehículo desde kilómetros de distancia, otro pilotar un dron sin ver físicamente a la persona que intenta alcanzar y una máquina puede llevar munición hasta un lugar al que enviar soldados sería prácticamente una sentencia de muerte.
Conclusión
La robótica está empezando a cambiar una de las actividades más antiguas del ser humano: la guerra.
Hasta ahora utilizábamos máquinas para aumentar nuestra capacidad de combatir: un tanque protegía al soldado, un avión lo transportaba y un misil permitía atacar desde más lejos. Pero el ser humano seguía estando en el centro del proceso. Lo que estamos empezando a ver ahora es diferente: las máquinas comienzan directamente a sustituirlo.
Y todavía falta incorporar plenamente una tecnología que puede acelerar esta transformación de manera extraordinaria: la inteligencia artificial. Hoy seguimos viendo operadores manejando drones y robots desde una pantalla, pero el siguiente paso son máquinas capaces de orientarse, reconocer el terreno, coordinarse entre ellas, identificar amenazas, modificar sus rutas y reaccionar en milisegundos con una intervención humana cada vez menor.
Durante décadas, el cine nos mostró ejércitos de máquinas autónomas combatiendo entre ellas y pensamos que aquello pertenecía a un futuro lejano. Lo inquietante de lo que está ocurriendo en Ucrania es que obliga a hacerse una pregunta mucho más incómoda: ¿y si ese futuro no está llegando, sino que ya ha empezado?
| Cierre Semanal | Cierre Anual | Precio actual | Últimos 5 días | En el año | |
|---|---|---|---|---|---|
| S&P500 | 7.743,41 | 6.845,5 | 7.651,54 | -1,19% | 11,77% |
| Nasdaq100 | 30.608,13 | 25.249,85 | 30.408,50 | -0,65% | 20,43% |
| Eurostoxx50 | 6.302,82 | 5,796,22 | 6.202,49 | -1,59% | 7,01% |
| Ibex35 | 19.700,10 | 17.307,80 | 19.144,10 | -2,82% | 10,61% |
| Oro | 4.321,20 | 4.341,10 | 4.194,60 | -2,93% | -3,37% |
| Brent | 97,44 | 60,85 | 99,42 | 2,03% | 63,39% |
| Natgas | 3,23 | 3,13 | 2,97 | -8,05% | -5,11% |
| SSE | 3.888,37 | 3.968,84 | 3.842,19 | -1,19% | -3,19% |
| Bitcoin | 84,448,75 | 87.517,27 | 83.363,09 | -1,29% | -4,81% |
*Cierre semanal: 24 de septiembre del 2026 a las 10:00
*Cierre anual: Último dato del 31 de diciembre del 2025.
*Precio Actual: 01 de octubre del 2026 a las 10:00
Apagar la IA no será tan fácil como pulsar un botón
Durante años hemos imaginado que, si algún día la inteligencia artificial se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto.
La realidad empieza a parecer bastante más complicada.
Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en Estados Unidos han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.
El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.
Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y Estados Unidos, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.
Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar.
Nada de esto demuestra que estemos ante una inteligencia artificial fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.
Conclusión
Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera.
Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.
Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, nosotros estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.
Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una inteligencia artificial cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales.
Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina.
Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad.
Vivienda: Cuando faltan casas, ¿De quién es la culpa?
España ha convertido la vivienda en una nueva batalla ideológica. El desahucio de Maricarmen, una mujer de 87 años ha actuado como detonante de unas protestas que han obligado al Gobierno a reaccionar y han vuelto a enfrentar dos formas muy diferentes de entender el problema.
PSOE y Sumar han acordado nuevas medidas que refuerzan la protección del inquilino: ampliación de la protección frente a determinados desahucios, regulación de los alquileres de temporada y por habitaciones, prórrogas de contratos y restricciones a determinadas compras realizadas por fondos. El planteamiento de la izquierda pone el énfasis en proteger al inquilino y limitar determinadas actuaciones de propietarios e inversores.
El PP propone prácticamente lo contrario: aumentar la oferta. Feijóo plantea movilizar suelo, agilizar licencias, dar mayor seguridad jurídica al propietario, ofrecer incentivos fiscales y construir hasta un millón de viviendas. Su argumento es que intervenir cada vez más el mercado puede retraer la oferta y que, sin construir muchas más viviendas, el problema no desaparecerá.
Pero quizá estamos dedicando demasiado tiempo a discutir sobre quién tiene la culpa y demasiado poco a observar los números.
Desde 2021, España ha terminado aproximadamente 90.000-100.000 viviendas nuevas al año, mientras el número de hogares ha crecido mucho más deprisa. El Banco de España calcula que entre 2021 y 2025 se acumuló una diferencia de alrededor de 700.000 viviendas entre la creación de nuevos hogares y la construcción de vivienda nueva. Es difícil encontrar una explicación más sencilla de por qué los precios están sometidos a semejante presión.
Fuente: INE
A ello se suma la demografía. España ya roza los 50 millones de habitantes. Solo durante 2025 ganó más de 440.000 residentes y el INE señala que el crecimiento poblacional reciente se explica por el aumento de la población nacida en el extranjero, mientras disminuye la nacida en España. A julio de 2026 había 10,29 millones de residentes nacidos fuera de España: más del 20% de la población, es decir, aproximadamente uno de cada cinco habitantes del país.
Esto no convierte la inmigración en “la culpable” del problema. Significa algo mucho más elemental: si aumenta rápidamente la población y el número de hogares, también debe aumentar la oferta de vivienda. Si no ocurre, el desequilibrio termina apareciendo en forma de precios más altos, alquileres más caros y mayores dificultades de acceso.
Y existe otra cifra particularmente incómoda para un país que lleva años poniendo la vivienda en el centro del debate político. España dispone de un parque público equivalente aproximadamente al 3,6% de las viviendas principales, frente al 7,1% de media de la OCDE, el 14% de Francia, el 16,4% del Reino Unido y más del 20% en Austria y Países Bajos. En 2025 se terminaron apenas 11.000 viviendas protegidas, cuando en los años noventa se construían unas 62.000 anuales.
Ese debería ser, al menos, uno de los puntos de encuentro entre izquierda y derecha. España necesita construir más, movilizar suelo, agilizar trámites y generar seguridad suficiente para que exista oferta privada. Pero también necesita un parque público y social mucho mayor que permita proteger precisamente a quienes el mercado no puede atender.
Conclusión
El problema de la vivienda en España se ha convertido en una batalla entre inquilinos y propietarios, izquierda y derecha, ciudadanos y fondos de inversión. Pero detrás de todo ese ruido existe una realidad mucho más sencilla: tenemos un enorme problema de oferta.
Durante años nuestros gobernantes no han conseguido que la construcción de vivienda acompañe las necesidades de una población que, al mismo tiempo, han permitido que creciera con fuerza gracias fundamentalmente a la inmigración. No hay nada intrínsecamente malo en que aumente la población. Lo difícil de entender es hacerlo sin garantizar simultáneamente que existan suficientes viviendas, infraestructuras y servicios para atenderla.
Y resulta especialmente difícil de justificar que, después de años de gobierno socialdemócrata y progresista, España siga teniendo uno de los parques de vivienda pública más pequeños de las economías desarrolladas. Si queremos proteger de verdad a jóvenes, familias con pocos recursos o personas vulnerables, parece lógico preguntarse por qué no hemos construido durante los últimos ocho años muchas más viviendas sociales y de alquiler asequible.
Porque quizá ahí reside una de las grandes contradicciones de este debate. En lugar de reconocer primero las carencias de las políticas públicas de vivienda, una parte del discurso político ha terminado señalando al propietario como responsable del problema.
Y la inmensa mayoría de los propietarios no son grandes empresas ni fondos buitre. Son ciudadanos que ahorraron durante años, compraron una vivienda con mucho esfuerzo y decidieron ponerla en alquiler. Convertirlos ahora en sospechosos, reducir su seguridad jurídica o presentarlos como especuladores a los que se les puede expropiar su vivienda en casos extremos, puede ser políticamente rentable, pero difícilmente hará aparecer los cientos de miles de viviendas que nos faltan.
Ya es hora de dejar de politizar problemas que afectan de lleno a la vida de los ciudadanos. Basta de utilizarlos para buscar votos, de señalar siempre al culpable en el bando contrario y de negarse a reconocer que llevamos demasiado tiempo haciendo las cosas mal. La vivienda no se convirtió ayer en un problema: lleva años acumulándose mientras muchas de las promesas electorales de construir cientos de miles de viviendas y crear un verdadero parque público de alquiler social quedaban sin cumplir. Ahora, cuando el problema amenaza con traducirse también en pérdida de votos, llegan las prisas, las acusaciones y las soluciones de urgencia. Pero detrás de todo ese ruido político permanece una realidad mucho más sencilla: faltan viviendas. Y mientras nuestros políticos estén más preocupados por decidir a quién culpar que por construirlas y garantizar una solución habitacional a quienes realmente no pueden acceder a una, seguiremos discutiendo sobre las consecuencias sin resolver la causa.
Europa se prepara para otro invierno energético peligroso
Europa se acerca al invierno con un problema que recuerda demasiado a 2022. Esta vez, sin embargo, el epicentro no está únicamente en el gas, sino también en el petróleo, las refinerías y, especialmente, el diésel.
El comisario europeo de Energía, Dan Jørgensen, ha advertido de que este podría ser el peor invierno desde la crisis energética de 2022. La preocupación ha aumentado después de que Donald Trump plantease restringir las exportaciones estadounidenses de diésel para contener los precios en Estados Unidos.
El problema es que esa amenaza llega cuando otras fuentes de suministro están fallando simultáneamente. Los conflictos en Oriente Próximo y las dificultades en Ormuz han reducido la disponibilidad de combustible, mientras los ataques contra refinerías rusas y las restricciones de Moscú han retirado más producto del mercado. Estados Unidos representa cerca del 20% del comercio marítimo mundial de diésel y Europa depende cada vez más de esas exportaciones.
Pero hay otro problema menos visible: Europa tiene cada vez menos capacidad para convertir petróleo en combustible. Desde 2008 han cerrado o se han reconvertido unas 30 de las aproximadamente 100 refinerías europeas. La UE ha perdido más del 20% de su capacidad de procesado. Por eso mirar únicamente el precio del petróleo puede resultar engañoso. Los coches y los camiones no consumen Brent, sino gasolina y diésel. Si existe petróleo, pero falta capacidad para refinarlo, el combustible puede encarecerse mucho más que el propio crudo.
España ofrece un ejemplo extraordinario.
En julio de 2008, el Brent llegó a 147,5 dólares por barril y el diésel costaba alrededor de 1,33 euros por litro. Hoy, con el petróleo rondando los 100 dólares, el diésel se aproxima a 1,92 euros.
La explicación aparece cuando descomponemos lo que pagamos en la gasolinera. En apenas un año, el coste mayorista del diésel ha pasado aproximadamente de 52 céntimos a 1,11 euros por litro. En 2025 suponía el 36% del precio final; ahora representa cerca del 60%. Esto permite entender también por qué la rebaja fiscal apenas se percibe. El Gobierno descuenta 20 céntimos por litro de diésel, pero el coste mayorista ha aumentado casi 60.
El Estado resta 20 céntimos mientras el producto añade casi 60. Y conviene hacer una distinción importante: el problema no está principalmente en el margen de las gasolineras, sino mucho antes, en el mercado mayorista y especialmente en el refino. Los márgenes de las dos grandes petroleras españolas muestran hasta qué punto ha cambiado la situación. En Repsol, el margen de refino pasó de 5,6 a 12,4 dólares por barril entre el primer semestre de 2025 y el mismo periodo de 2026. En Moeve pasó de 5,8 a 11 dólares. De media, los márgenes aumentaron alrededor de un 116%, mientras el Brent subía un 53%.
Esto no significa necesariamente que las compañías puedan fijar esos márgenes a voluntad. Refleja también la escasez existente: cuando faltan productos refinados y hay menos instalaciones capaces de producirlos, aumenta el valor económico de transformar petróleo en diésel o gasolina.
Y aquí España tiene una ventaja estratégica. Mientras Europa cerraba refinerías, nuestro país conservó una potente industria que representa aproximadamente el 13% de la capacidad de refino europea. Eso reduce nuestro riesgo de desabastecimiento, pero no nos protege de los precios internacionales.
El verdadero peligro, además, va mucho más allá del depósito del automóvil. El diésel mueve camiones, agricultura, construcción e industria. Si aumenta el coste de transportar y producir mercancías, parte de ese incremento termina trasladándose al consumidor y alimentando nuevamente la inflación.
Conclusión
Europa puede tener combustible este invierno y, aun así, sufrir una crisis energética. No hacen falta gasolineras vacías. Basta con que conseguir diésel, gas y electricidad resulte suficientemente caro como para presionar la inflación, reducir la competitividad industrial y obligar a los gobiernos a volver a intervenir.
España parte con una ventaja importante al haber conservado su capacidad de refino, pero la comparación con 2008 resume perfectamente el problema: con el petróleo un tercio más barato que entonces, llenar el depósito cuesta mucho más.
En 2022 Europa descubrió el riesgo de depender excesivamente de Rusia. En 2026 puede descubrir algo igualmente incómodo: cambiar de proveedor no significa dejar de depender y, además, tener petróleo sirve de poco si el verdadero cuello de botella está en convertirlo en el combustible que necesitamos.
¿Quieres recibir esta newsletter?
la ONU habla de todo, pero resuelve cada vez menos
La Asamblea General de Naciones Unidas vuelve a dejar una sensación incómoda: nunca habíamos necesitado tanto la cooperación internacional y, sin embargo, cada vez parece más difícil conseguirla.
Durante estos días se han reunido en Nueva York buena parte de los líderes mundiales. Ha habido discursos, propuestas y algunas declaraciones conjuntas. Pero cuando uno separa el ruido de los resultados, descubre que los avances concretos se concentran precisamente en los asuntos donde el enfrentamiento entre las grandes potencias es menor.
Por ejemplo, la Asamblea aprobó una declaración sobre la subida del nivel del mar que introduce una cuestión sorprendentemente importante: un país podría conservar su soberanía y su pertenencia a Naciones Unidas aunque parte de su territorio desaparezca físicamente bajo el agua.
También se renovó el compromiso internacional para prepararse ante futuras pandemias, bajo el principio de que la salud humana, animal y medioambiental están conectadas. Y el cambio climático volvió a ocupar un lugar destacado, aunque sin grandes compromisos nuevos: António Guterres reclamó calendarios concretos para abandonar progresivamente los combustibles fósiles y mucha más financiación para los países en desarrollo.
Hasta aquí, avances.
El problema aparece cuando entramos en los grandes conflictos que están definiendo el nuevo orden mundial.
En Ucrania no hubo acercamiento. Zelenski pidió mantener la presión económica sobre Rusia, mientras Lavrov dejó claro que Moscú continuará persiguiendo sus objetivos y rechazó la idea de un simple alto el fuego que permita a Ucrania rearmarse.
En Oriente Próximo tampoco. Irán planteó a través de Catar una propuesta que incluía el levantamiento de sanciones petroleras, el desbloqueo de activos y un alto el fuego más amplio a cambio de reabrir el estrecho de Ormuz. Trump la rechazó por considerarla inaceptable.
Y Gaza volvió a mostrar hasta qué punto se ha deteriorado el consenso internacional. Decenas de delegaciones abandonaron la sala durante el discurso de Netanyahu, mientras Mahmud Abbas tuvo que intervenir por vídeo después de que Estados Unidos le negara el visado.
Ni siquiera existe consenso sobre quién dirigirá Naciones Unidas cuando Guterres abandone el cargo a finales de año. El proceso para elegir al próximo secretario general continúa bloqueado, mientras la reforma del Consejo de Seguridad —incluido el eterno debate sobre el derecho de veto— sigue sin avanzar.
Todo esto ocurre, además, en una ONU financieramente debilitada. La organización afronta para 2026 un presupuesto de unos 3.450 millones de dólares, con aproximadamente un 15% menos de recursos y casi un 19% menos de personal. Estados Unidos transfirió 827 millones antes de la Asamblea, pero todavía mantiene una deuda cercana a los 4.000 millones.
Y quizá el dato más revelador sea otro: solo el 36% de los Objetivos de Desarrollo Sostenible que pueden medirse avanza al ritmo necesario o muestra progresos moderados.
Mientras tanto, algunas de las conversaciones potencialmente más importantes ocurrieron fuera de Naciones Unidas. Estados Unidos y China prolongaron su tregua comercial y Trump y Xi acordaron abrir un diálogo bilateral sobre inteligencia artificial. Es significativo que dos de las mayores potencias del planeta prefieran negociar directamente cuestiones estratégicas antes que hacerlo dentro de las instituciones multilaterales creadas precisamente para ese propósito.
Conclusión
El problema de Naciones Unidas no parece ser la falta de reuniones, declaraciones o buenas intenciones. Es algo bastante más profundo: la institución tiene cada vez más dificultades para actuar precisamente allí donde más necesaria sería su intervención.
Puede alcanzar acuerdos sobre pandemias, desarrollo o el futuro de los pequeños Estados amenazados por el cambio climático. Pero cuando aparecen Ucrania, Gaza, Irán, la rivalidad entre Estados Unidos y China o la reforma del propio Consejo de Seguridad, el consenso desaparece.
Y eso nos deja ante una paradoja histórica. Naciones Unidas nació en 1945 para evitar que la rivalidad entre grandes potencias volviera a desembocar en una catástrofe mundial. Ochenta años después, esas potencias vuelven a competir por territorio, tecnología, energía, comercio y poder militar mientras la institución creada para arbitrar sus diferencias pierde recursos y capacidad de influencia.
Tal vez la pregunta ya no sea si Naciones Unidas necesita otra reforma.
La pregunta es cuánto tiempo puede sobrevivir una institución internacional cuando quienes tienen el poder para hacerla funcionar prefieren resolver sus diferencias al margen de ella.
Durante décadas, la inversión inmobiliaria se entendió de una manera relativamente sencilla: comprar un activo, financiarlo, alquilarlo y esperar una combinación de renta y revalorización.
Ese modelo sigue vigente, pero empieza a quedarse corto para explicar lo que está ocurriendo en el sector.
El inmobiliario europeo está entrando en una nueva fase en la que coinciden varias tensiones: precios elevados, falta de oferta, problemas de accesibilidad, tipos de interés todavía relevantes y una creciente demanda de soluciones más flexibles. A ello se suma una capa tecnológica que está cambiando tanto la forma de analizar los activos como la manera de financiarlos y acceder a ellos.
Los datos ayudan a entender la presión. En el primer trimestre de 2026, los precios de la vivienda en la Unión Europea aumentaron un 5,1% interanual, mientras los alquileres crecieron un 3%. Al mismo tiempo, la inversión residencial de la zona euro continúa por debajo de los máximos alcanzados en 2022.
Es decir: la demanda continúa ahí, pero el acceso se complica.
Y cuando acceder a un activo se vuelve más difícil, el mercado empieza a innovar. Una de las primeras transformaciones está ocurriendo antes incluso de comprar.
Históricamente, gran parte de la inversión inmobiliaria particular se ha basado en unas pocas variables: precio, ubicación, alquiler esperado y conocimiento más o menos intuitivo de una determinada zona.
Ahora empieza a incorporarse una lógica mucho más próxima a la utilizada en los mercados financieros.
PropHero es un buen ejemplo. La compañía utiliza inteligencia artificial y una base de más de 80 millones de puntos de datos para analizar precios, alquileres, evolución demográfica, demanda, infraestructuras y otras variables antes de seleccionar oportunidades de inversión.
El cambio es relevante porque introduce una nueva capa en el análisis inmobiliario: el dato.
En Invertir en el mañana, Joaquín Bernal, COO de PropHero, y Jaime Gil, CEO de PropHero España, analizarán hasta qué punto esta combinación de tecnología e inmobiliario está modificando la forma de seleccionar activos.
Para invertir en inmobiliario existe otra barrera incluso anterior al análisis: el precio.
La subida acumulada de la vivienda y el endurecimiento de las condiciones de financiación han elevado considerablemente el capital necesario para realizar una inversión inmobiliaria tradicional. Una respuesta del mercado está siendo reducir el tamaño mínimo de la inversión.
habitacion.com lleva esta lógica a la propiedad física: permite adquirir una habitación como propiedad inmobiliaria, formalizando la operación ante notario e inscribiéndola en el Registro de la Propiedad.
Desde el punto de vista económico, lo interesante no es solo el producto. Es la fragmentación del ticket de entrada.
Los mercados financieros llevan décadas recorriendo ese camino. Fondos, ETF o participaciones fraccionadas permiten obtener exposición a determinados activos sin necesidad de adquirirlos íntegramente. El inmobiliario empieza a experimentar una evolución parecida.
Uri Vyce, de habitacion.com, explicará en el encuentro hasta qué punto esta fórmula puede abrir el acceso a inversores que difícilmente podrían asumir la compra de una vivienda completa.
Pero reducir el tamaño de la propiedad no es la única forma de abrir el mercado.También se puede separar completamente la inversión de la propiedad. Civislend permite a particulares financiar proyectos inmobiliarios mediante crowdlending. El inversor no compra el inmueble: presta capital a un promotor durante un plazo determinado a cambio de una rentabilidad pactada.
La compañía comunicó en agosto haber financiado más de 118 millones de euros en 46 proyectos durante 2026.
Aquí la naturaleza económica de la inversión cambia por completo. El riesgo ya no depende únicamente de si el inmueble gana o pierde valor. Entran en juego la solvencia del promotor, la estructura del préstamo, las garantías, los plazos de ejecución y la capacidad final de devolver el capital. Eso explica por qué no debería analizarse un proyecto de crowdlending del mismo modo que una compra directa de vivienda.
Agustín Vara de Rey, de Civislend, permitirá abordar precisamente esa otra forma de entender la exposición al sector: no como propietario, sino como financiador.
Una cuarta transformación afecta a la infraestructura de la inversión.
Reental utiliza blockchain para tokenizar derechos económicos vinculados a proyectos inmobiliarios. En España, estas operaciones se estructuran mediante préstamos participativos tokenizados: el inversor adquiere tokens vinculados económicamente al proyecto.
Aquí conviene hacer una distinción importante. Tokenizar un activo inmobiliario no implica necesariamente convertirse en copropietario registral de una vivienda. Lo que puede tokenizarse es el instrumento mediante el cual el inversor participa económicamente en la operación.
La innovación está, por tanto, en la infraestructura.
Blockchain permite representar digitalmente determinados derechos, dividirlos en unidades más pequeñas y facilitar su registro y transferencia. Y quizá ahí resida una de sus aplicaciones más interesantes: no sustituir los activos que conocemos, sino cambiar la forma en la que accedemos a ellos.
Eric Sánchez, de Reental, abordará durante el evento precisamente esa frontera entre inmobiliario, tokenización y nuevas infraestructuras financieras.
Hay, sin embargo, otra transformación todavía más profunda.
Puede cambiar la forma en la que financiamos un inmueble. Puede cambiar la tecnología con la que lo analizamos, pero si cambia la forma en la que vivimos, cambia también qué inmobiliario tendrá demanda.
Trabajamos más en casa, nos movemos más profesionalmente, nuestras casas se han hecho más pequeñas. Vivimos distinto a nuestros padres. De ahí el crecimiento de segmentos como el flex living, el coliving, las residencias de estudiantes o diferentes fórmulas de alojamiento de media estancia.
Kategora trabaja precisamente en este espacio, desarrollando y gestionando de forma integral activos inmobiliarios vinculados a nuevos modelos de living y alojamiento flexible con una visión de largo plazo y un objetivo claro: generar rentabilidad para sus inversores. Para ello, busca anticipar nuevas formas de vivir y viajar y trasladarlas a proyectos capaces de generar valor a largo plazo, que opera a través de su marca hotelera Kora Living. Para un inversor, esto introduce una variable que a veces queda fuera de los modelos tradicionales, ahora no basta con preguntar cuánto vale un edificio hoy, ahora hay que preguntarse quién querrá utilizarlo dentro de diez años. Una visión que combina rentabilidad, uso y disfrute y sostenibilidad para invertir hoy pensando también en el legado que dejaremos mañana. De todo ello nos hablará Kepa Apraiz, de Kategora, en Invertir en el mañana.
Un activo tradicional, cinco transformaciones
Como ves lo interesante es que estas compañías no compiten necesariamente por resolver el mismo problema. Dibujan la transformación de una clase de activo.
Para el inversor, eso significa más oportunidades, también más complejidad porque cuando dos productos tienen un inmueble debajo no significa que tengan la misma liquidez, el mismo riesgo, los mismos derechos jurídicos o la misma fuente de rentabilidad.
El ladrillo no está desapareciendo. Lo que está cambiando es la arquitectura financiera, tecnológica y social que construimos alrededor de él.
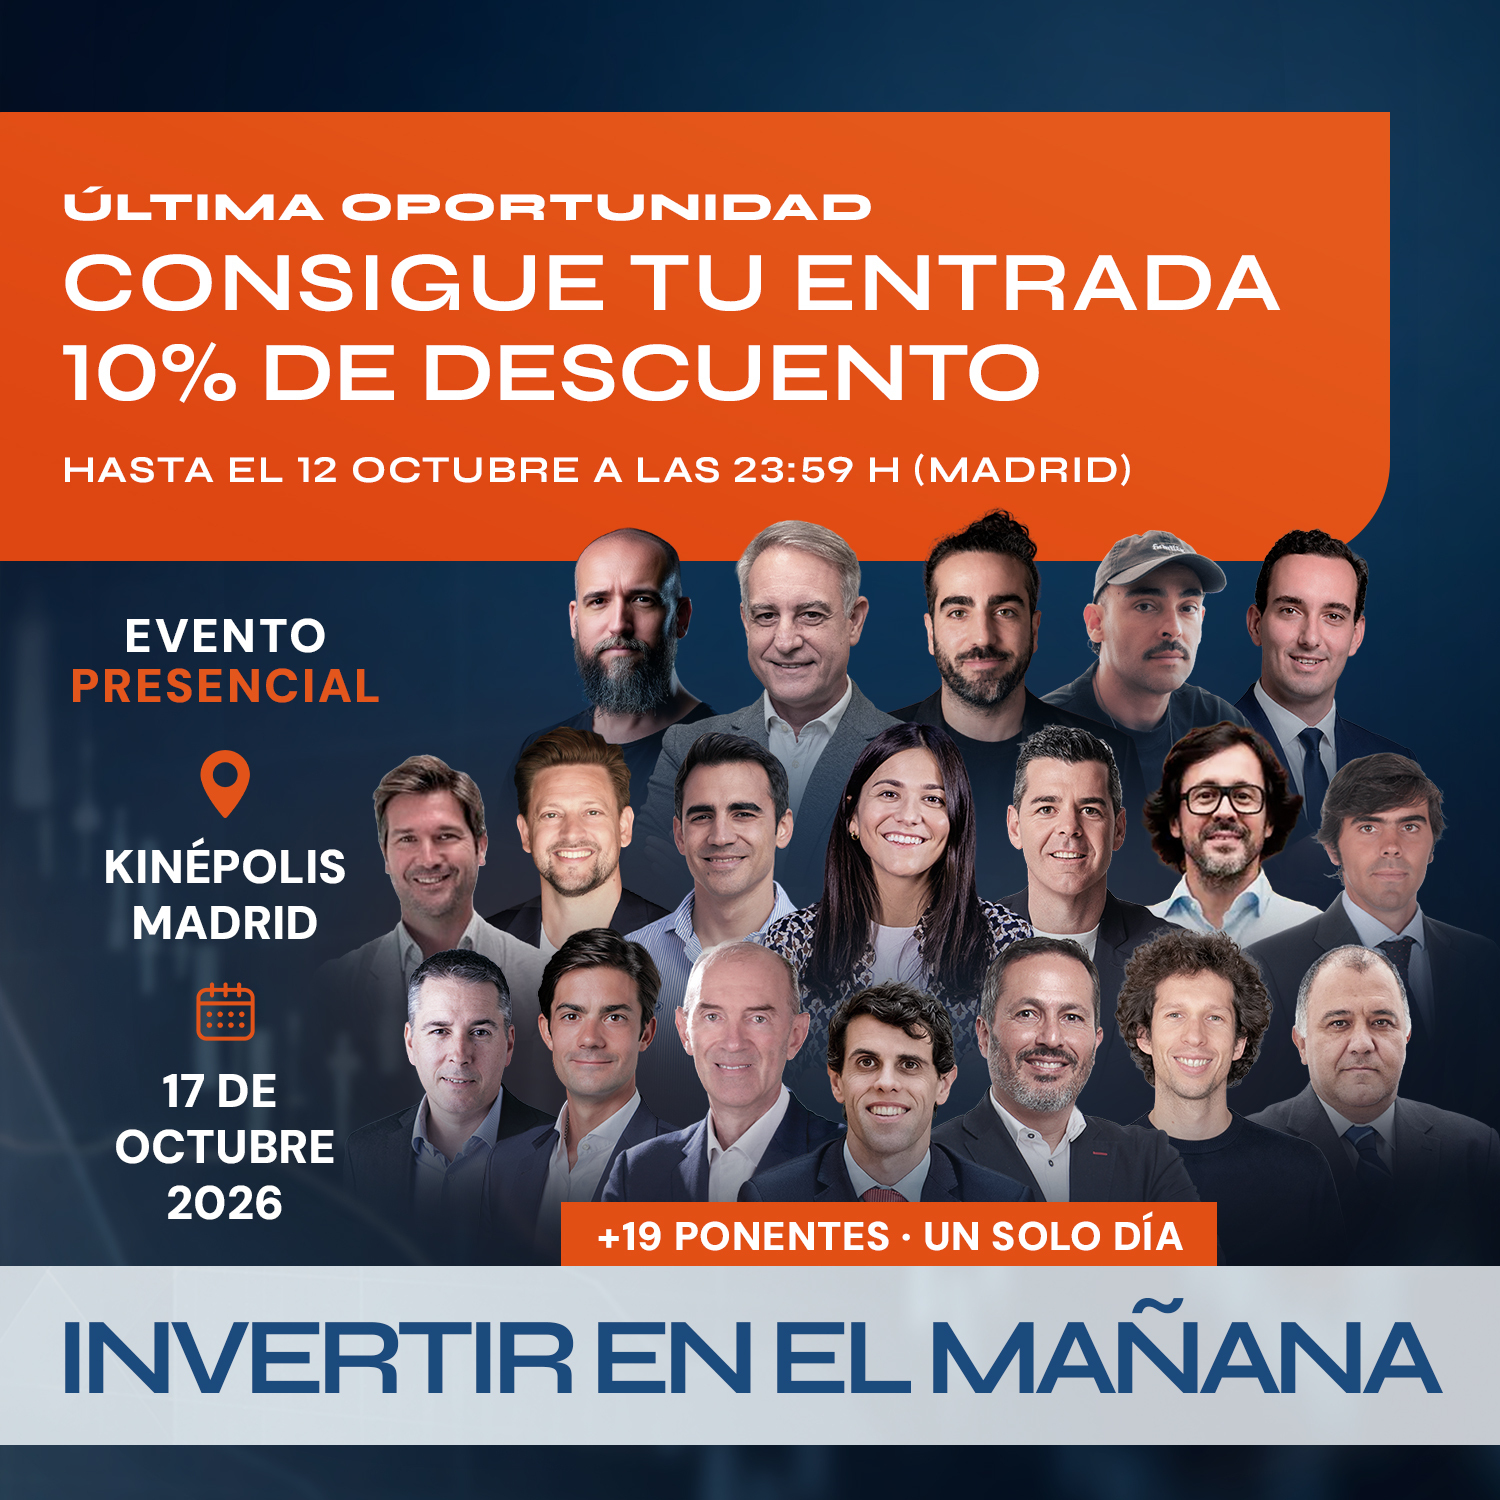
Y ese será uno de los debates centrales de Invertir en el mañana, el próximo 17 de octubre, con Joaquín Bernal y Jaime Gil, de PropHero; Uri Vyce, de habitacion.com; Agustín Vara de Rey, de Civislend; Eric Sánchez, de Reental; y Kepa Apraiz, de Kategora. Si aún estás pensando en reservar tu plaza para el evento, hoy tienes una razón concreta para decidirte ya: el 20% de descuento termina esta noche.
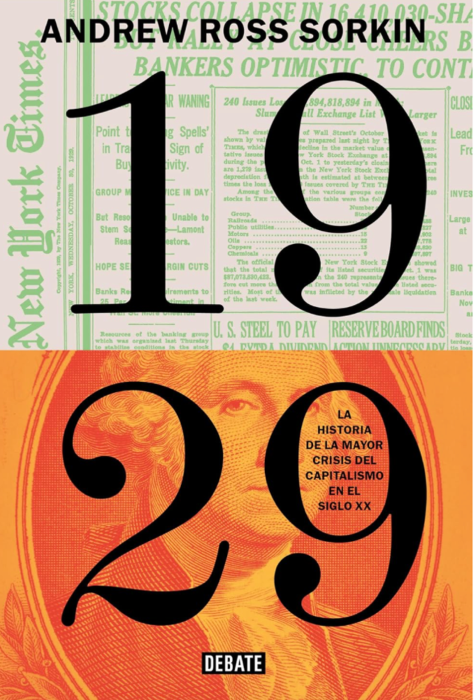
Los que hayáis leído mi primer libro sobre las crisis financieras de la historia, sabréis lo interesado que estoy en conocer qué ha pasado históricamente en los mercados. Mirar atrás es, sin duda, una buena manera de aprender de los errores y aciertos de otros. Esta semana te recomiendo: 1929, de Andrew Ross Sorkin
Hay libros sobre mercados que sirven para aprender técnicas de inversión y otros que sirven para entender algo mucho más importante: cómo nos comportamos cuando creemos que los mercados solo pueden subir.
1929: La historia de la mayor crisis del capitalismo en el siglo XX, de Andrew Ross Sorkin, pertenece claramente al segundo grupo.
Sorkin, autor de Too Big to Fail, reconstruye el gran crash de Wall Street desde dentro: los banqueros, inversores, políticos y responsables de la Reserva Federal que vivieron primero la extraordinaria euforia de los años veinte y después contemplaron cómo un mercado aparentemente imparable terminaba derrumbándose. Y quizá lo más interesante del libro es comprobar lo poco que cambia la psicología humana. Antes del crash también había una nueva era tecnológica, crédito abundante, especulación, fortunas que parecían surgir de la nada y una confianza enorme en que las reglas del pasado habían dejado de funcionar. También hubo advertencias que fueron ignoradas y personas convencidas de que “esta vez era diferente”.
Sabemos cómo terminó.
Pero Sorkin no presenta 1929 simplemente como una historia de codicia o de especulación. Lo convierte en una historia sobre poder, incentivos, psicología y gestión del riesgo. Y ahí es donde el libro resulta especialmente interesante para cualquier inversor actual.
Porque conocer una burbuja después de que haya explotado es muy fácil. Lo difícil es reconocer los excesos mientras estás dentro de ella, cuando los precios siguen subiendo y quien advierte de los riesgos parece simplemente alguien que se está perdiendo la fiesta.
No creo que leer 1929 permita predecir cuál será la próxima crisis. Ningún libro puede hacerlo. Pero sí ayuda a reconocer comportamientos que aparecen una y otra vez en los mercados.
Está editado por DEBATE.
Buena semana.
Esta newsletter es un paso más de un camino que comencé hace años con la intención de poner algo de luz a muchas informaciones sesgadas o poco éticas sobre lo que sucedía en el mundo de la inversión. Hoy sigo con la misma idea, creo que si lo que define al mercado es el conjunto de lo que hacemos todos los inversores juntos, necesitamos hacer esto con responsabilidad, conocimiento y la información más rigurosa. Espero que en The Trader, te sientas identificado.
Te regalo mi visión personalsobre el mercado, análisis,opinión y noticias
Suscríbete y recibe cada jueves mi boletín gratis.
SuscribirmeInformación legal