The trader nº 174
La interpretación inteligente del mercado
La interpretación inteligente del mercado

Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº174. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
Cada vez que aparece una tecnología capaz de cambiar profundamente nuestras vidas hacemos prácticamente lo mismo: buscamos algo conocido con lo que compararla. Necesitamos una referencia que nos permita entenderla, explicarla y, sobre todo, decidir si debemos entusiasmarnos o preocuparnos.
Con la inteligencia artificial estamos llevando ese ejercicio al extremo. Unos dicen que es comparable a la electricidad, porque podría terminar extendiéndose por prácticamente toda la economía. Otros la comparan con la energía nuclear, porque combina enormes beneficios potenciales con riesgos difíciles de controlar. Para algunos es simplemente una herramienta, como un martillo, cuyo resultado depende de quién la utilice. Otros recurren a Frankenstein: una creación humana que algún día podría escapar al control de su creador.
El problema es que todas estas comparaciones tienen algo de verdad y, precisamente por eso, pueden resultar engañosas.
La electricidad transformó el mundo, pero nunca tomó decisiones. Las armas nucleares pueden destruir una ciudad, pero no aprenden. Un martillo depende completamente de la persona que lo maneja. Y Frankenstein pertenece a la ficción. La inteligencia artificial comparte algunas características con cada uno de ellos, pero no encaja completamente en ninguno.
Quizá esto explique por qué nos cuesta tanto hablar de ella.
El ser humano comprende lo desconocido utilizando el pasado. Cuando apareció internet hablamos de una “autopista de la información”. Cuando llegaron los primeros automóviles se los llamó carruajes sin caballos. Incluso nuestro lenguaje tecnológico está lleno de objetos antiguos: tenemos escritorios, carpetas, archivos, ventanas o papeleras dentro de nuestros ordenadores. Necesitamos construir puentes entre lo que conocemos y lo que todavía no comprendemos.
Pero con la inteligencia artificial puede que estemos llegando al límite de ese mecanismo. Porque tal vez estamos haciendo la pregunta equivocada. En lugar de preguntarnos “¿a qué se parece la inteligencia artificial?”, deberíamos preguntarnos “¿qué nos ayuda a entender cada comparación?”.
La diferencia parece pequeña, pero es enorme. Si comparamos la IA con la electricidad, ponemos el foco en su capacidad para aumentar la productividad y transformar industrias enteras. Si la comparamos con las armas nucleares, pensamos inmediatamente en seguridad, regulación y riesgos extremos. Si hablamos de un martillo, trasladamos la responsabilidad hacia quien utiliza la herramienta. Si evocamos a Frankenstein, empezamos a preguntarnos qué ocurre cuando una creación desarrolla comportamientos que su creador no había previsto.
La analogía que elegimos condiciona, por tanto, la conversación que tenemos después. Y ahí aparece probablemente el verdadero problema. Tal vez no conseguimos encontrar una buena comparación para la inteligencia artificial porque todavía no hemos decidido qué queremos hacer con ella.
Queremos que sea suficientemente autónoma para multiplicar nuestra productividad, pero suficientemente obediente para no perder el control. Queremos que descubra soluciones que nosotros no somos capaces de encontrar, pero nos inquieta que tome decisiones que tampoco podamos comprender. Queremos sistemas cada vez más inteligentes, mientras discutimos dónde debe terminar su capacidad para actuar por sí mismos.
Es una contradicción difícil de resolver porque esta vez no estamos hablando simplemente de una nueva máquina. Estamos construyendo herramientas capaces de generar información, escribir código, razonar, comunicarse y ejecutar tareas con grados crecientes de autonomía.
Por eso quizá debamos aceptar algo incómodo: puede que no exista una analogía histórica capaz de explicar completamente lo que tenemos delante. La historia sigue siendo útil. Nos enseña cómo reaccionamos ante tecnologías disruptivas, cómo exageramos algunos riesgos, cómo ignoramos otros y cómo las instituciones suelen avanzar mucho más despacio que la innovación. Pero utilizar el pasado como guía no significa asumir que el futuro tenga necesariamente que repetirse.
Conclusión
Llevamos años intentando decidir si la inteligencia artificial será la nueva electricidad, una nueva revolución industrial, una especie de energía nuclear digital o nuestro particular Frankenstein. Puede que todas esas imágenes nos ayuden a comprender una parte de lo que está ocurriendo, pero ninguna termina de explicar lo que tenemos delante.
Y quizá exista una razón profundamente humana para esa búsqueda constante de comparaciones. Una de las cosas que peor soportamos es no tener una explicación para aquello que puede cambiar nuestra vida. Necesitamos entender, clasificar y encontrar precedentes. Cuando aparece algo desconocido, miramos hacia atrás buscando algún episodio de nuestra historia que nos permita pensar: esto ya ocurrió antes, sabemos cómo funciona y, por tanto, podemos imaginar cómo terminará.
Con la inteligencia artificial puede que ese mecanismo no funcione.
Porque detrás de las discusiones sobre productividad, empleo, regulación o seguridad aparece una pregunta mucho más incómoda. Durante toda nuestra historia hemos construido máquinas para sustituir nuestra fuerza física, hacer más rápido nuestro trabajo o realizar tareas que nosotros no podíamos hacer. Pero nunca habíamos construido una tecnología cuyo objetivo fuese precisamente mejorar algunas de las capacidades que considerábamos más exclusivamente humanas: aprender, razonar, crear, comunicarse y resolver problemas.
Tal vez por eso la IA provoca una mezcla tan extraña de fascinación y miedo. No nos inquieta únicamente lo que pueda hacer, sino lo que pueda llegar a ser capaz de hacer mejor que nosotros.
Y ahí aparece una posibilidad para la que resulta difícil encontrar una analogía histórica: que el ser humano esté creando no simplemente una herramienta mejor, sino algo que pueda convertirse en un sustituto más rápido, más inteligente y mejor preparado para una parte creciente de las tareas que definirán el futuro.
Quizá por eso seguimos buscando desesperadamente ejemplos en el pasado. Porque encontrar un precedente nos tranquilizaría. Significaría que, de alguna manera, ya hemos estado aquí antes y sabemos cómo gestionarlo para llegar a buen puerto.
El verdadero vértigo comienza cuando aceptamos que tal vez no sea así.
El diésel se dispara y Trump busca a quién culpar
Donald Trump se acerca a las elecciones de medio término con un problema que afecta directamente al bolsillo de los estadounidenses: los futuros del diésel han alcanzado máximos históricos. Su encarecimiento presiona los costes del transporte, la agricultura y la distribución de mercancías, mientras aumenta la preocupación por el combustible de calefacción antes del invierno. En ese contexto, el presidente ha encontrado una explicación políticamente cómoda: la principal responsabilidad corresponde a la guerra entre Rusia y Ucrania, no al conflicto con Irán que inició junto a Israel a finales de febrero.
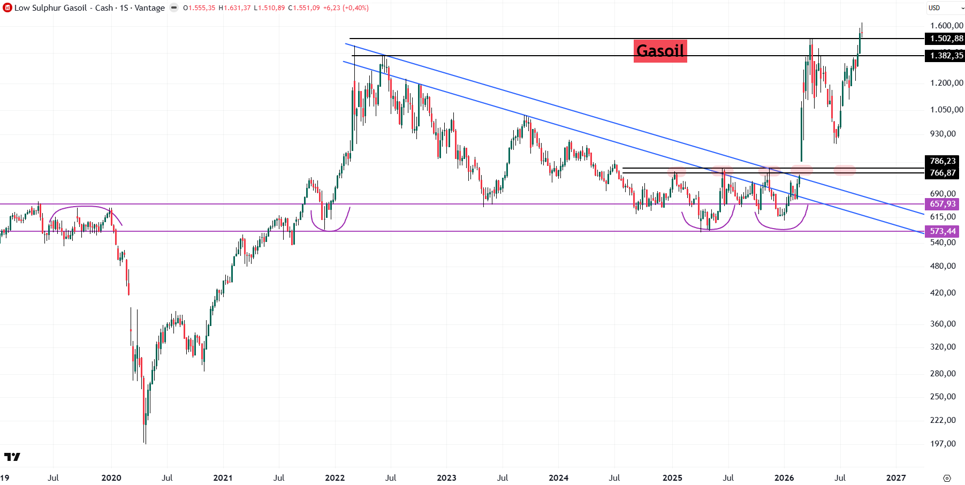
Fuente: Tradingview
Sin embargo, las cifras recogidas por Bloomberg cuestionan esa versión. Entre marzo y agosto, el suministro de diésel procedente de Oriente Próximo se redujo en unos 770.000 barriles diarios respecto al mismo periodo de 2025, frente a una caída de aproximadamente 350.000 barriles diarios de origen ruso. Es decir, la pérdida desde Oriente Próximo fue más del doble.
Eso no significa que los ataques ucranianos contra las refinerías rusas sean irrelevantes. En julio y agosto, coincidiendo con la prohibición rusa de exportar diésel, la caída de sus envíos alcanzó los 615.000 barriles diarios, prácticamente tanto como la de Oriente Próximo. Pero ese golpe llegó después de meses de guerra con Irán y de reducción de inventarios. Los problemas del suministro ruso agravaron un mercado que ya había perdido buena parte de su colchón. Detener los ataques podría aliviar los precios, pero no resolvería por sí solo la escasez.
Las encuestas ayudan a entender la presión política. El sondeo Reuters/Ipsos publicado el 14 de septiembre situaba la aprobación de Trump en el 35%, una ligera recuperación desde el 33% anterior. Para las elecciones al Congreso, los demócratas aventajaban a los republicanos por 44% frente a 37%. Otra encuesta, de CBS News/YouGov, difundida el 13 de septiembre, otorgaba a los demócratas una ventaja del 54% frente al 46%, también en intención de voto al Congreso. Aunque no garantizan el reparto final de escaños, estas cifras refuerzan la imagen de unas legislativas difíciles para los republicanos. Sería exagerado atribuir todo el desgaste al encarecimiento del combustible, pero una energía más cara complica el mensaje económico de cualquier gobierno.
Conclusión
Con las elecciones cada vez más cerca, cabe esperar que Trump insista en una estrategia habitual en política, pero especialmente marcada en su discurso: atribuirse los éxitos y buscar responsables externos cuando las cosas se tuercen. En este caso, los ataques ucranianos tienen consecuencias reales sobre el suministro, pero eso no borra el impacto de su decisión de atacar Irán junto a Israel.
Se puede intentar desviar la atención hacia otro responsable, pero los votantes seguirán encontrándose con la misma factura. Y esa es la parte del problema que ningún discurso consigue abaratar.
Europa vuelve a pagar el precio de su dependencia energética
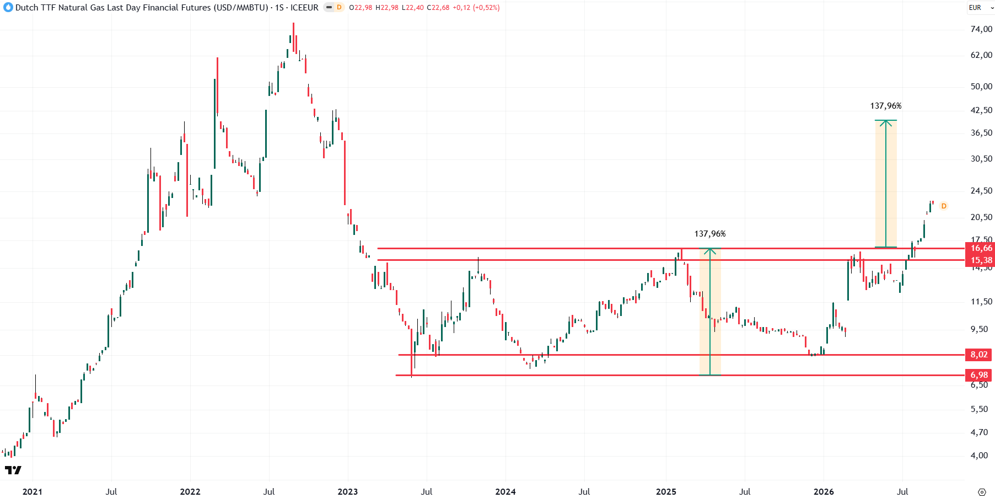
Europa llega al invierno con una advertencia incómoda: depender menos del gas ruso no significa haber resuelto su problema energético. Según Bloomberg, la electricidad que las compañías están comprando para recibir en enero en Alemania cuesta más de 180 euros por megavatio hora, una unidad que mide la cantidad de energía. Es más de un 60% por encima del precio de un año antes, y detrás de ello está el cierre del estrecho de Ormuz que dificulta la llegada del suministro proveniente de Catar justo cuando Europa intenta llenar sus almacenes de cara al invierno.
Para entender cómo nos afecta conviene seguir el TTF, el precio de referencia del gas en Europa. Aunque el gas y la electricidad son productos distintos, sus precios están conectados: cuando hace falta recurrir a centrales que queman gas para cubrir el consumo eléctrico, producir esa electricidad sale más caro si sube el combustible. Y ese coste puede marcar el precio al que se compra y vende la electricidad en el mercado.
Fuente: Tradingview
Europa está mejor preparada que en 2022. Ha diversificado sus proveedores, reducido el consumo y construido más instalaciones para recibir gas natural licuado, que simplemente es gas enfriado hasta convertirlo en líquido para poder transportarlo en grandes barcos. Pero eso también significa competir con Asia y otras regiones por los mismos cargamentos. Cuando el suministro escasea, Europa puede seguir consiguiendo energía, pero tiene que pagar más por ella.
Y el problema ya no afecta solamente al gas. Tras el ataque que paralizó el gran oleoducto saudí que transporta petróleo hasta el mar Rojo, Arabia Saudí comunicó a sus clientes europeos que no recibirían suministros el próximo mes. Las refinerías comenzaron inmediatamente a buscar alternativas y el petróleo noruego Johan Sverdrup llegó a ofrecerse con una prima de hasta 35 dólares por barril sobre el precio de referencia, frente a apenas 60 centavos diez días antes. El diésel europeo ha superado además los 200 dólares por barril. Es otra cara del mismo problema: cuando una región depende de energía que llega desde fuera, cualquier interrupción obliga a competir por los suministros disponibles y pagar mucho más por conseguirlos.
Las energías solar y eólica ayudan a reducir esa dependencia, pero el invierno pone a prueba el sistema. Hay menos horas de sol y los días de mucho frío pueden coincidir con poco viento, obligando a utilizar más gas. Un invierno suave y ventoso aliviaría la situación; uno frío y con poco viento, mientras continúen los problemas de suministro, podría empeorarla considerablemente.
Esto no significa que las facturas vayan a subir inmediatamente ni en la misma proporción. Muchas compañías compran energía con meses de antelación, lo que retrasa el impacto. Pero si los precios elevados se mantienen, terminarán llegando a la economía: las empresas soportarán mayores costes, las familias tendrán menos dinero disponible para otros gastos y la industria europea tendrá todavía más dificultades para competir con países donde la energía es más barata.
Conclusión
Europa ha reducido su dependencia de Rusia, pero todavía no ha resuelto su dependencia energética. Ahora el problema aparece simultáneamente en el gas, el petróleo, el diésel y la electricidad. No basta con garantizar que haya energía: necesitamos que su precio permita a familias y empresas vivir y producir sin sobresaltos constantes.
Mientras Europa necesite importar una parte importante de la energía que consume y no disponga de suficiente capacidad para producirla, almacenarla y transportarla dentro del continente, el clima, las guerras y unas pocas rutas estratégicas por las que circula buena parte de la energía mundial seguirán teniendo demasiado poder sobre nuestras facturas y sobre nuestra capacidad para competir.
Estados Unidos se enfrenta a una factura que no puede evitar
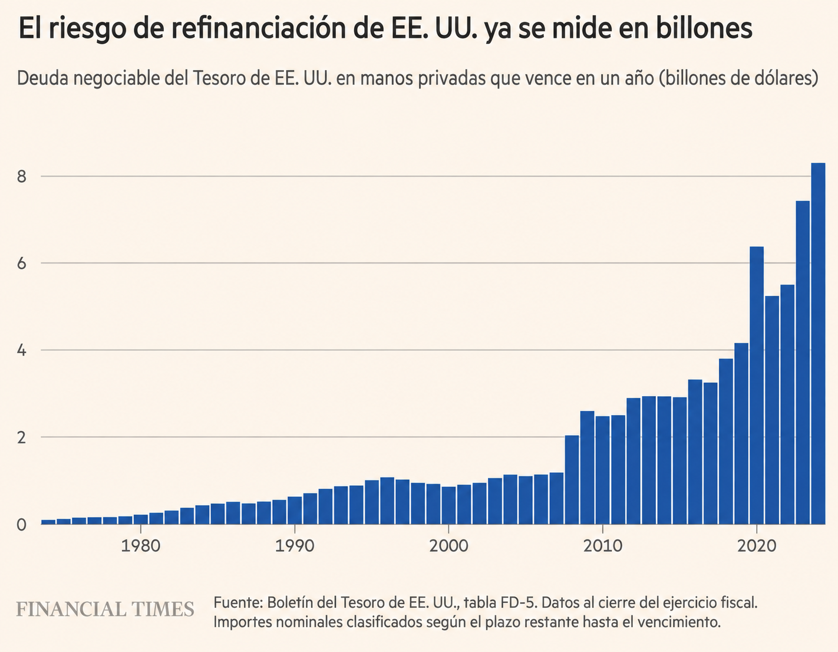
Hay una cifra que resume bastante bien el problema fiscal al que se enfrenta Estados Unidos: más de 8 billones de dólares de deuda pública en manos privadas vencen durante los próximos doce meses. No significa que Washington tenga que devolver todo ese dinero y quedarse sin deuda. Lo normal es hacer exactamente lo contrario: emitir nuevos bonos para pagar los que vencen. El problema es que esa renovación se va a producir a tipos de interés sensiblemente superiores a los que soportaba buena parte de esa deuda.
Fuente: Financial Times
El gráfico del Financial Times permite verlo con claridad. A comienzos de siglo, la deuda del Tesoro estadounidense en manos privadas que vencía en menos de un año estaba por debajo del billón de dólares. Hoy supera los 8 billones. Estados Unidos ha acumulado una enorme montaña de deuda y una parte cada vez mayor necesita refinanciarse continuamente.
Aquí aparece el verdadero problema. Una estimación muy utilizada actualmente sitúa el cupón medio de esos aproximadamente 8 billones en torno al 3,3%. Pero el entorno de tipos ha cambiado. La Reserva Federal acaba de subir el precio oficial del dinero al 3,75%-4% y sus propias proyecciones apuntan a otra subida antes de terminar 2026, que llevaría el rango al 4%-4,25%. Mientras tanto, el bono estadounidense a diez años ya ha alcanzado el 5%, un nivel que no se veía de forma sostenida desde antes de la crisis financiera del año 2008. Esto importa porque cuanto mayor sea la rentabilidad que exijan los inversores para prestar dinero a Estados Unidos, mayor será la factura de intereses que terminará pagando el Gobierno.
Para entender la magnitud basta con un ejemplo muy sencillo. Si esos 8 billones que actualmente cuestan aproximadamente un 3,3% tuvieran que refinanciarse al 5%, la diferencia sería de 1,7 puntos porcentuales. Aplicada a 8 billones de dólares, supone unos 136.000 millones de dólares adicionales de intereses cada año. Y eso no reduciría la deuda ni un solo dólar: sería simplemente el coste extra de sustituir deuda antigua por deuda nueva.
Por ese motivo se ha puesto en marcha la estrategia del secretario del Tesoro, Scott Bessent. El Tesoro ha ampliado considerablemente sus operaciones de recompra de bonos de largo plazo para mejorar la liquidez de ese segmento, mientras mantiene una gran flexibilidad para cubrir sus necesidades de financiación mediante Letras y emisiones de corto plazo. Para este trimestre ha previsto hasta 38.000 millones de dólares en recompras destinadas a mejorar la liquidez y otros 25.000 millones para gestión de caja. Conviene hacer una precisión: no se trata literalmente de amortizar toda la deuda larga y sustituirla por deuda corta, sino de una combinación de recompras y una estructura de financiación que permite apoyarse más en emisiones cortas.
La lógica resulta comprensible. Si emitir deuda a diez años exige pagar alrededor del 5%, concentrarse en vencimientos más cortos puede evitar fijar ese coste durante una década. Pero también tiene una contrapartida: aumenta el riesgo de refinanciación. Cuanto más corta es la deuda, antes vuelve a vencer y más veces tiene que acudir el Tesoro al mercado. Si los tipos bajan, la estrategia puede resultar favorable. Si permanecen altos o continúan subiendo, el problema simplemente se habrá aplazado.
Y todo esto sucede mientras Estados Unidos continúa generando déficits cercanos a los 2 billones de dólares anuales y la deuda federal ya ha superado los 40 billones. Es decir, Washington no solo necesita refinanciar la gigantesca deuda que vence: necesita pedir todavía más dinero para cubrir la diferencia entre lo que ingresa y lo que gasta.
La situación resulta especialmente llamativa por el contexto político. Donald Trump llegó de nuevo a la Casa Blanca prometiendo reducir el despilfarro público y contener el endeudamiento. Una de las iniciativas más mediáticas de los primeros meses fue precisamente encargar a Elon Musk la búsqueda de gastos innecesarios a través de DOGE. Musk llegó a hablar de recortar hasta un billón de dólares anual de gasto federal. Sin embargo, la deuda estadounidense ha seguido aumentando y ha atravesado ya la barrera de los 40 billones de dólares.
A pocas semanas de las elecciones de medio término, esta cuestión se mezcla inevitablemente con el debate sobre la gestión económica de la Administración Trump. Pero más allá de la batalla política, hay una realidad matemática que ningún Gobierno puede esquivar: la deuda acumulada durante años empieza a refinanciarse a un precio mucho más elevado.
Conclusión
Durante mucho tiempo Estados Unidos pudo permitirse aumentar su deuda porque financiarla era extraordinariamente barato. El problema aparece cuando una montaña de deuda construida bajo un régimen de tipos bajos comienza a vencer en un mundo donde el dinero vuelve a costar un 4% o un 5%.
Y ahí está probablemente la cifra que merece la pena recordar: más de 8 billones de dólares deberán refinanciarse en apenas doce meses. Cada punto porcentual adicional de coste sobre esa cantidad equivale potencialmente a unos 80.000 millones de dólares más de intereses al año.
Eso ayuda también a entender por qué el 5% del bono a diez años es mucho más que una referencia para inversores. Si esas rentabilidades se consolidan, comienza un círculo vicioso del que es difícil escapar: más deuda genera más intereses, más intereses agrandan el déficit y un déficit mayor obliga a emitir todavía más deuda.
El gran problema de Estados Unidos quizá ya no sea cuánto debe, sino a qué precio tendrá que refinanciar todo lo que debe.
Esta semana quiero compartir con vosotros algo especialmente importante para mí.
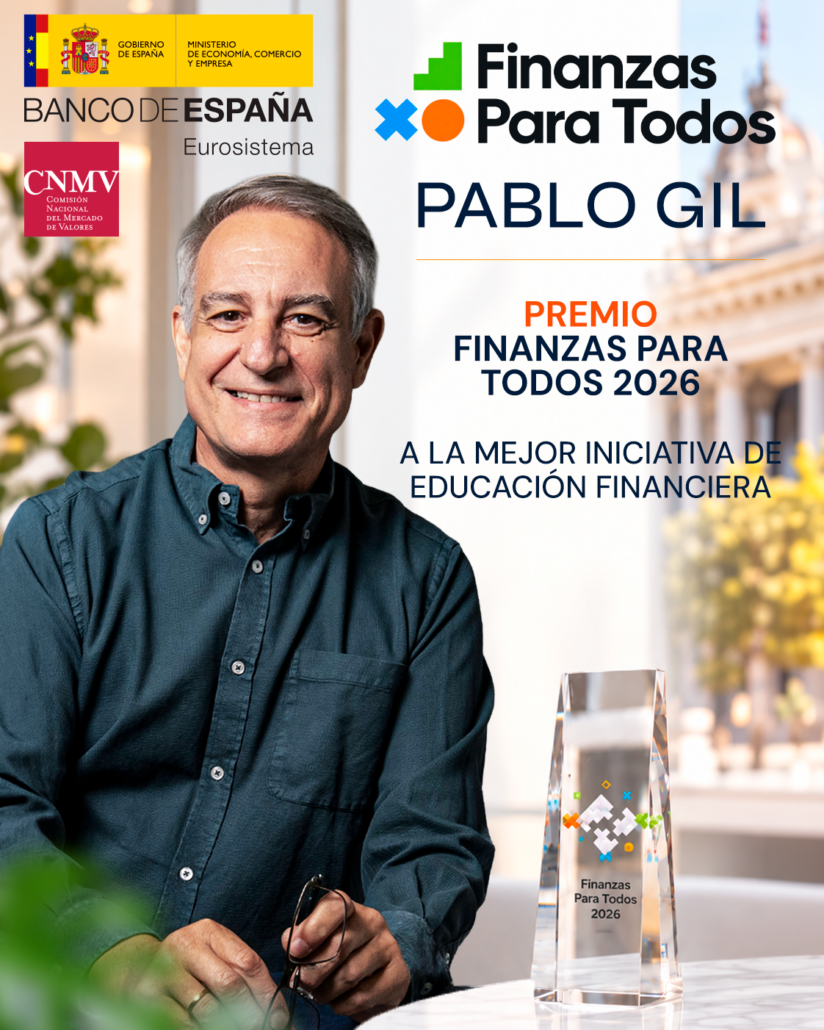
El Plan de Educación Financiera, promovido por la CNMV, el Banco de España y el Ministerio de Economía, me ha concedido el Premio Finanzas para Todos 2026 a la Mejor Iniciativa de Educación Financiera por el proyecto Educación Financiera para la Vida Real.
No puedo estar más contento.
En esta edición también ha sido premiado el Observatorio de los Sistemas Europeos de Previsión Social Complementaria de la Universitat de Barcelona, en la categoría de Colaboradores en el Desarrollo del Plan de Educación Financiera, por la creación de un índice que permite medir el conocimiento financiero de las personas, su capacidad para aplicarlo y sus comportamientos financieros. Mi enhorabuena a todo su equipo por este reconocimiento.
Llevo casi cuatro décadas dedicado a los mercados financieros. He pasado buena parte de mi vida profesional analizando qué ocurre en la economía, gestionando riesgo, estudiando mercados y tratando de entender algo que nunca es sencillo: qué hacer con nuestro dinero cuando el mundo cambia constantemente.
Pero desde hace años hay otra parte de mi trabajo que se convertido en mi auténtico propósito: intentar transmitir todo ese conocimiento y experiencia de una forma útil para los demás.
De ahí nacieron los primeros videos y los seminarios, las conferencias, los cursos, esta newsletter y también mi libro. Todo responde, en el fondo, a una misma idea: que la educación financiera no debería consistir en aprender términos complicados, sino en saber tomar mejores decisiones con el dinero en la vida real.
Cómo organizar tus finanzas. Cómo ahorrar. Cómo protegerte frente a la inflación. Cómo entender el riesgo antes de invertir. Cómo construir patrimonio. Y, sobre todo, cómo evitar que una mala decisión financiera condicione años de tu vida.
Por eso aprecio especialmente que el jurado haya reconocido precisamente ese enfoque práctico.
Hoy esta iniciativa ha llegado a más de 250.000 alumnos, hemos impartido más de 9.000 seminarios y detrás de todo este proyecto hay ya una comunidad de más de 400.000 personas.
Son cifras que impresionan cuando las ves juntas, pero detrás de cada una hay alguien que decidió dedicar parte de su tiempo a aprender a gestionar mejor su dinero. Alguien a quien le cambió la vida. Y eso es lo verdaderamente importante.
El próximo 5 de octubre recogeré el premio en el Palacio de la Bolsa de Madrid, durante el acto central del Día de la Educación Financiera.
Pero quería compartirlo antes con vosotros porque una parte importante de este reconocimiento también pertenece a quienes lleváis años leyendo, viendo, escuchando, preguntando y aprendiendo conmigo.
Gracias por estar ahí y por seguir confiando en este proyecto.
Seguimos. Porque todavía queda muchísimo por hacer.
Buena semana.