The trader nº 173
La interpretación inteligente del mercado
La interpretación inteligente del mercado

Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº173. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
Europa sigue siendo un mercado al que muchos quieren acceder, pero cada vez tiene menos capacidad para imponer las reglas del juego. Ha perdido peso frente a Estados Unidos y China, arrastra un crecimiento decepcionante y depende demasiado del exterior para defenderse, abastecerse de energía y competir en tecnología. Durante años confundimos bienestar con fortaleza y dimos por hecho que nuestra relevancia económica nos garantizaba influencia política. Esa comodidad nos está pasando factura.
Lo revelador es que muchos países quieren estrechar sus vínculos con Europa sin asumir todas las obligaciones de pertenecer a la Unión. Noruega e Islandia participan en el mercado único desde fuera; Suiza mantiene numerosos acuerdos bilaterales; Reino Unido busca recuperar cercanía después del Brexit, y Canadá, presionado por Washington, estudia reforzar su relación con Europa. Según Bloomberg, un funcionario canadiense lo resumió con una frase difícil de mejorar: «todo salvo la membresía».
Sería demasiado fácil acusarlos de querer las ventajas sin las obligaciones. También deberíamos preguntarnos qué falla en una Unión cuyo mercado resulta atractivo, pero cuyo proyecto político genera tantas reservas. Europa no puede atribuir todos sus problemas a Trump, a China o a quienes prefieren quedarse fuera. Su lentitud para decidir, la fragmentación de sus intereses y la distancia entre lo que anuncia y lo que ejecuta también debilitan su posición.
Mientras discutimos cómo responder, otros utilizan las herramientas que tienen. Washington convierte los aranceles y el acceso a su mercado en instrumentos de presión; Pekín refuerza su influencia mediante la industria, la tecnología y las materias primas, y Rusia utiliza la fuerza militar. Europa sigue teniendo un enorme peso económico, pero demasiadas veces negocia dividida y depende de terceros para sostener sus decisiones. En ese escenario, ser un buen cliente no garantiza que te respeten.
Conclusión
Creo que Europa necesita un núcleo mucho más cohesionado, formado por países dispuestos a compartir responsabilidades económicas, industriales y defensivas, y a tomar decisiones sin quedar permanentemente atrapados en los vetos. Alrededor podría articularse una segunda esfera de socios como Reino Unido, Noruega, Islandia o Canadá, con vínculos estrechos y compromisos concretos. Acceder a las ventajas del proyecto debería exigir una contribución proporcional a su sostenimiento.
Pero esa arquitectura solo servirá si existe voluntad de ejercer poder y asumir su coste. No podemos reclamar autonomía mientras esperamos que otros nos defiendan, nos proporcionen la tecnología y garanticen nuestra energía. Europa todavía tiene capacidad para decidir qué quiere ser, pero ese margen se estrecha. Si seguimos aplazando las decisiones incómodas, acabarán tomándolas en Washington o Pekín, y nosotros nos limitaremos a pagar la factura.
Oriente próximo: el petróleo se queda sin vías de escape
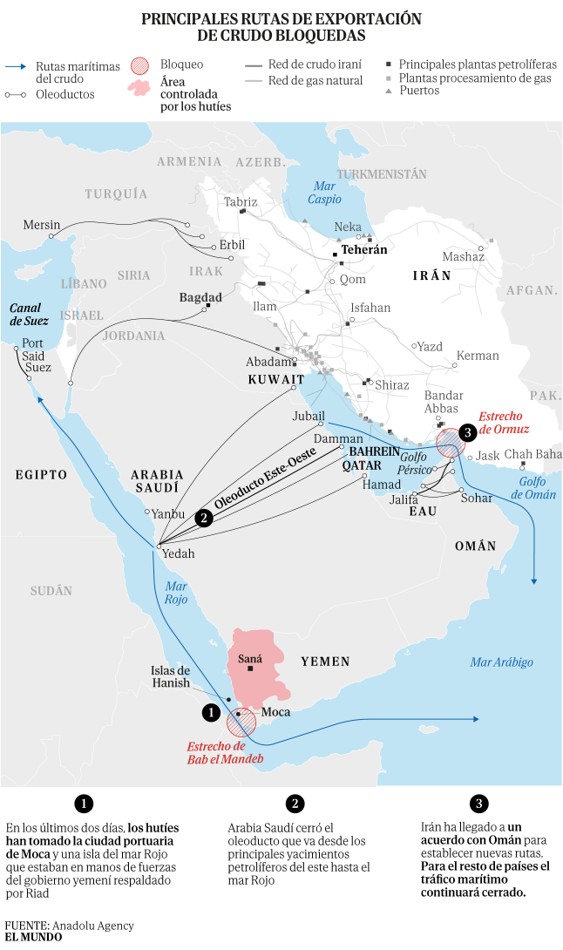
Trump puede golpear militarmente a Irán, pero está demostrando que no controla las consecuencias económicas de esta guerra. Más de seis meses después de su inicio, Teherán sigue restringiendo el tráfico por Ormuz y sus aliados amenazan las rutas alternativas del petróleo. Mi impresión es que Washington infravaloró la capacidad iraní para resistir y trasladar el coste del conflicto al resto del mundo. Ahora ese coste amenaza con llegar a las elecciones estadounidenses de noviembre convertido en combustible más caro, inflación y malestar.
El último golpe afecta al oleoducto saudí que transporta petróleo hasta Yanbu, en el mar Rojo, evitando Ormuz. Su paralización coincide con el avance de los hutíes sobre Bab el Mandeb, paso clave para enviar ese crudo hacia Asia. Las reparaciones podrían prolongarse semanas, mientras las existencias de Yanbu ofrecerían apenas unos días de margen. No se han cerrado todas las salidas, pero también están siendo atacadas las alternativas diseñadas para mantener las exportaciones.
Fuente: elmundo
Aquí aparece una diferencia fundamental entre los intereses de Netanyahu y los de Trump. Para Netanyahu, debilitar de forma duradera a Irán responde a una prioridad estratégica de seguridad. Para Trump, prolongar la guerra exige asumir un coste económico y electoral creciente. Compartir enemigo no significa compartir el precio que están dispuestos a pagar ni aceptar el mismo desenlace. El propio Trump ya contempla que el conflicto termine después de las elecciones de medio término, mientras promete que entonces bajará la gasolina.
Probablemente estemos ante otra promesa que acabará incumpliéndose, como tantas de las que ha hecho a lo largo de su segundo mandato. El problema es que los ciudadanos votarán con las facturas que reciben, no con las rebajas prometidas.
Eso ayuda a entender su resistencia a abrir otro frente contra los hutíes. Según las informaciones publicadas, Trump rechazó una petición saudí para atacar sus posiciones. A pocas semanas de las elecciones, una nueva escalada podría agravar precisamente el problema que necesita contener. Pero mirar hacia otro lado también tiene consecuencias: Arabia Saudí ve amenazadas sus exportaciones y puede cuestionar hasta dónde llega la protección de Washington cuando defender a sus socios resulta políticamente incómodo.
Además, las reservas de emergencia permiten ganar tiempo, pero no sustituyen indefinidamente al suministro perdido. La Agencia Internacional de la Energía acordó movilizar 400 millones de barriles en marzo; a 21 de julio se habían liberado unos 290 millones, casi tres cuartas partes de ese programa. Quedaban, por tanto, unos 110 millones de aquella intervención, no del total de las reservas: entonces los países miembros todavía conservaban más de 1.000 millones de barriles bajo control gubernamental. Esa cifra no es un saldo actualizado a septiembre, pero demuestra que una parte considerable del primer colchón ya se había utilizado. Cuanto más se prolongue la interrupción del suministro, mayor será el desgaste de esa protección.
Conclusión:
Lo que más me preocupa es que esta guerra termine obligándonos a combatir una escasez de energía mediante una reducción de la actividad económica. Con el gasóleo en máximos históricos en Estados Unidos y la gasolina encareciéndose, la presión alcanza al transporte, los alimentos y los costes empresariales. El BCE ya ha vuelto a subir los tipos y el mercado asigna alrededor de un 90% de probabilidad a una subida de la Fed esta semana.
Pero subir los tipos no repara oleoductos ni abre estrechos. Puede evitar que el encarecimiento inicial se convierta en una inflación persistente, aunque para ello tenga que frenar el crédito, el consumo y la inversión. Si la falta de suministro continúa, el ajuste acaba recayendo sobre familias y empresas: energía más cara y, además, financiación más cara. La recesión no es inevitable, pero el riesgo aumenta cuando se enfría una economía que ya está perdiendo poder adquisitivo.
Trump se enfrenta así a una contradicción difícil de resolver: quiere combustible barato, tipos bajos y una victoria que pueda presentar a sus votantes, mientras la guerra empuja en la dirección contraria. Si ese deterioro continúa, podría contribuir a que los republicanos pierdan una o ambas cámaras del Congreso. Irán no necesita derrotar militarmente a Estados Unidos para infligirle un coste político; le basta con mantener una presión económica que Washington no consiga contener antes de noviembre.
La FED cambia de dirección: el problema no es una subida de tipos
Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero?
El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.
La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.
Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.
Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.
Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.
La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 puntos básicos y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa.
Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.
Fuente: Reserva Federal
La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.
Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.
La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.
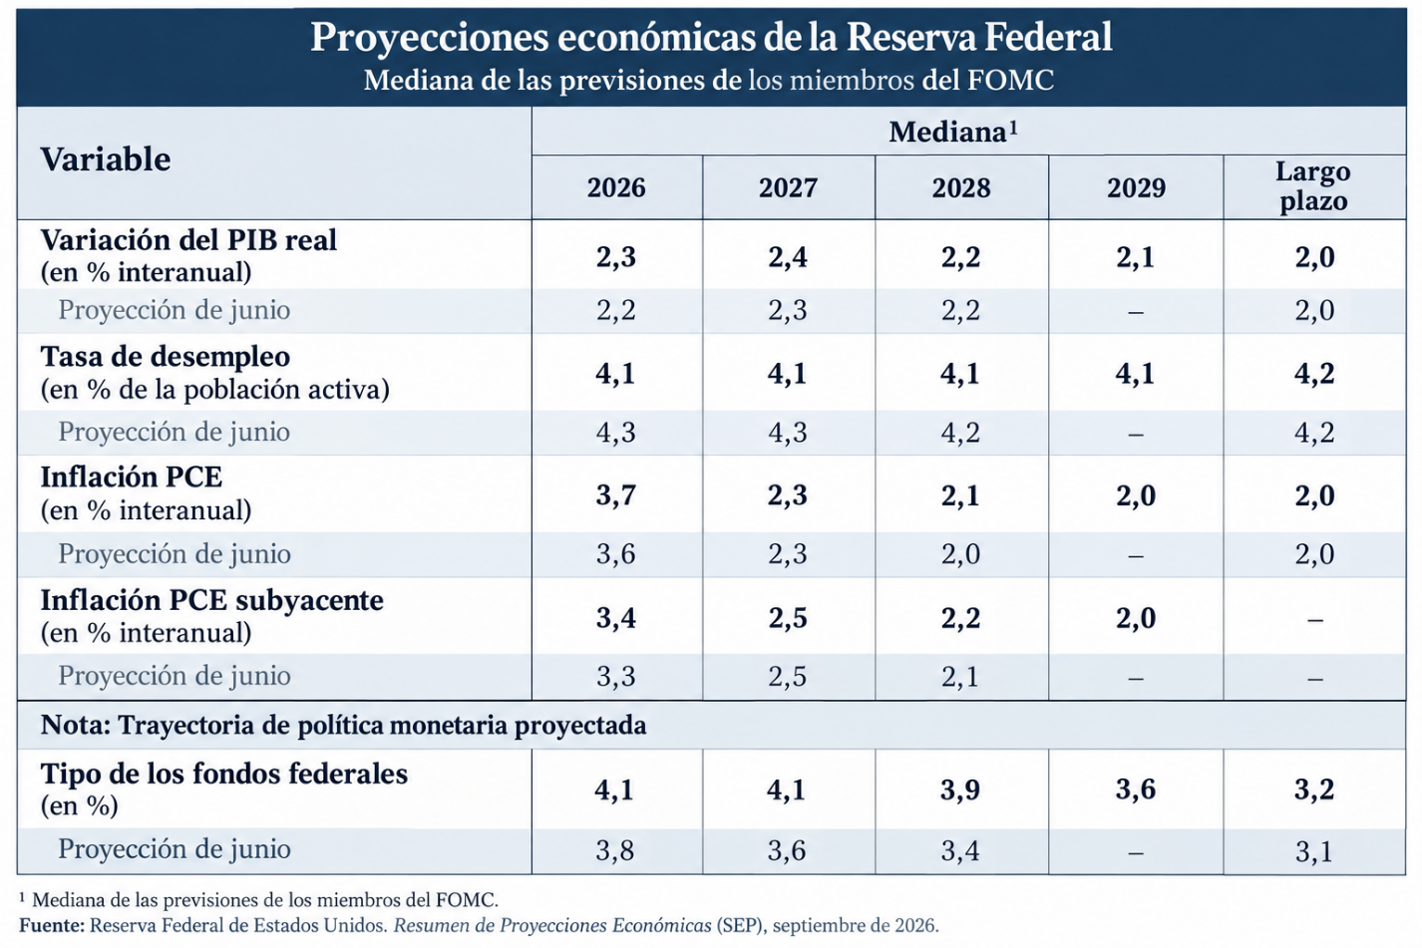
El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.
Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense.
Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión.
El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.
Conclusión
Después de escuchar a Kevin Warsh, creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal.
Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos.
Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.
Y aquí es donde tengo mis mayores dudas. Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026.
Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.
Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.
Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo.
La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones.
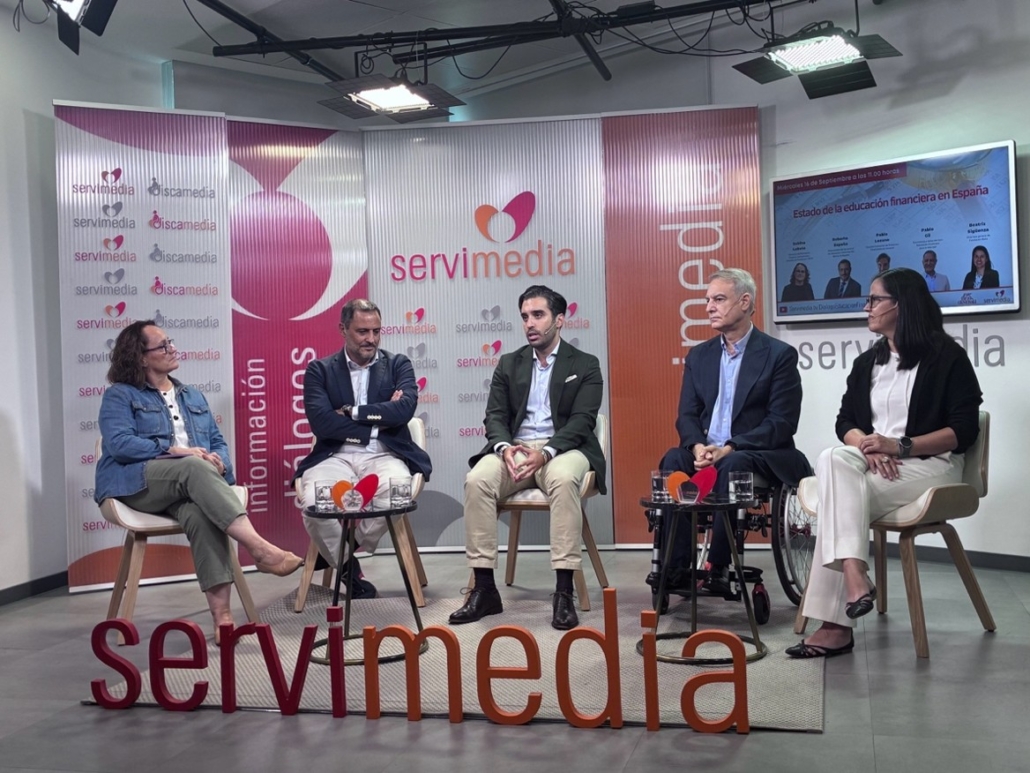
Esta semana he tenido la oportunidad de participar en los diálogos informativos de la agencia Servimedia, donde he conversado sobre educación financiera, junto a representantes del Banco de España, Generali y distintas fundaciones.
Y salgo con una conclusión muy clara: el problema ya no es solo la falta de información. Es saber convertir toda esa información en mejores decisiones.
Durante la mesa conocimos iniciativas muy concretas.
Desde el Banco de España, Roberto España explicó el trabajo que desarrollan junto a la CNMV a través del Plan de Educación Financiera, con especial atención a los colegios, la formación del profesorado y proyectos como “Espacio Eureka”, concebido para acercar las finanzas cotidianas de una manera mucho más interactiva.
Desde Generali, Pablo Lozano habló de un concepto que me parece especialmente acertado: la “tranquilidad financiera”. Su objetivo es acercar las finanzas a personas que no tienen formación específica mediante iniciativas como el podcast “Tu Ruta Financiera” y programas como “El Riesgo y yo”, desarrollado junto a UNESPA.
También escuchamos una realidad imprescindible para entender este debate. Beatriz Sigüenza de la Fundación Balia explicó el trabajo desarrollado desde 2017 junto a Generali a través del programa “Crecer Felices”, dirigido a familias en riesgo de exclusión. Su intervención recordó algo fundamental: para determinados colectivos, antes de hablar de inversión o ahorro hay que resolver barreras mucho más básicas, desde la lectoescritura hasta la precariedad económica o el acceso a la vivienda.
Desde Fundación ONCE, Inés presentó “Finanzas Inclusivas”, una iniciativa que lleva años trabajando para mejorar la autonomía financiera de personas con discapacidad intelectual y que aborda desde conceptos financieros básicos hasta banca online, prevención del fraude y ciberseguridad.
Por mi parte, insistí en algo en lo que creo profundamente: si queremos que la educación financiera llegue a las nuevas generaciones, también tenemos que cambiar la manera de enseñarla.
No podemos explicar inflación, interés compuesto, ahorro o inversión únicamente desde un libro de texto. Necesitamos ejemplos prácticos, formatos visuales, vídeos, animaciones y herramientas capaces de convertir conceptos complejos en algo sencillo y aplicable a la vida cotidiana.
Me quedo con tres conclusiones:
Porque el verdadero objetivo no debería ser formar expertos financieros, debería ser conseguir ciudadanos capaces de tomar mejores decisiones con su dinero.
Buena semana.