The trader nº 172
La interpretación inteligente del mercado

Bienvenido a mi visión personal sobre la actualidad de los mercados financieros nº172. Gracias por tu interés, si te has perdido alguna entrega o aún no estás suscrito puedes revisar aquí.
Probablemente pocas veces España vuelva a tener delante una oportunidad económica comparable a la que supusieron los fondos europeos “Next Generation”. Tras la pandemia, nuestro país obtuvo inicialmente acceso a alrededor de 140.000 millones de euros entre transferencias y préstamos, convirtiéndose en uno de los principales beneficiarios del programa europeo, solo por detrás de Italia.
Pero aquel dinero no nació simplemente para reparar los daños provocados por la pandemia. El objetivo era mucho más ambicioso: transformar nuestro modelo productivo, digitalizar las empresas, acelerar la transición energética y, sobre todo, atacar algunos de los problemas estructurales que España arrastra desde hace décadas, como la baja productividad, el reducido tamaño empresarial o la insuficiente inversión privada. Cinco años después, merece la pena preguntarse cuánto de aquella transformación se ha producido realmente.
Sería injusto afirmar que los fondos no han servido para nada. Funcas estima que explicaron entre el 10% y el 14% del crecimiento del PIB español entre 2021 y 2025 y su impacto sobre la inversión pública ha sido considerable. España también ha avanzado en ámbitos como las energías renovables, la digitalización o determinadas infraestructuras.
El problema aparece cuando dejamos de medir cuánto dinero se ha gastado y empezamos a preguntarnos qué ha quedado detrás. Mientras la inversión pública aumentó con mucha fuerza, la inversión empresarial permanecía a finales de 2025 un 3,3% por debajo de los niveles anteriores a la pandemia en términos reales. Y esto es importante porque uno de los objetivos era precisamente que el dinero público actuase como palanca para conseguir que las empresas invirtieran también más.
Tampoco parece haberse producido un cambio sustancial en otro de nuestros problemas históricos: el reducido tamaño de las empresas españolas. Nuestro tejido empresarial continúa dominado por pequeñas empresas y microempresas, que generalmente tienen más dificultades para invertir en tecnología, innovar, exportar y acceder a financiación. Todo ello termina afectando a la productividad, que no es otra cosa que cuánto somos capaces de producir con cada trabajador o con cada hora trabajada. Y ahí la mejora durante estos años ha sido bastante limitada.
Esto ayuda a entender una aparente contradicción. España está creciendo claramente más que buena parte de Europa y creando, según las estadísticas oficiales, muchísimo empleo, pero eso no significa necesariamente que cada español se esté haciendo más rico al mismo ritmo.
Una parte importante de la explicación está en cómo estamos creciendo. Desde 2022, cerca del 80% del incremento del empleo se explica por el aumento de la población extranjera ocupada. Esto no tiene por qué ser negativo: una economía que envejece necesita trabajadores. Pero existe una diferencia fundamental entre crecer porque tenemos más personas produciendo y crecer porque cada persona produce más. Lo primero aumenta el tamaño de la economía; lo segundo aumenta su productividad y permite elevar de forma más sostenible los salarios y el nivel de vida.
Por eso conviene distinguir entre PIB y PIB per cápita. El PIB mide todo lo que produce un país, mientras que el PIB per cápita divide esa producción entre el número de habitantes y nos aproxima mucho mejor a cómo evoluciona la riqueza por persona. España puede crecer mucho porque aumenta su población y tiene más trabajadores, pero si ese crecimiento se reparte entre cada vez más habitantes, la mejora individual será considerablemente menor.
Y eso es precisamente lo que muestran los datos. En 2025, el PIB per cápita español ajustado por poder adquisitivo —es decir, teniendo en cuenta también las diferencias en el coste de la vida entre países— seguía alrededor del 92% de la media de la Unión Europea. Estamos por debajo de Francia e Italia y muy lejos de Alemania. Después de varios años creciendo claramente por encima de muchas economías europeas y de haber recibido una ayuda extraordinaria, seguimos sin cerrar de forma significativa nuestra brecha de renta.
Además, incluso el PIB per cápita necesita una segunda lectura. Podemos tener más renta por habitante, pero si los precios también suben con fuerza, una parte de esa mejora desaparece. Por eso se distingue entre crecimiento nominal, que incorpora la subida de los precios, y crecimiento real, que descuenta la inflación para intentar medir cuánto hemos aumentado verdaderamente nuestra producción y nuestro poder económico.
Para una familia todo esto puede resumirse de una manera mucho más sencilla: importa relativamente poco que España pueda presumir de que su PIB crece más que el de Francia o Alemania. Lo que realmente importa es cuánto aumenta la renta que corresponde a cada ciudadano y qué puede comprar con ella. Es decir, cuánto mejora su renta por habitante y cuánto de esa mejora se come después el aumento del coste de la vida.
Quizá por eso el verdadero balance de los fondos europeos no debería hacerse contando únicamente cuánto dinero hemos recibido o cuántos puntos adicionales de PIB han generado. La prueba definitiva es comprobar qué queda cuando desaparece el estímulo: empresas más grandes, más inversión privada, mayor productividad y una renta por habitante convergiendo con las principales economías europeas. Si eso no ocurre, tendremos que admitir que una parte importante de aquella oportunidad histórica no consiguió su objetivo.
Conclusión
Una cosa es utilizar una cantidad extraordinaria de dinero para impulsar la economía y otra muy distinta aprovecharla para transformar nuestra capacidad de generar riqueza. Hasta ahora tenemos bastantes evidencias de lo primero y muchas menos de lo segundo.
Al final, hay una prueba todavía más importante: ¿ha mejorado realmente la vida de los españoles? Porque frente a las buenas cifras de PIB y empleo encontramos una renta por habitante que apenas converge con Europa, una vivienda cada vez menos accesible y más de uno de cada tres menores en riesgo de pobreza o exclusión social.
Los políticos pueden celebrar las grandes cifras macroeconómicas, pero para un ciudadano que no puede acceder a una vivienda, cuyo poder adquisitivo apenas mejora o que tiene dificultades para llegar a fin de mes, esas estadísticas significan bastante poco.
Después de una oportunidad histórica difícilmente repetible, quizá la pregunta definitiva no sea cuánto ha crecido España, sino cuánto mejor vivimos los españoles. Y ahí el balance resulta mucho más difícil de celebrar.
| Cierre Semanal | Cierre Anual | Precio actual | Últimos 5 días | En el año | |
|---|---|---|---|---|---|
| S&P500 | 7.718,60 | 6.845,5 | 7.636,36 | -1,07% | 11,55% |
| Nasdaq100 | 29.544,16 | 25.249,85 | 29.421,55 | -0,42% | 16,52% |
| Eurostoxx50 | 6.392,93 | 5,796,22 | 6.315,75 | -1,21% | 8,96% |
| Ibex35 | 20.050,70 | 17.307,80 | 19.805,30 | -1,22% | 14,33% |
| Oro | 4.476,70 | 4.341,10 | 4.455,60 | -0,47% | 2,64% |
| Brent | 92,32 | 60,85 | 97,10 | 5,18% | 59,57% |
| Natgas | 2,98 | 3,13 | 2,79 | -6,38% | -10,86% |
| SSE | 3.930,12 | 3.968,84 | 3.934,40 | 0,11% | -0,87% |
| Bitcoin | 80.239,35 | 87.517,27 | 78.080,07 | -2,80% | -10,84% |
*Cierre semanal: 3 de septiembre del 2026 a las 10:00
*Cierre anual: Último dato del 31 de diciembre del 2025.
*Precio Actual: 10 de septiembre del 2026 a las 10:00
La IA tiene un nuevo cuello de botella: la memoria
Durante buena parte de la revolución de la inteligencia artificial hemos hablado de GPUs. Nvidia se convirtió en el gran símbolo de esta carrera porque prácticamente todo el mundo necesitaba sus procesadores para entrenar y ejecutar modelos de IA.
Pero está apareciendo un nuevo cuello de botella: la memoria.
Los sistemas de IA necesitan enormes cantidades de memoria de alto ancho de banda —HBM— para alimentar continuamente a las GPUs con datos. Y la capacidad para producirla no está creciendo tan rápido como la demanda.
El gráfico que acompaña este post muestra hasta qué punto está cambiando la industria. Según estas estimaciones, la memoria podría acercarse al 48% de todo el mercado mundial de semiconductores en 2027 y absorber alrededor del 71% del crecimiento adicional del sector. Las últimas previsiones de Gartner van incluso más lejos: estiman que los ingresos asociados a memoria superarán 1 billón de dólares en 2027.
Fuente: Gartner
La mejor demostración de que existe un problema de suministro nos la acaba de dar Nvidia. Sus compromisos de compra con proveedores han pasado de 119.000 a 279.000 millones de dólares en apenas un trimestre, fundamentalmente para asegurarse memoria y otros componentes críticos. Nvidia está intentando garantizar hoy el suministro que necesitará mañana.
Y detrás de este cuello de botella aparecen tres grandes beneficiarios: SK Hynix, Samsung y Micron, que dominan buena parte del mercado mundial de memoria. SK Hynix, por ejemplo, controla actualmente alrededor del 58% del mercado de HBM, mientras que los fabricantes están firmando contratos de suministro a varios años que les proporcionan una visibilidad sobre ingresos y producción poco habitual en una industria históricamente muy cíclica.
El fenómeno tiene además un efecto secundario interesante. Para fabricar más HBM, las compañías están desviando capacidad que antes utilizaban para producir memorias convencionales. Eso restringe también la oferta de DRAM tradicional y está presionando sus precios al alza.
Para un inversor que quiera seguir de cerca esta tendencia sin centrarse exclusivamente en una compañía, existen ETFs de semiconductores como SOXX (iShares Semiconductor ETF) o SMH (VanEck Semiconductor ETF). Ambos incluyen a Micron entre sus principales posiciones —aproximadamente un 8,6% en SOXX y un 5,3% en SMH—, aunque su exposición directa a Samsung y SK Hynix es limitada.
Conclusión
La revolución de la IA está desplazando continuamente sus cuellos de botella. Primero fueron las GPUs. Después la electricidad, los centros de datos y las redes. Ahora la memoria se está convirtiendo en otro recurso estratégico.
Y cuando un componente que hasta hace poco era considerado casi una commodity empieza a concentrar una parte tan grande del crecimiento y los beneficios de toda una industria, merece la pena prestarle atención.
Porque quizá una parte importante del próximo capítulo de la fiebre del oro de la IA no esté en quienes fabrican las GPUs, sino en quienes fabrican la memoria que necesitan para funcionar.
La trampa japonesa: más armas, más deuda y un yen cada vez más débil
Japón se está enfrentando a un problema económico que durante décadas prácticamente no existió: el dinero vuelve a tener un coste. Y eso llega precisamente cuando el Gobierno quiere gastar mucho más.
El Ministerio de Defensa japonés acaba de solicitar un presupuesto récord de unos 8,9 billones de yenes para el próximo ejercicio, alrededor de 56.000 millones de dólares. Pero probablemente sea solo el principio. Japón prepara un nuevo plan de rearme ante el aumento de la actividad militar china, la amenaza de Corea del Norte y la creciente cooperación entre Pyongyang y Moscú.
El objetivo actual es situar el gasto relacionado con defensa alrededor del 2% del PIB. Pero hay un pequeño problema: ese porcentaje se calculó tomando como referencia el tamaño que tenía la economía japonesa en 2022. Desde entonces, el PIB nominal —es decir, el valor de la economía medido a precios actuales, sin descontar la inflación— ha aumentado considerablemente. Aplicar hoy ese 2% supondría gastar aproximadamente 13,8 billones de yenes al año.
Y Estados Unidos está presionando a sus aliados para acercarse al 3,5% del PIB. En el caso japonés estaríamos hablando de unos 24 billones de yenes anuales.
De modo que la pregunta clave es ¿cómo se paga todo esto?
Y aquí comienza el verdadero problema. Japón tiene una de las mayores deudas públicas del mundo, superior al 200% de su PIB. Durante muchos años esto parecía relativamente manejable porque el Banco de Japón mantenía los tipos de interés prácticamente en cero, e incluso en tasas negativas. Dicho de otra manera: Japón debía muchísimo dinero, pero pagaba muy poco por financiarlo.
Ese mundo está desapareciendo. La inflación ha obligado al Banco de Japón a abandonar progresivamente su política monetaria ultra laxa y los inversores están exigiendo una rentabilidad cada vez mayor para comprar deuda japonesa. El bono a diez años ha alcanzado niveles que no veíamos desde hace 1996.
Y esto tiene una consecuencia muy sencilla. Cuando vencen los bonos antiguos emitidos a tipos prácticamente del 0%, el Gobierno tiene que sustituirlos por nuevos bonos pagando intereses mucho mayores. No ocurre de golpe, pero cuanto más tiempo permanezcan elevados los tipos, mayor será la factura de intereses del Estado.
Y Japón tiene otra complicación: el yen.
La moneda japonesa lleva años debilitándose frente al dólar. Un yen débil favorece a los grandes exportadores japoneses, pero también encarece todo aquello que Japón necesita comprar fuera, incluido el armamento.
El Ministerio de Defensa ha elaborado sus cálculos utilizando un tipo de cambio de aproximadamente 149 yenes por dólar, cuando recientemente la cotización ha llegado a acercarse a los 160. Cuanto más se deprecia el yen, más caros resultan los drones, misiles, sistemas tecnológicos y equipamiento militar adquirido en Estados Unidos.
Y aquí aparece la auténtica trampa. Para sostener el yen y controlar la inflación, el Banco de Japón necesita mantener una política monetaria más restrictiva y unos tipos de interés más elevados. Pero unos tipos más altos aumentan el coste de financiar la gigantesca deuda pública.
Si, por el contrario, el Banco de Japón vuelve a intervenir agresivamente para mantener artificialmente bajos los tipos comprando deuda pública, corre el riesgo de provocar una nueva depreciación del yen y alimentar nuevamente la inflación.
Es decir, defender el yen encarece la deuda. Proteger la deuda puede debilitar el yen.
Mientras tanto, el Gobierno quiere aumentar el gasto militar, reducir temporalmente algunos impuestos e impulsar nuevas políticas de crecimiento. Y hacerlo todo al mismo tiempo.
Y hay una última cuestión que muchas veces olvidamos cuando hablamos de deuda pública. Los intereses no son simplemente una cifra contable. Cada yen que el Gobierno tiene que dedicar a pagar intereses es un yen que no puede destinar a pensiones, sanidad, infraestructuras, defensa o inversión sin aumentar impuestos o emitir todavía más deuda.
A eso hay que añadir que Japón afronta además uno de los mayores envejecimientos demográficos del planeta, lo que probablemente seguirá aumentando el gasto público durante las próximas décadas.
Conclusión
Durante décadas Japón demostró que un país podía convivir con una deuda gigantesca siempre que financiarla fuese prácticamente gratis.
Ahora empieza el verdadero experimento. Japón necesita gastar más en defensa, afrontar el envejecimiento de su población, controlar la inflación y evitar una depreciación excesiva del yen, mientras el coste de financiar su deuda aumenta hasta niveles que no veíamos desde hace décadas.
El problema de Japón quizá nunca haya sido cuánto debía, sino cuánto tendría que pagar el día que el dinero dejase de ser gratis, y ese día ya ha llegado.
Rusia resiste las sanciones, pero el precio es depender cada vez más de China
Occidente lleva más de cuatro años intentando debilitar económicamente a Rusia mediante sanciones, restricciones financieras y límites a sus exportaciones energéticas. Sin embargo, Moscú ha conseguido mantener abierto un pulmón económico fundamental: Asia.
China e India se han convertido en dos de los principales compradores de petróleo ruso. No necesitan apoyar abiertamente la invasión de Ucrania. A Putin le basta con algo mucho más importante: que sigan comprando su energía, comerciando con Rusia y evitando sumarse al aislamiento económico promovido por Occidente.
Y esto resulta especialmente importante porque detrás de la aparente resistencia de la economía rusa empiezan a aparecer grietas importantes.
Antes de entrar en las cifras conviene hacer una advertencia. Los datos económicos oficiales procedentes de Rusia deben tomarse con bastante cautela. Desde el comienzo de la guerra se ha reducido considerablemente la transparencia estadística en determinadas áreas y resulta mucho más difícil contrastar algunas cifras con fuentes independientes. Por tanto, cuando hablamos de crecimiento, inflación o determinadas partidas presupuestarias debemos tener presente que estamos trabajando, en buena medida, con información proporcionada por las propias autoridades rusas y que podría ofrecer una imagen más favorable de la situación real.
Pero incluso aceptando esas cifras oficiales, el deterioro resulta evidente.
Después de crecer un extraordinario 4,9% en 2024, impulsada en buena medida por el enorme estímulo asociado a la economía de guerra, Rusia creció apenas un 1% en 2025. Y en el primer semestre de 2026 el crecimiento ronda solamente el 0,3%.
La realidad es que Moscú tampoco dispone de demasiado margen para estimular la economía mediante tipos de interés más bajos. La inflación oficial todavía estaba cerca del 6% en julio y el Banco Central de Rusia mantiene los tipos de interés en un extraordinario 14%.
Es una combinación bastante reveladora: crecimiento prácticamente estancado mientras los tipos permanecen en niveles propios de una economía sometida a fuertes presiones inflacionistas.
A ello hay que sumar el gigantesco esfuerzo presupuestario que exige la guerra.
Según SIPRI, Rusia destinó aproximadamente 16 billones de rublos al gasto militar en 2025, unos 200.000 millones de dólares al cambio actual, equivalentes aproximadamente al 7,5% de su PIB. Para 2026 ha presupuestado alrededor de 14,9 billones de rublos, unos 186.000 millones de dólares, aproximadamente el 6,3% del PIB.
Son recursos que inevitablemente compiten con otras prioridades del Estado. SIPRI calcula que el gasto civil en política social previsto para 2026, medido en términos reales, representa apenas dos tercios del nivel existente en 2020.
Pero ahora ha aparecido un problema adicional. Ucrania ha cambiado progresivamente su estrategia y está atacando sistemáticamente una de las principales vulnerabilidades económicas rusas: sus refinerías y su infraestructura energética.
A finales de agosto, estos ataques habían contribuido a reducir la producción rusa de gasolina hasta aproximadamente el 70% de las necesidades internas. La producción rondaba las 80.000 toneladas diarias frente a una demanda estival cercana a las 115.000.
El resultado resulta paradójico para uno de los mayores productores de petróleo del planeta: problemas de abastecimiento de combustible en algunas regiones, restricciones a las compras, prohibiciones de exportación y necesidad de recurrir a importaciones.
Y aquí aparece China. Para Rusia, Pekín se ha convertido prácticamente en un socio indispensable. Compra energía y materias primas, proporciona tecnología y componentes y ofrece cobertura diplomática. Pero esta relación es cada vez más desigual. Cuanto más aislada queda Rusia de Europa, menos alternativas tiene y mayor capacidad posee China para negociar precios y condiciones favorables.
El ejemplo más evidente es el gasoducto Poder de Siberia 2, un proyecto estratégico para Moscú con el que pretende redirigir hacia China parte del gas que antes vendía a Europa. Pekín, sin embargo, lleva años negociando desde una posición de fuerza y evitando aceptar las condiciones inicialmente deseadas por Rusia.
China puede permitirse esperar. Obtiene energía barata, materias primas y cooperación militar de una potencia nuclear mientras aumenta progresivamente su influencia sobre un vecino que cada vez dispone de menos alternativas.
India juega una partida diferente. También aprovecha el petróleo ruso barato, los fertilizantes y décadas de cooperación militar, pero intenta evitar convertirse en parte de un bloque dominado por China y Rusia. De ahí que Narendra Modi pueda llamar públicamente a Putin “mi amigo” y, al mismo tiempo, reclamarle que ponga fin a una “guerra interminable”.
Conclusión
La guerra de Ucrania está produciendo una transformación mucho más profunda que la que vemos en el campo de batalla.
Rusia ha demostrado que una gran potencia energética, con abundantes materias primas y socios comerciales dispuestos a seguir haciendo negocios, es extraordinariamente difícil de aislar. Pero resistir no significa necesariamente salir fortalecido.
Cada año que pasa, Moscú necesita más a Asia y, especialmente, a China. Y Pekín no está sosteniendo a Rusia por amistad, sino porque esta situación le resulta enormemente conveniente: obtiene energía y materias primas en condiciones favorables, gana influencia sobre uno de sus principales vecinos y refuerza un bloque capaz de cuestionar el liderazgo occidental.
Por eso creo que una de las grandes consecuencias de esta guerra puede acabar siendo bastante paradójica. Putin quería romper la dependencia rusa de Occidente. Lo está consiguiendo. Pero quizá termine descubriendo que romper una dependencia para caer en otra no es exactamente ganar soberanía.
¿Quieres recibir esta newsletter?
China no necesita dominar el mundo. le basta con que EE. UU. deje de hacerlo
Durante décadas hemos interpretado la rivalidad entre Estados Unidos y China como una carrera por sustituir a una potencia dominante por otra. Pero quizá Pekín esté jugando una partida bastante más inteligente. China no necesita que India, Egipto, Arabia Saudí o los países de Asia Central abandonen a Estados Unidos y se alineen con Pekín. Le basta con conseguir que tengan una alternativa.
La reciente cumbre de la Organización de Cooperación de Shanghái lo refleja perfectamente. China, Rusia e India comparten mesa, pero difícilmente pueden considerarse un bloque homogéneo. India mantiene disputas territoriales con China, coopera militarmente con Estados Unidos, Japón y Australia a través del Quad y, al mismo tiempo, conserva una estrecha relación con Rusia.
Eso podría parecer una debilidad. Para China, sin embargo, puede ser precisamente la oportunidad. Pekín parece haber entendido que el mundo que está emergiendo no quiere necesariamente elegir entre Estados Unidos y China. Muchos países prefieren relacionarse con ambos y utilizar esa competencia para ganar autonomía.
Y ahí aparece una diferencia importante entre las estrategias de Washington y Pekín.
Estados Unidos continúa apoyándose fundamentalmente en su enorme poder financiero, tecnológico y militar. China está construyendo además su influencia mediante algo mucho más tangible: infraestructuras, comercio y cadenas de suministro.
Asia Central es un magnífico ejemplo. El comercio entre China y las cinco repúblicas centroasiáticas alcanzó unos 34.500 millones de euros solamente durante los primeros cinco meses de 2025. Pekín financia carreteras, energía, minería y ferrocarriles como el corredor China-Kirguistán-Uzbekistán.
Puede parecer simplemente inversión en infraestructuras, pero geopolíticamente significa mucho más. Cada nueva carretera, ferrocarril, puerto o fábrica conectada con China aumenta la dependencia económica de esos países respecto al gigante asiático. Y cuanto mayor es esa dependencia, mayor es también la capacidad de influencia de Pekín.
Además, China está aprovechando otro fenómeno: el debilitamiento relativo de Rusia en Asia Central y la creciente percepción de que Estados Unidos puede convertirse en un socio menos previsible. La política comercial estadounidense basada en aranceles y presión bilateral puede generar precisamente el efecto contrario al buscado: incentivar a otros países a diversificar sus relaciones para reducir su dependencia de Washington.
China no necesita convencerlos de que Estados Unidos es su enemigo. Solo necesita convencerlos de que depender exclusivamente de Estados Unidos supone un riesgo. Y esta estrategia ya se extiende mucho más allá de Asia.
Egipto es otro buen ejemplo. Su posición controlando el Canal de Suez lo convierte en una pieza estratégica para el comercio mundial. Mantiene desde hace décadas una estrecha relación militar con Estados Unidos, pero simultáneamente aumenta sus vínculos económicos con China.
Pekín no necesita expulsar a Washington de Egipto. Le basta con convertirse en un socio suficientemente importante como para que El Cairo pueda negociar mirando hacia ambos lados. Y probablemente ahí esté una de las claves para entender la estrategia geopolítica china.
Conclusión
La estrategia de Trump de utilizar los aranceles y el acceso al mercado estadounidense como instrumentos de presión está generando incertidumbre incluso entre algunos de sus socios tradicionales. Si las reglas pueden cambiar rápidamente, depender demasiado de Washington empieza a tener un coste.
Y Pekín está ofreciendo justamente lo contrario: financiación, infraestructuras, comercio y acceso a su enorme mercado. No exige necesariamente que esos países rompan con Estados Unidos. Le basta con presentarse como un socio dispuesto a ocupar ese espacio. El resultado puede tardar años en hacerse visible, pero cada país que diversifica sus relaciones abre poco a poco más espacio a la influencia de Pekín en detrimento de Washington.
La política comercial cada vez más agresiva, cambiante y difícil de anticipar de Donald Trump se está convirtiendo, paradójicamente, en una de las mejores bazas de Xi Jinping para ampliar la influencia económica y geopolítica de China en el mundo.
Una cosa es vigilar tu inversión. Otra, mirar como inversor.
Si tienes acciones, probablemente estés pendiente de la bolsa. Si tienes Bitcoin, miras Bitcoin. Y si has invertido en oro, sigues lo que ocurre con el oro.
Es lógico. Pero quedarte solo con el activo en el que has invertido no siempre es suficiente para entender qué está pasando con tu inversión. Una mirada de inversor exige ampliar el foco.
Porque muchas veces las señales que necesitas para interpretar mejor un activo no aparecen únicamente en ese activo.
Este domingo 13 de septiembre a las 7:07 PM quiero enseñarte precisamente qué estoy analizando ahora mismo y por qué.
En el directo “El mercado empieza a dar señales: esto es lo que estoy vigilando” analizaremos dos o tres bolsas, algunos bonos, oro y plata, petróleo, dólar, Bitcoin y Ethereum. Puedes activar el recordatorio aquí.
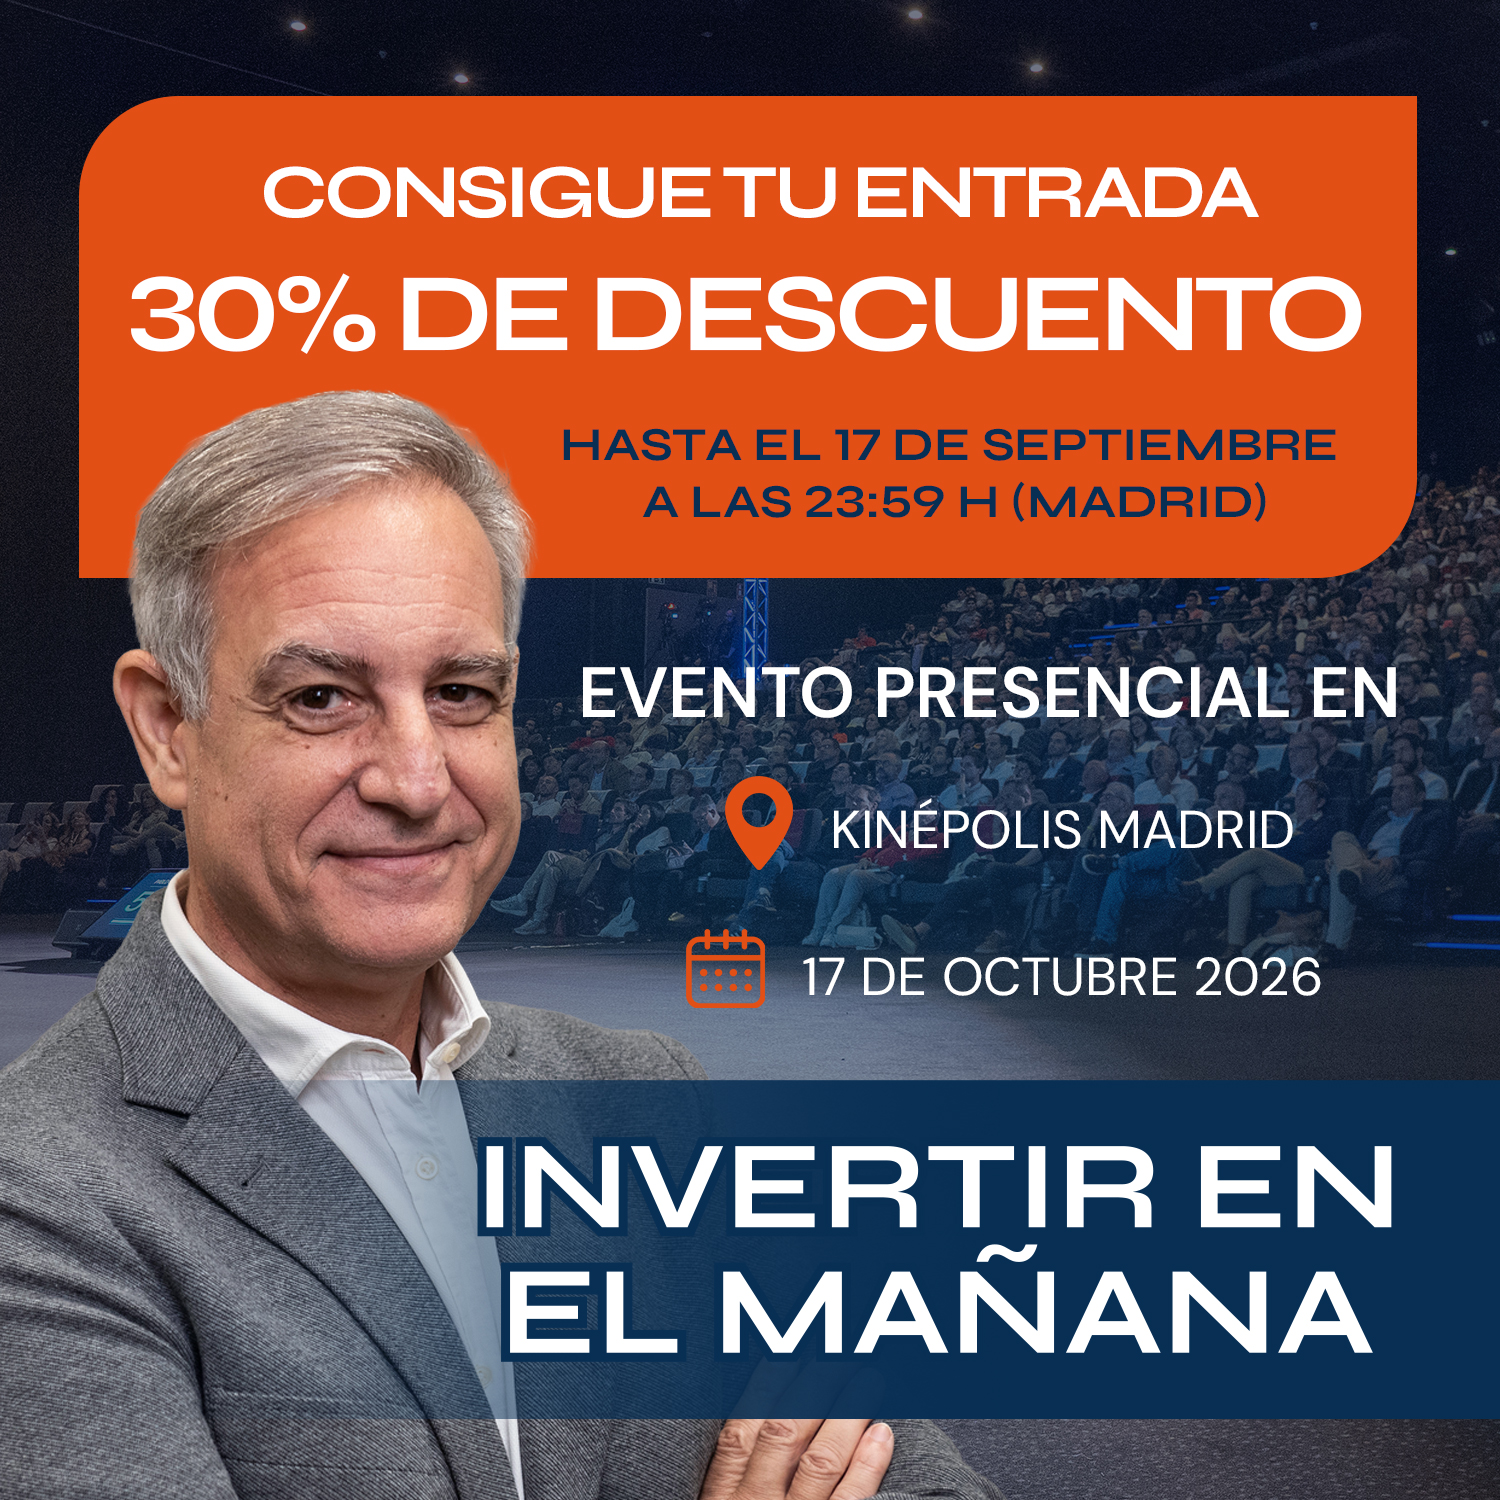
Este ejercicio conecta directamente con lo que prepararemos el 17 de octubre en Madrid, en Invertir en el mañana.
Ese día no estaré solo: me acompañarán economistas, inversores y expertos en distintas disciplinas, para que la mirada se amplíe todavía más. Hablaremos de economía, mercados, inteligencia artificial, sector inmobiliario, criptomonedas y otros temas que hoy pesan en cualquier decisión de inversión.
Si te interesa vivirlo en persona, tienes un 30% de descuento disponible ahora mismo.
En el trading activo, hay quien opera en segundos, quien lo hace en horas y quien mantiene posiciones durante días o semanas esperando que el mercado le dé la razón. Dentro de ese mapa, el swing trading ocupa un lugar concreto y muy definido, el del operador que trabaja con el movimiento medio del mercado, sin las prisas del intradía y sin la paciencia infinita del inversor a largo plazo. Un estilo que, bien aplicado, permite obtener rentabilidades consistentes sin tener que vivir pegado a la pantalla.
Hay mucha gente que se acerca al swing trading con una idea vaga de lo que es y termina cometiendo errores que tienen más que ver con no entender el estilo que con fallos de análisis. Para que no seas una de esas personas, en este artículo te cuento qué es el swing trading, cómo se opera paso a paso, qué indicadores usar y en qué mercados tiene más sentido aplicarlo.
Un robo de 320 millones recuerda que tener bitcoin no siempre significa tener Bitcoin. Cuando lees que unos hackers han conseguido retirar 320 millones de dólares en bitcoin, la reacción inmediata es bastante previsible: otra vez han hackeado Bitcoin.
Pero no.
Y precisamente ahí está lo interesante de esta historia. Liquid Network detectó que aproximadamente 4.000 bitcoins habían salido de la cartera de su federación y suspendió temporalmente su actividad mientras investigaba lo sucedido. Pero la red Bitcoin no había sido hackeada.
Liquid es una sidechain, una infraestructura construida alrededor de Bitcoin que permite mover activos de forma más rápida y con funcionalidades adicionales. Para utilizar bitcoin dentro de Liquid se emplea L-BTC, un activo respaldado, en teoría, uno a uno por bitcoin reales. Y ahí apareció el problema. Según la información disponible, una vulnerabilidad en el software sobre el que funciona Liquid permitió generar L-BTC que no estaban correctamente respaldados y posteriormente convertirlos en bitcoin reales.
Nadie había roto la criptografía de Bitcoin. El fallo estaba en una capa construida encima. Y esta distinción me parece mucho más importante que los 320 millones de dólares de la noticia. Porque tendemos a meter todo lo relacionado con los activos digitales dentro de una misma palabra: cripto.
Y no es lo mismo.
Una cosa es el activo que compras. Otra, el protocolo que permite que exista. Otra, la infraestructura que utilizas para moverlo. Otra, quién custodia las claves. Y otra completamente distinta, la contraparte a la que confías tu dinero. Cada vez que añadimos una de esas capas, añadimos también un nuevo riesgo.
Puedes tener un protocolo extraordinariamente seguro y perder tu dinero porque quiebra el exchange donde lo guardabas. Puedes utilizar una plataforma aparentemente sólida y descubrir una vulnerabilidad en alguno de sus componentes. O puedes tener una representación de bitcoin dentro de otra red pensando que el riesgo es exactamente el mismo que mantener BTC directamente en Bitcoin.
No lo es.
En este caso, quienes retiraron los fondos se identificaron como white-hat hackers y devolvieron posteriormente gran parte de los bitcoin después de que se corrigiera la vulnerabilidad. Cuando invertimos dedicamos muchísimo tiempo a preguntarnos qué activo comprar y bastante menos a preguntarnos cómo lo tenemos.
Y en el mundo cripto esa segunda pregunta puede ser incluso más importante que la primera.Bitcoin puede seguir funcionando exactamente como fue diseñado y, sin embargo, tú puedes perder tus bitcoin. Por eso, cuando alguien dice que «Bitcoin ha sido hackeado», conviene hacerse una pregunta antes de sacar conclusiones: ¿Han hackeado Bitcoin… o han hackeado la confianza que había alrededor de Bitcoin? Para un inversor, la diferencia es enorme.
¿Y si para invertir en el futuro primero tuviéramos que imaginar cómo será?
Esa es una de las ideas que deja “La ciudad antes del mar”, el último libro de mi amigo Claudio Feijóo.
Claudio cambia esta vez el ensayo por la ficción y nos sitúa ante un futuro marcado por algunas transformaciones que ya estamos empezando a vivir: el avance de la inteligencia artificial, el cambio climático, la evolución de las ciudades, el poder de la tecnología y una nueva relación entre ciudadanos, empresas e instituciones.
Lo interesante es que ese futuro no aparece de repente. Se construye a partir de decisiones que estamos tomando hoy.
Y ahí el libro adquiere una lectura especialmente interesante para un inversor.
Porque detrás de esas transformaciones hay capital, infraestructuras, energía, tecnología y nuevos modelos de negocio. Pero también riesgos. ¿Qué sectores serán imprescindibles dentro de veinte años? ¿Qué tecnologías acabarán imponiéndose? ¿Qué empresas se adaptarán y cuáles quedarán atrapadas en un mundo que ya no existe?
Feijóo conoce bien muchas de esas fuerzas. Catedrático de la Universidad Politécnica de Madrid y experto en transformación digital y China, lleva años analizando cómo la tecnología está modificando el equilibrio económico y geopolítico mundial.
Quizá por eso “La ciudad antes del mar” no interesa tanto por intentar adivinar exactamente cómo será el futuro, sino por las preguntas que plantea sobre el presente.
El próximo 17 de octubre, Claudio Feijóo será uno de los invitados de mi evento INVERTIR EN EL MAÑANA, en Kinépolis Madrid.
Porque invertir nunca ha consistido únicamente en interpretar los mercados. También consiste en entender qué mundo estamos construyendo y dónde puede estar el valor cuando ese futuro llegue. Está editado por Agapea.
Esta newsletter es un paso más de un camino que comencé hace años con la intención de poner algo de luz a muchas informaciones sesgadas o poco éticas sobre lo que sucedía en el mundo de la inversión. Hoy sigo con la misma idea, creo que si lo que define al mercado es el conjunto de lo que hacemos todos los inversores juntos, necesitamos hacer esto con responsabilidad, conocimiento y la información más rigurosa. Espero que en The Trader, te sientas identificado.
Te regalo mi visión personalsobre el mercado, análisis,opinión y noticias
Suscríbete y recibe cada jueves mi boletín gratis.
SuscribirmeInformación legal